Prêt relais immobilier : fonctionnement, calcul et risques

Le prêt relais est un crédit à court terme qui permet d’acheter un nouveau logement avant d’avoir vendu l’ancien. La banque vous avance une part de la valeur de votre bien, le plus souvent 70 %. Vous payez surtout des intérêts. Vous soldez le capital le jour de la vente.
Ce guide explique le mécanisme pas à pas, le calcul du montant, le coût réel, les risques et les solutions si la vente traîne. Les chiffres viennent des pages publiques de banques et de courtiers, relues en octobre 2026.
Définition : le prêt relais. Le prêt relais (ou crédit relais) est un prêt in fine, d’une durée de 12 à 24 mois. Il avance une partie du prix de vente futur d’un bien déjà possédé. Les intérêts se paient pendant la durée du prêt. Le capital se rembourse en une fois, avec le produit de la vente.
Comment fonctionne un prêt relais immobilier ?
Un prêt relais fonctionne comme une avance sur le prix de vente de votre bien actuel. Il comble le décalage entre le jour où vous payez le nouveau logement et celui où vous touchez l’argent de l’ancien.
Voici le déroulé type :
- Estimation. La banque fait évaluer votre bien, par un expert ou à partir de plusieurs estimations d’agents.
- Quotité. Elle applique un pourcentage de cette valeur, entre 50 et 80 %, puis retire le capital qu’il vous reste à rembourser.
- Déblocage. Les fonds servent à payer le nouveau bien.
- Période de relais. Vous réglez les intérêts et l’assurance chaque mois. En différé total, vous les réglez à la fin. Si un prêt classique complète le financement, ses mensualités s’ajoutent.
- Vente. Le prix de vente solde le prêt relais. Le surplus vous revient.
Le remboursement anticipé, total ou partiel, se fait sans pénalité chez la plupart des prêteurs.
Qui peut demander un prêt relais ?
Seuls les propriétaires y ont accès. Le bien à vendre sert de base de calcul, donc les primo-accédants sont exclus. Le cas type : une famille qui s’agrandit, une mutation professionnelle ou un coup de cœur à saisir vite.
Certaines banques acceptent aussi les SCI composées de personnes physiques et les achats de résidence secondaire ou locative. Si vous hésitez encore sur la nature du futur bien, ce comparatif achat maison ou appartement aide à clarifier le projet avant de chiffrer le financement.
Quels sont les types de prêt relais ?
Il existe quatre formules principales. Le choix dépend du prix du nouveau bien par rapport à l’ancien et de l’existence d’un crédit en cours.
| Type | Quand l’utiliser | Particularité |
|---|---|---|
| Relais sec | Le nouveau bien coûte autant ou moins que l’ancien | Aucun autre prêt nécessaire, intérêts seuls |
| Relais adossé (couplé, jumelé) | Le nouveau bien est plus cher | Relais associé à un prêt classique, formule la plus courante |
| Franchise totale | Mensualité impossible à tenir avant la vente | Ni intérêts ni capital pendant 12 mois maximum, adossé à un prêt classique |
| Relais intégré (acquisition, rachat) | Vous voulez un seul prêt | La banque rachète les crédits en cours, un seul prêt long subsiste après la vente |
Les banques n’emploient pas toujours les mêmes noms. Faites écrire la définition exacte dans l’offre de prêt.
Comment calculer le montant d’un prêt relais ?
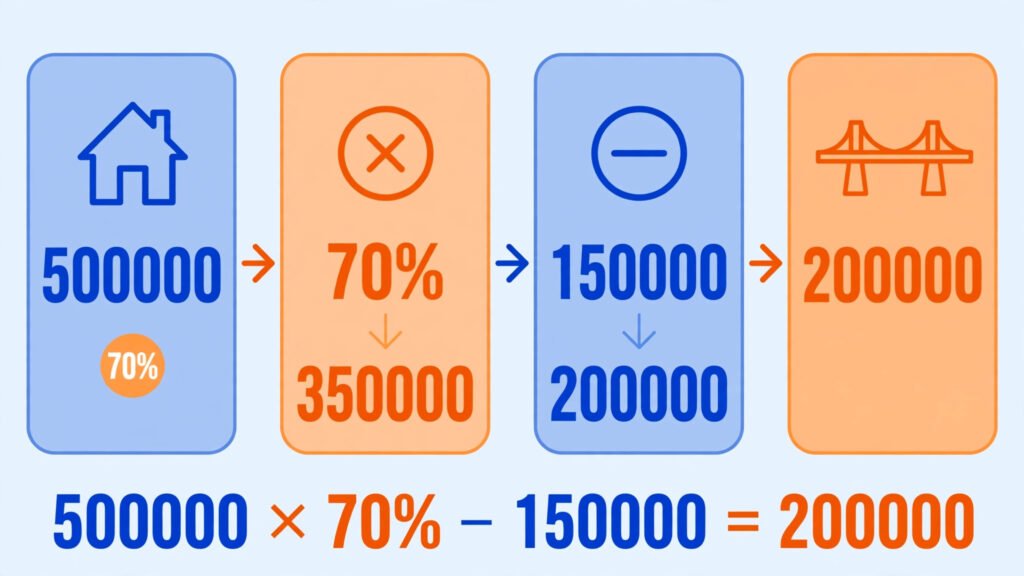
Le montant se calcule ainsi : (valeur estimée × quotité) − capital restant dû = prêt relais.
La quotité tourne autour de 70 % en moyenne. Elle monte avec un compromis de vente signé, car le risque baisse pour la banque. Sans acquéreur, elle baisse et la durée s’allonge.
Exemple chiffré. Votre maison est estimée 300 000 €. Il vous reste 90 000 € à rembourser. Vous achetez 380 000 € frais compris, avec 20 000 € d’apport.
- Prêt relais : 300 000 × 70 % = 210 000 €, moins 90 000 € = 120 000 €
- Prêt classique complémentaire : 380 000 + 90 000 − 20 000 − 120 000 = 330 000 €
- Vente à 300 000 € : vous remboursez 120 000 €, puis il reste 180 000 € pour réduire le prêt classique.
- Dette finale : 150 000 €
Et si la maison part à 270 000 € ? Le relais est toujours soldé. Mais il ne reste que 150 000 € pour le prêt classique, et la dette finale monte à 180 000 €. Testez toujours ce scénario avant de signer.
La banque exige une estimation sérieuse, souvent à vos frais. Prévoyez deux ou trois estimations de moins de trois mois.
Quelle est la durée d’un prêt relais ?
La durée standard est de 12 mois, renouvelable une fois, soit 24 mois au maximum. Certaines banques proposent 24 mois d’emblée avec paiement mensuel des intérêts, et 12 mois en différé total.
La prorogation n’est jamais automatique. La banque revoit ses conditions. Passé 24 mois, le relais devient en général un prêt amortissable classique.
Combien coûte un prêt relais ?
Le coût se compose de cinq éléments :
- Les intérêts. Le taux est fixe et varie selon la banque et votre profil. Un courtier publie en octobre 2026 un exemple de relais sec à 12 mois au taux de 3,45 %. Le taux d’usure de la Banque de France reste le plafond légal.
- Les frais de dossier. Exemple à La Banque Postale : 1 % du prêt, entre 500 et 2 000 €.
- L’assurance emprunteur. Décès et invalidité sont les garanties de base.
- L’expertise du bien. Elle est souvent à votre charge.
- La garantie. Le relais seul passe souvent sans hypothèque ni caution. Le prêt classique associé peut en exiger une.
Les frais d’acquisition ne sont pas couverts par le relais. Pour budgéter correctement, utilisez ce guide sur le calcul des frais de notaire.
À titre d’illustration, 120 000 € à 3,5 % coûtent 4 200 € d’intérêts par an, soit 350 € par mois, hors assurance. Le taux est une hypothèse de calcul, pas une offre.
Différé partiel ou différé total ?
| Différé partiel | Différé total | |
|---|---|---|
| Paiement avant la vente | Intérêts et assurance chaque mois | Assurance seule, parfois rien |
| Capital | Soldé à la vente | Soldé à la vente |
| Intérêts | Payés au fil de l’eau | Capitalisés, payés à la vente |
| Coût final | Plus bas | Plus élevé |
| Profil adapté | Revenus stables | Emprunteur sûr de vendre vite |
Un courtier estime que les intérêts capitalisés peuvent alourdir la dette finale de 2 à 4 % si la vente tarde. Le différé partiel reste le choix le plus économique.
Quelles conditions et quels documents ?
La condition de base est d’être propriétaire du bien à vendre. La banque vérifie ensuite votre capacité de remboursement. Le taux d’endettement de 35 % maximum, recommandé par le Haut Conseil de stabilité financière, sert de repère.
Le dossier comprend généralement :
- pièces d’identité et justificatif de domicile
- derniers avis d’imposition et trois bulletins de salaire
- relevés bancaires des trois derniers mois
- tableaux d’amortissement des crédits en cours
- titre de propriété et estimation récente du bien à vendre
- mandat de vente, compromis ou promesse de vente si déjà signés
- compromis du nouveau bien
Anticipez aussi les diagnostics. Une maison mal classée au DPE peut exiger un audit énergétique avant la vente. Vérifiez le calendrier en vigueur dans ce guide sur l’audit énergétique obligatoire.
Quels sont les avantages et les risques ?
Avantages
- Vous achetez sans attendre la vente.
- Vous évitez une location et deux déménagements.
- Vous vendez sans décote forcée.
- Pas de pénalité de remboursement anticipé.
Risques
- Un coût plus élevé qu’un crédit classique.
- Un délai de vente qui peut vous pousser à baisser le prix.
- Le cumul de deux biens : taxe foncière, énergie et assurances sur les deux logements.
- La transformation en prêt amortissable si la vente échoue, avec des mensualités bien plus lourdes.
Que faire si le bien ne se vend pas ?
Agissez tôt. Voici un ordre de décision simple :
- Dès le 3e ou 4e mois sans offre : revoyez le prix. Une surévaluation est la première cause d’échec. Un mandat exclusif convertit en vente 3 à 4 fois plus souvent qu’un mandat simple, selon le Crédit Agricole.
- Deux à trois mois avant l’échéance : demandez une prorogation. La banque peut ne reconduire qu’une partie du capital.
- En dernier recours : transformation en prêt amortissable, ou mise en location.
La location a des effets fiscaux. Les loyers relèvent des revenus fonciers : régime micro-foncier sous 15 000 € par an, régime réel au-delà. Consultez les guides sur le formulaire 2044 des revenus fonciers et la déclaration immobilière 2042.
Autre piège : un bien loué ou quitté depuis longtemps n’est plus une résidence principale. Sa vente peut alors être taxée. Le taux d’imposition de la plus-value sur une résidence secondaire donne les barèmes. Enfin, les logements les plus énergivores ne peuvent plus être loués : la classe G est concernée depuis 2025.
Quelles erreurs éviter ?
- Surestimer son bien. La banque prête sur sa propre estimation, pas sur votre espoir.
- Oublier la condition suspensive. Le compromis d’achat doit prévoir l’obtention du prêt, relais compris.
- Choisir la franchise totale par confort. Elle coûte plus cher.
- Ignorer les ventes en cascade. Votre acheteur dépend peut-être lui-même d’une autre vente.
- Raisonner sur le prix affiché. Les honoraires d’agence et les diagnostics réduisent le net que vous touchez.
Quelles alternatives au prêt relais ?
- Vendre d’abord, louer ensuite. Sans risque de dette, mais avec deux déménagements.
- Acheter sous condition suspensive de vente. Le risque baisse, mais le vendeur accepte moins souvent.
- Prêt achat-revente ou relais intégré. Un seul prêt, remboursé en partie après la vente.
Questions fréquentes
Quelle est la durée maximale d’un prêt relais ?
La durée maximale est de 24 mois, en général 12 mois renouvelables une fois.
Quel montant peut-on emprunter avec un prêt relais ?
Entre 50 et 80 % de la valeur estimée du bien, moins le capital restant dû. La moyenne est de 70 %.
Peut-on faire un prêt relais sans apport ?
Oui, si la valeur nette du bien à vendre couvre le prix du nouveau logement et les frais annexes.
Y a-t-il des pénalités de remboursement anticipé ?
Non, pas dans la plupart des offres. Seuls les intérêts courus jusqu’au jour du remboursement restent dus.
Un primo-accédant peut-il obtenir un prêt relais ?
Non. Il faut déjà posséder un bien à vendre.
Que devient le prêt relais si le bien n’est pas vendu à l’échéance ?
Vous pouvez demander une prorogation, baisser le prix ou accepter une transformation en prêt amortissable.
À retenir
Le prêt relais permet d’acheter avant de vendre, mais il vit au rythme de votre vente. Calculez toujours le scénario d’une vente à moins 10 %. Préférez le différé partiel. Prévoyez dès le départ un plan B : baisse de prix, prorogation ou location.