Maison ou appartement : le comparatif complet pour bien choisir en 2026

Vous hésitez entre acheter une maison ou un appartement ? Vous n’êtes pas seul. Selon l’INSEE, environ 58 % des ménages français sont propriétaires de leur résidence principale, et pour la plupart d’entre eux, ce choix a été loin d’être évident.
C’est une décision qui engage votre budget, votre quotidien et parfois vingt ou vingt-cinq ans de remboursement. Ce guide compare les deux options sur tous les critères qui comptent vraiment : prix, charges, fiscalité, espace, sécurité, revente et financement. Un tableau récapitulatif et une section par profil d’acheteur vous aideront à transformer cette comparaison en décision concrète.
Maison vs appartement : les différences fondamentales
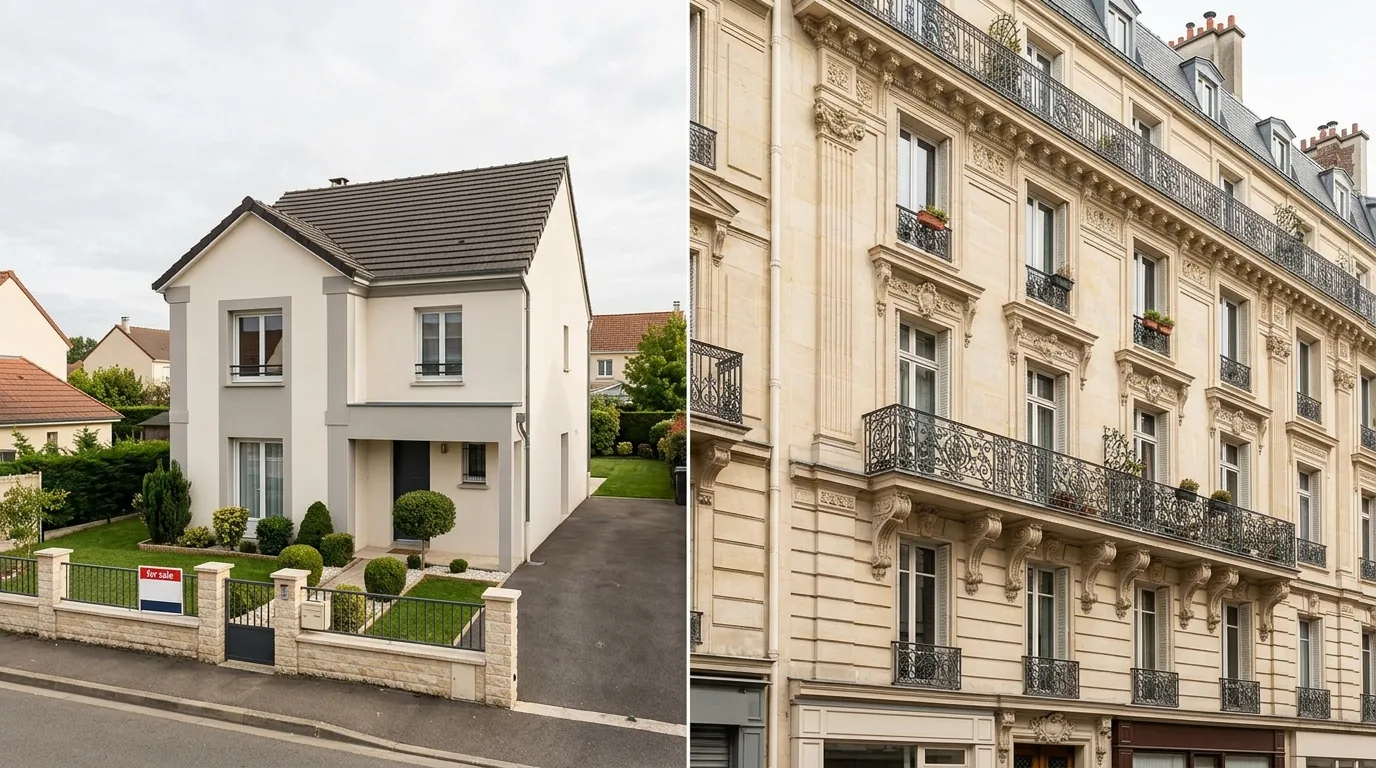
Une maison offre plus d’espace, un extérieur privatif et une grande liberté d’aménagement, mais elle coûte plus cher à l’achat et vous assumez seul son entretien. Un appartement coûte généralement moins cher, demande moins d’entretien grâce aux charges partagées de copropriété, mais offre une surface plus réduite et impose des règles collectives.
Le bon choix dépend surtout de trois choses : votre budget réel, la taille de votre foyer, et votre tolérance à l’entretien et aux contraintes de voisinage. Il n’y a pas de réponse universelle, seulement une réponse adaptée à votre situation.
Le prix d’achat : combien coûte une maison vs un appartement ?
Le prix au m² selon la localisation
Le prix au mètre carré dépend avant tout de la zone géographique, bien plus que du type de bien lui-même. Dans les grandes métropoles comme Paris, Lyon ou Bordeaux, les maisons en centre-ville sont rares, ce qui fait grimper leur prix quand on en trouve. À l’inverse, en périphérie ou dans les villes moyennes, une maison revient souvent moins cher au m² qu’un appartement équivalent en centre.
En clair : à budget identique, vous obtiendrez généralement plus de surface avec une maison éloignée du centre qu’avec un appartement bien situé.
Les frais annexes : notaire, agence, courtage
Le prix affiché n’est jamais le coût réel de votre achat. Il faut y ajouter les frais de notaire, qui représentent environ 7 à 8 % du prix dans l’ancien et 2 à 3 % dans le neuf, ainsi que les éventuels frais d’agence ou de courtage. Ces frais s’appliquent de la même façon, que vous achetiez une maison ou un appartement — c’est la base de calcul (le prix du bien) qui change le montant final. Pour estimer précisément ces frais avant de signer, vous pouvez utiliser notre outil de calcul des frais de notaire.
Localisation et accessibilité : ville, périphérie ou campagne ?
Choisir entre maison et appartement revient souvent à choisir entre ville et campagne. En ville, l’appartement domine : commerces, écoles, transports en commun et emploi sont à portée de main, mais le stationnement est restreint et coûteux. En périphérie ou à la campagne, la maison prend le dessus, avec plus d’espace pour un budget équivalent, mais la voiture devient quasiment indispensable pour les trajets du quotidien.
Ce critère mérite d’être pensé sur le long terme : un poste en télétravail partiel change complètement l’équation entre proximité du bureau et besoin d’espace.
Charges et entretien : qui paie quoi ?
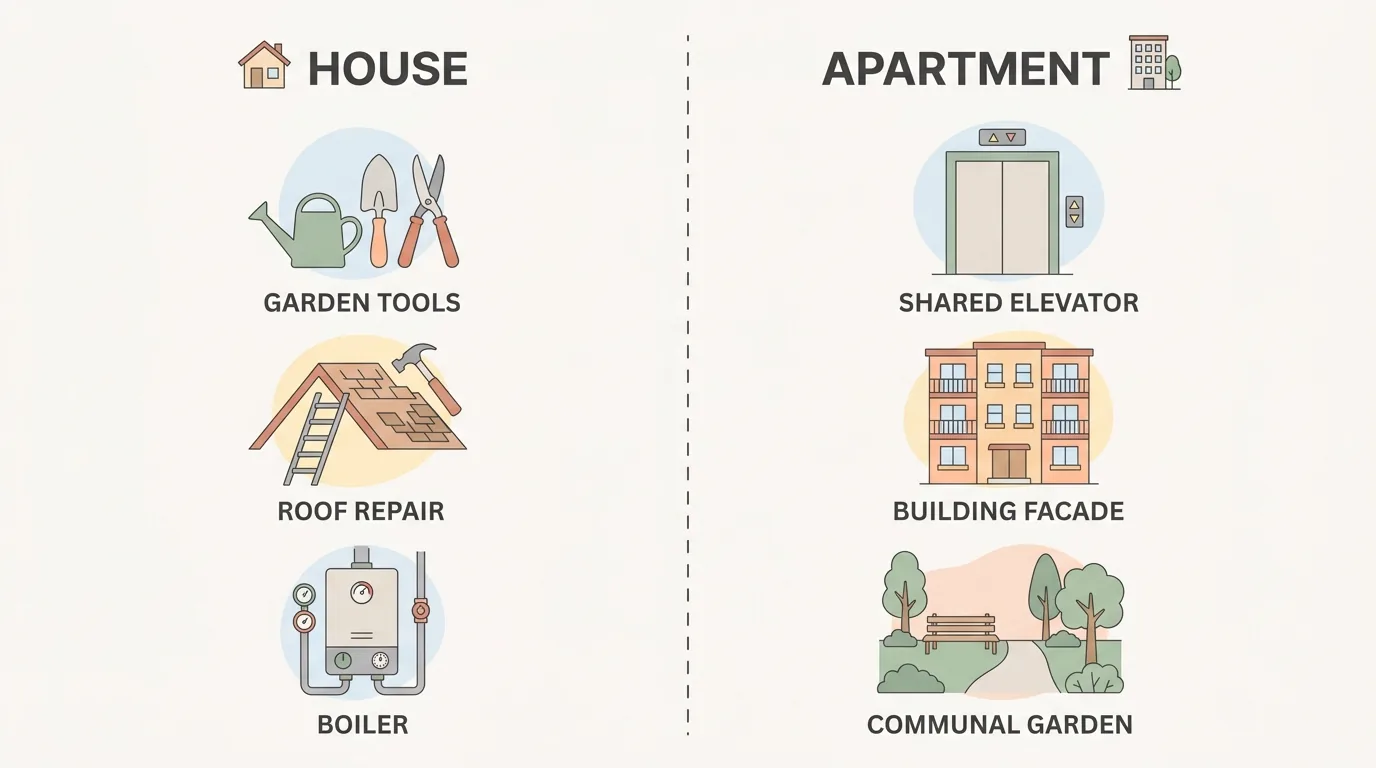
En appartement, les charges de copropriété couvrent l’entretien des parties communes et sont réparties entre tous les copropriétaires. En maison, vous assumez seul l’ensemble des frais d’entretien — jardin, toiture, chaudière — ce qui représente en moyenne 1 % à 2 % de la valeur du bien chaque année, selon les professionnels du secteur.
Les charges de copropriété en appartement
Le syndic gère l’entretien de l’immeuble : ascenseur, hall, espaces verts, chauffage collectif le cas échéant. Ces charges sont mutualisées, ce qui les rend souvent plus prévisibles, mais elles peuvent grimper fortement si l’assemblée générale vote de gros travaux, comme un ravalement de façade ou une isolation extérieure. Vous n’avez pas votre mot à dire seul : la décision se prend collectivement, et vous devrez suivre.
Les frais d’entretien à la charge du propriétaire en maison
En maison, tout revient à votre charge : tonte, élagage, ramonage, réparations diverses. C’est aussi vous qui décidez du calendrier et du budget de vos travaux, sans autorisation à demander. Si vous envisagez par exemple de rénover une salle de bain, vous pouvez planifier ce chantier à votre rythme — un avantage que la copropriété ne permet pas toujours pour des travaux similaires dans les parties privatives d’un appartement ancien.
Fiscalité et assurances : taxe foncière, DPE et assurance habitation
La taxe foncière se calcule sur les mêmes critères pour une maison et un appartement : surface, état du logement, quartier. La différence vient surtout de la taille du bien — une maison, souvent plus grande et dotée d’annexes comme un garage ou un jardin, entraîne généralement une taxe plus élevée qu’un appartement comparable. La taxe d’habitation, elle, a été supprimée sur les résidences principales depuis 2023, quel que soit le type de logement.
Le diagnostic de performance énergétique (DPE) est devenu un critère décisif ces dernières années. Depuis 2023, un audit énergétique est obligatoire pour la vente de logements très énergivores, et cette obligation s’élargit progressivement à d’autres classes. Les maisons individuelles anciennes, souvent moins bien isolées, sont plus concernées que les appartements en copropriété récente. Avant d’acheter, vérifiez systématiquement la classe DPE et anticipez le coût d’éventuels travaux de rénovation énergétique — notre guide sur l’audit énergétique obligatoire détaille les seuils actuels et les biens concernés.
Ces charges fiscales doivent aussi être déclarées correctement chaque année. Pour vous y retrouver, consultez notre guide sur la déclaration immobilière avec le formulaire 2042, qui reste identique que vous soyez propriétaire d’une maison ou d’un appartement.
Espace, extérieur et mode de vie
Si l’espace est votre priorité, la maison gagne largement : chambres plus nombreuses, pièces de vie plus grandes, rangements plus vastes. Un jardin permet aux enfants de jouer librement, à un animal de compagnie de sortir sans contrainte, et à une famille d’envisager une terrasse ou une piscine.
L’appartement mise sur la compacité : moins de surface à chauffer, moins de pièces à entretenir, et parfois un balcon ou une terrasse en compensation. Depuis la crise du Covid, la demande pour un extérieur privatif a nettement augmenté, ce qui fait grimper le prix des appartements avec balcon ou jardin partagé.
Voisinage, sécurité et intimité
En maison, vous bénéficiez généralement d’une plus grande intimité : moins de vis-à-vis, pas de bruit de voisins à travers les murs. En contrepartie, une maison isolée ou inoccupée en journée est une cible plus facile pour un cambriolage, ce qui pousse souvent à investir dans une alarme ou une porte blindée.
En appartement, l’accès est naturellement filtré : digicode, interphone, parfois gardien. Un cambrioleur y est plus exposé au risque d’être surpris par un voisin ou un passage dans les escaliers. En échange, il faut composer avec le bruit et la proximité — un point à ne jamais négliger lors des visites, à différentes heures de la journée si possible.
Revente et valeur patrimoniale : quel bien se revend le mieux ?
Un appartement se revend en général plus rapidement qu’une maison, car son prix plus accessible élargit le nombre d’acheteurs potentiels, surtout en zone urbaine dense. Une maison bien située, dans un secteur recherché, peut toutefois se vendre tout aussi vite — c’est en zone isolée ou peu dynamique que le délai de revente s’allonge sensiblement.
Si vous revendez votre résidence principale, la plus-value réalisée est exonérée d’impôt, que ce soit une maison ou un appartement. Ce n’est pas le cas pour une résidence secondaire, où la fiscalité sur la plus-value suit un barème dégressif selon la durée de détention — un point à anticiper si votre achat n’est pas destiné à devenir votre logement principal, comme détaillé dans notre guide sur la plus-value d’une résidence secondaire et son taux d’imposition.
Financement : quel impact sur votre prêt immobilier ?
Le type de bien influence indirectement votre financement, même si le taux d’intérêt proposé par la banque dépend surtout de votre profil emprunteur et non du bien lui-même. Trois points méritent une attention particulière :
- L’apport personnel. Un achat plus cher, comme une maison en zone tendue, demande souvent un apport plus élevé en valeur absolue pour rassurer la banque, même si le pourcentage exigé reste comparable.
- La durée du prêt. Une maison avec travaux à prévoir peut inciter à emprunter sur une durée plus longue pour lisser les mensualités, ce qui augmente le coût total du crédit.
- Le prêt à taux zéro (PTZ). Ses conditions varient selon que le bien est neuf ou ancien, et selon la zone géographique — un appartement neuf en zone tendue peut parfois ouvrir des droits plus larges qu’une maison ancienne en zone détendue. Vérifiez toujours votre éligibilité avant de vous positionner sur un bien.
Dans les deux cas, la banque évaluera aussi le risque lié au type de bien : une maison individuelle isolée peut être perçue différemment d’un appartement en copropriété bien gérée, notamment sur la facilité de revente en cas de défaut.
Maison ou appartement : quel bien choisir selon votre profil ?
- Jeune couple sans enfant : l’appartement convient souvent mieux, pour sa proximité avec le travail, la vie sociale et un budget d’entretien limité.
- Famille avec enfants : la maison prend l’avantage, grâce à l’espace, au jardin et à la tranquillité, surtout à partir de deux enfants.
- Investisseur locatif : l’appartement reste généralement plus liquide et plus facile à louer en ville. Si vous envisagez la mise en location, pensez à anticiper la déclaration de vos revenus fonciers avec le formulaire 2044.
- Retraité ou mobilité réduite : un appartement de plain-pied ou avec ascenseur limite les contraintes d’entretien et facilite le quotidien, sauf si une maison de plain-pied équivalente est disponible.
Tableau comparatif : maison vs appartement en un coup d’œil
| Critère | Maison | Appartement |
|---|---|---|
| Prix d’achat | Plus élevé en centre-ville, plus accessible en périphérie | Généralement plus abordable en ville |
| Charges | À votre charge, variables | Charges de copropriété mutualisées |
| Entretien annuel | Environ 1 à 2 % de la valeur du bien | Nettement plus faible |
| Taxe foncière | Souvent plus élevée (surface, annexes) | Généralement plus modérée |
| Espace | Surface plus grande | Surface plus réduite |
| Extérieur | Jardin privatif possible | Balcon ou terrasse selon le bien |
| Sécurité | Plus exposée aux cambriolages | Accès filtré (digicode, interphone) |
| Liberté de travaux | Totale, sous réserve du budget | Limitée par la copropriété |
| Revente | Plus rapide en zone recherchée | Généralement plus rapide en moyenne |
| Profil idéal | Familles, recherche d’espace | Jeunes actifs, investisseurs |
FAQ — Maison ou appartement, vos questions les plus fréquentes
Vaut-il mieux acheter une maison ou un appartement pour un premier achat ? Pour un premier achat, l’appartement est souvent plus accessible financièrement et plus simple à revendre. La maison devient pertinente si votre budget permet d’absorber l’entretien et si vous prévoyez de rester plusieurs années sur place.
Quel bien coûte le plus cher à l’entretien, une maison ou un appartement ? La maison coûte généralement plus cher à l’entretien, avec des frais estimés entre 1 % et 2 % de sa valeur chaque année, entièrement à la charge du propriétaire. L’appartement bénéficie de charges mutualisées, souvent deux fois moins élevées.
Une maison prend-elle plus de valeur qu’un appartement dans le temps ? Cela dépend surtout de la localisation, pas du type de bien. Une maison bien située peut prendre autant, voire plus, de valeur qu’un appartement comparable, mais un bien isolé ou en zone peu dynamique évolue plus lentement, quel que soit son type.
Peut-on obtenir le prêt à taux zéro (PTZ) pour une maison ancienne ? Le PTZ dans l’ancien est possible sous conditions, notamment de zone géographique et de travaux de rénovation à réaliser. Les conditions diffèrent pour le neuf et pour l’ancien : vérifiez votre éligibilité avant de faire une offre.
Quelle assurance habitation choisir entre maison et appartement ? Le coût de l’assurance habitation dépend surtout de la localisation, de la valeur du bien et des biens mobiliers déclarés, plus que du type de logement lui-même. Une maison isolée peut toutefois nécessiter des garanties vol renforcées.
Il n’existe pas de bien « meilleur » dans l’absolu entre une maison et un appartement — seulement un bien plus adapté à votre budget, votre mode de vie et vos priorités du moment. Reprenez le tableau comparatif ci-dessus, croisez-le avec votre situation personnelle, et vous aurez une base solide pour avancer sereinement dans votre projet d’achat immobilier.