Achat immobilier en SCI : quels avantages en 2026 ?

Acheter en SCI est avantageux quand on achète à plusieurs, qu’on veut transmettre un bien à ses enfants ou qu’on cherche à éviter l’indivision. Pour un achat seul et simple, le nom propre reste souvent plus léger et moins cher.
Une SCI (société civile immobilière) est une société formée par au moins deux associés pour acheter, gérer et louer un bien immobilier. La société devient propriétaire du bien. Chaque associé détient des parts sociales proportionnelles à son apport.
Ce guide détaille les sept avantages réels, le choix entre IR et IS (avec les nouveautés 2026), les coûts et les pièges à éviter.
Acheter en SCI : de quoi parle-t-on ?
Quand vous achetez via une SCI, c’est la société qui signe l’acte, contracte le prêt et possède le bien. Vous, vous détenez des parts. Il faut au moins deux associés : une SCI à associé unique n’existe pas. Un couple, une famille ou des amis peuvent s’associer.
Un gérant, associé ou non, s’occupe de la gestion courante. Les règles de fonctionnement sont écrites dans les statuts.
Il existe plusieurs types de SCI :
- SCI familiale : elle sert à gérer et transmettre un patrimoine en famille.
- SCI de location : elle loue des biens et répartit les loyers selon les parts.
- SCI d’attribution : elle achète ou construit pour répartir ensuite les lots entre associés.
- SCI de construction-vente : elle construit pour vendre et relève obligatoirement de l’IS.
Une SCI doit rester civile. Elle ne peut pas faire de commerce, comme l’achat-revente régulier.
Les principaux avantages d’un achat en SCI
Éviter les blocages de l’indivision
En indivision, les décisions importantes demandent souvent l’accord de tous. Un seul désaccord peut bloquer une vente ou des travaux.
En SCI, le gérant tranche seul les actes de gestion courante : assurance, charges, location, petites réparations. Les décisions lourdes passent en assemblée, avec les majorités fixées par les statuts. C’est précieux entre frères et sœurs ou entre héritiers.
Acheter à plusieurs et emprunter plus facilement
En vous associant, vous réunissez plus d’apport et plus de revenus. La banque étudie la capacité de remboursement de chaque associé. Vous pouvez donc viser un bien plus cher qu’en solo.
Exemple : pour un bien de 200 000 €, si les associés mettent 60 000 € en capital, la SCI emprunte environ 140 000 €.
Deux réalités à connaître. Les banques se méfient d’un capital d’un euro. Elles demandent aussi souvent une caution personnelle à chaque associé.
Transmettre son patrimoine progressivement
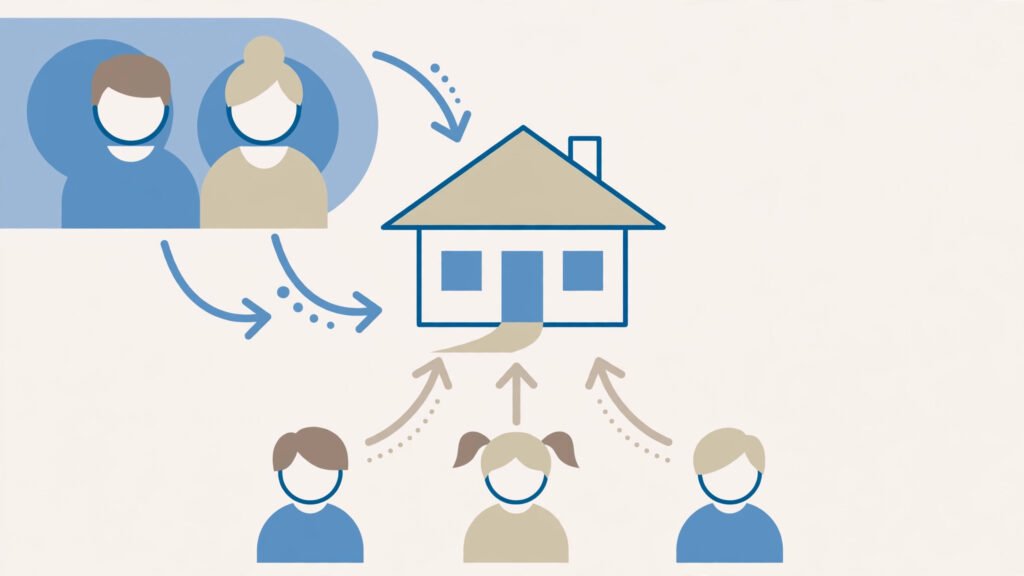
Une SCI permet de donner un bien par morceaux, en donnant des parts plutôt que l’immeuble entier.
Chaque parent peut donner 100 000 € à chaque enfant sans droits de donation, tous les 15 ans. Pour un petit-enfant, la franchise est de 31 865 €.
Exemple : une maison de 300 000 € est détenue en SCI. Les parents donnent à leurs trois enfants des parts de 40 000 € chacun, soit 120 000 € sans droits. Quinze ans plus tard, ils peuvent recommencer.
Les parts bénéficient souvent d’une décote de 10 à 15 % sur leur valeur, car elles sont difficiles à revendre. Vous pouvez aussi donner la nue-propriété des parts et garder l’usufruit, donc les loyers.
À savoir : la SCI ne supprime pas les droits de succession. Elle permet de les optimiser.
Choisir son régime fiscal (IR ou IS)
Par défaut, la SCI est soumise à l’impôt sur le revenu. Elle est dite « transparente » : chaque associé déclare sa part des loyers en revenus fonciers. Le formulaire 2044 pour déclarer vos revenus fonciers est alors votre outil principal.
La SCI peut aussi opter pour l’impôt sur les sociétés. Cette liberté permet d’adapter la structure au projet. Nous comparons les deux régimes plus bas.
Un capital libre et des statuts sur-mesure
La loi n’impose aucun capital minimum : 1 € suffit juridiquement. En pratique, prévoyez un capital crédible pour la banque et les premières dépenses. Le capital peut aussi être variable.
Les statuts fixent les majorités, les pouvoirs du gérant et les conditions d’entrée de nouveaux associés. Ils peuvent faciliter les cessions entre proches. La durée peut aller jusqu’à 99 ans, renouvelable.
Sortir sans vendre le bien
Un associé peut quitter la SCI en cédant ses parts, sans vendre l’immeuble. Les autres associés, ou un tiers agréé, rachètent ses parts.
La procédure d’agrément est fixée par les statuts. Sans règle précise, l’accord est en principe unanime. La cession supporte un droit d’enregistrement de 5 %. Anticipez la sortie dès la rédaction des statuts : c’est plus encadré qu’en indivision.
Protéger un concubin ou séparer l’immobilier de l’activité
Pour des concubins non mariés, les parts d’un associé décédé vont à ses héritiers, enfants compris. Le survivant peut perdre son logement. Une clause des statuts, ou un démembrement croisé prévu à l’avance, peut lui permettre de rester.
Pour un entrepreneur, détenir les locaux via une SCI qui les loue à l’entreprise protège l’immeuble des créanciers de l’activité. Cela facilite aussi la revente de l’entreprise. Le loyer doit rester normal : sinon, les juges peuvent retenir une confusion de patrimoine.
IR ou IS : quel régime pour votre achat ?
L’IR convient en général aux projets patrimoniaux de long terme avec des loyers modérés. L’IS convient mieux aux projets avec de gros travaux ou un amortissement, si vous ne comptez pas revendre vite.
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Qui paie l’impôt | Chaque associé, selon son taux marginal (jusqu’à 45 % + prélèvements sociaux) | La société : 15 % jusqu’à 42 500 € de bénéfice, puis 25 % |
| Amortissement du bien | Non | Oui |
| Plus-value à la revente | Régime des particuliers, avec abattements : exonération après 22 ans (impôt) et 30 ans (prélèvements sociaux) | Régime des sociétés, sans abattement ; les amortissements augmentent la plus-value |
| Bénéfices distribués | Imposés même s’ils ne sont pas distribués | Dividendes taxés au PFU, soit 31,4 % depuis le 1er janvier 2026 (30 % avant) |
| Changement de régime | Régime par défaut | Option irrévocable |
À l’IR, la plus-value immobilière est taxée à 19 % plus 17,2 % de prélèvements sociaux. Pour comprendre ces calculs, voir notre guide sur la plus-value et son taux d’imposition.
Nouveauté 2026 : le dispositif Jeanbrun. Le Pinel est fermé aux nouveaux investissements depuis le 1er janvier 2025. Il est remplacé par un amortissement pour la location nue. Il concerne les achats faits entre le 21 février 2026 et le 31 décembre 2028, avec une location nue de 9 ans, un amortissement de 3 à 5,5 % par an, plafonné à 8 000, 10 000 ou 12 000 euros. Les plafonds de loyers et de ressources du locataire s’appliquent.
Une SCI peut en profiter seulement si elle est soumise à l’impôt sur le revenu. Chaque associé doit garder ses parts pendant les 9 ans, et le logement ne peut être loué ni à un associé ni à un membre de son foyer fiscal. Faites valider ces conditions avant de signer.
Les limites à connaître avant d’acheter en SCI
Les principales limites d’une SCI sont la responsabilité des associés, les formalités et les coûts de fonctionnement.
- Responsabilité indéfinie, mais proportionnelle. Si la SCI ne paie pas, les créanciers peuvent se retourner contre les associés. Chacun répond selon ses parts, sans solidarité. Pour une dette de 100 000 €, un associé à 20 % paie 20 000 €.
- Deux associés minimum. Si une seule personne réunit toutes les parts, la société a un an pour régulariser.
- Des coûts réels. Comptez 1 000 à 2 000 € pour la création avec un professionnel, dont 191 € d’annonce légale en 2026. Prévoyez 1 000 à 2 000 € par an de comptabilité si elle est déléguée. Chaque année, il faut une assemblée générale, un procès-verbal et une déclaration de résultat.
- Pas d’aides pour particuliers. La SCI ne peut pas obtenir de prêt à taux zéro ni utiliser un PEL.
- Activité commerciale interdite. L’achat-revente régulier est exclu. La location meublée est vue comme commerciale par le fisc : au-delà de 10 % du chiffre d’affaires hors taxes, la SCI passe à l’IS. Une SCI jugée commerciale peut être requalifiée en société créée de fait, avec des associés solidaires.
- IS et revente. Sans abattement et avec amortissements, la plus-value peut coûter cher.
Les erreurs qui coûtent cher :
- Choisir l’IS sans simuler la revente.
- Copier des statuts types sans les adapter.
- Mélanger comptes personnels et comptes de la SCI.
- Apporter un bien déjà détenu sans chiffrer les frais ni la plus-value.
SCI ou nom propre : comparatif
Le nom propre est plus simple pour un achat seul. La SCI devient utile dès qu’on achète à plusieurs ou qu’on prépare une transmission.
| Situation | Meilleur choix | Pourquoi |
|---|---|---|
| Achat seul, résidence principale | Nom propre | Une SCI exige deux associés |
| Couple marié, projet simple | Souvent le nom propre | Le mariage protège déjà le conjoint |
| Concubins | SCI à étudier | Protection du survivant via les statuts |
| Parents et enfants, transmission | SCI familiale | Donations de parts tous les 15 ans |
| Achat locatif à plusieurs | SCI | Gestion simple, loyers partagés |
| Investisseur seul | Nom propre | Pas de formalités de société |
| Entrepreneur et locaux pro | SCI | Séparation immobilier et activité |
Comment acheter un bien en SCI (étapes)
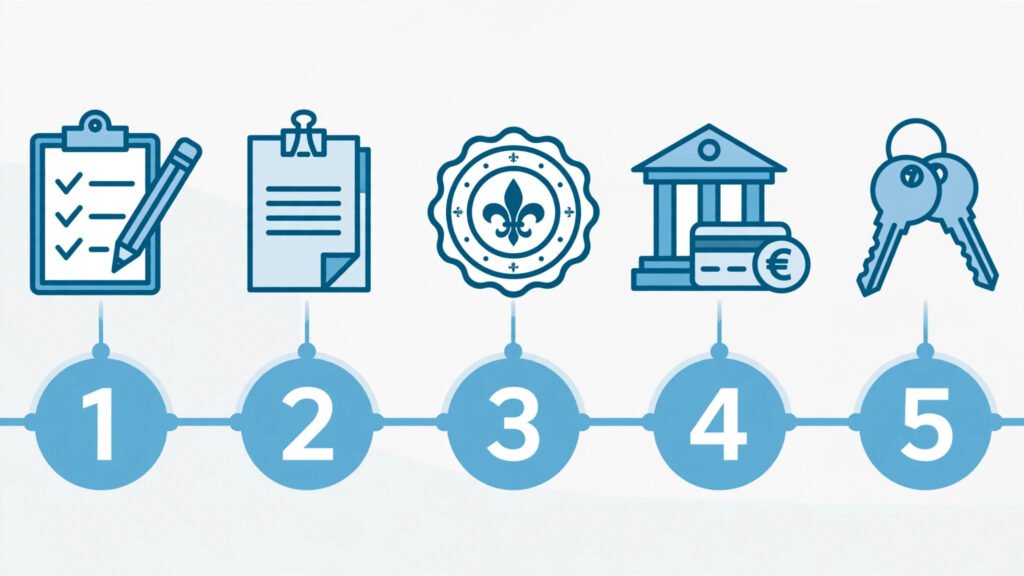
Pour acheter en SCI, créez d’abord la société, puis achetez le bien en son nom.
- Définir le projet. Choisissez les associés, la répartition des parts et le régime IR ou IS. Le type de bien compte aussi : un comparatif achat maison ou appartement aide à cadrer le budget.
- Rédiger les statuts. Un notaire ou un avocat est fortement conseillé. Nommez le gérant et fixez l’objet social et les apports.
- Publier et immatriculer. Passez une annonce légale, puis déposez le dossier au guichet unique de l’INPI pour obtenir le Kbis.
- Ouvrir le compte et financer. Déposez le capital sur un compte au nom de la SCI et demandez le prêt au nom de la société.
- Signer l’achat. Le compromis et l’acte sont signés au nom de la SCI. Les frais de notaire dépendent du bien (ancien ou neuf), pas de la structure. Acheter en SCI ne les réduit donc pas.
Chaque année, la SCI tient son assemblée et dépose sa déclaration. Les associés reportent leur part dans leur déclaration de revenus immobiliers.
Déjà propriétaire ? Un apport du bien à la SCI est possible, mais chiffrez d’abord les frais et la plus-value.
FAQ
Quels sont les avantages d’acheter en SCI ?
La SCI évite les blocages de l’indivision et facilite l’achat à plusieurs. Elle permet aussi de transmettre par donations de parts et de choisir entre IR et IS. Un associé peut en outre sortir sans faire vendre le bien.
Peut-on acheter une maison en SCI pour y habiter ?
Oui, notamment en SCI familiale. Prévoyez l’occupation dans les statuts et faites vérifier l’impact fiscal, surtout à l’IS.
Une SCI permet-elle d’éviter les droits de succession ?
Non. Elle permet de les réduire grâce aux donations de parts, aux abattements renouvelables tous les 15 ans et à la décote sur les parts.
Peut-on créer une SCI seul ?
Non, il faut au moins deux associés. Deux époux peuvent former une SCI ensemble, même mariés sous le régime de la communauté.
Combien coûte une SCI ?
Comptez 1 000 à 2 000 € pour la création avec un professionnel, dont 191 € d’annonce légale. La comptabilité déléguée coûte souvent 1 000 à 2 000 € par an.
En résumé
Une SCI vaut le coup pour acheter à plusieurs, transmettre un bien ou protéger un proche. Elle coûte du temps et de l’argent, et engage la responsabilité des associés. Simulez IR et IS, faites relire vos statuts et comparez avec le nom propre avant de vous lancer.