VEFA : les étapes de l’achat sur plan, de la réservation aux clés

La VEFA (vente en l’état futur d’achèvement) est un contrat par lequel vous achetez un logement neuf encore en construction, voire pas encore commencé. Vous payez le prix par tranches, au rythme du chantier. Le promoteur doit vous livrer un bien conforme aux plans et à la notice descriptive.
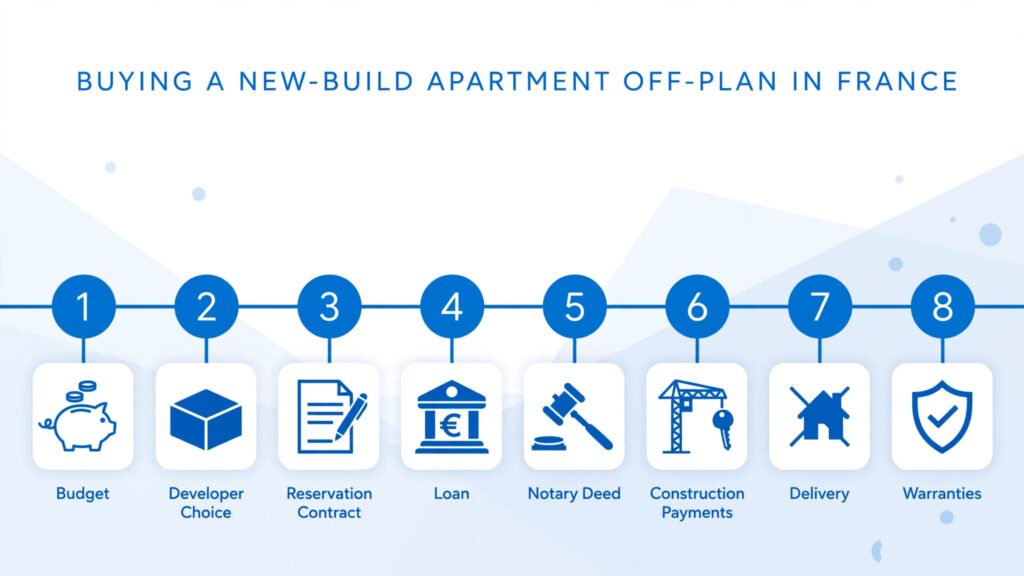
Les 8 étapes en bref :
- Fixer son budget et son financement
- Choisir le programme et le promoteur
- Signer le contrat de réservation (10 jours pour se rétracter)
- Obtenir son prêt
- Signer l’acte authentique chez le notaire
- Payer les appels de fonds selon l’avancement du chantier
- Réceptionner et prendre livraison du logement
- Faire jouer les garanties après la livraison
VEFA : définition et fonctionnement
L’achat sur plan est une vente encadrée par le Code de la construction et de l’habitation. On parle de « secteur protégé » : les règles sont impératives, et le promoteur ne peut pas y déroger. Il reste responsable du chantier jusqu’à la livraison. Vous n’intervenez pas dans la construction.
Ce que vous achetez réellement
À la signature de l’acte de vente, vous devenez propriétaire du terrain et de ce qui est déjà construit. Vous devenez ensuite propriétaire du reste au fur et à mesure que l’immeuble sort de terre. En échange, vous réglez le prix par paliers, liés à l’avancement des travaux.
VEFA, CCMI, VIR, vente à terme : ne pas confondre
| Contrat | Principe | Votre rôle |
|---|---|---|
| VEFA | Achat d’un logement en construction auprès d’un promoteur | Acquéreur |
| Vente à terme | Vous devenez propriétaire à l’achèvement. Les versements restent bloqués sur un compte jusqu’à la livraison. Rare en pratique. | Acquéreur |
| VIR | Vente d’un immeuble que le vendeur rénove | Acquéreur |
| CCMI | Vous faites construire une maison sur votre terrain | Maître d’ouvrage |
Vous hésitez encore entre une maison et un appartement ? Ce comparatif achat maison ou appartement vous aidera à trancher avant de choisir un programme.
Les 8 étapes d’un achat en VEFA
1. Fixer son budget et son financement
Commencez par votre capacité d’emprunt, auprès d’une banque ou d’un courtier. Les banques plafonnent le taux d’endettement, alors faites ce calcul avant de chercher. Intégrez dans votre budget les frais de notaire, l’assurance emprunteur et les premiers meubles. Vérifiez aussi votre éligibilité au PTZ (voir plus bas).
2. Choisir le programme et le promoteur
Les brochures et le logement témoin n’ont aucune valeur contractuelle. Seuls comptent la notice descriptive et les plans annexés au contrat. Avant de vous engager :
- Consultez le plan local d’urbanisme (PLU) en mairie, pour savoir ce qui peut être construit autour.
- Demandez un certificat d’urbanisme et vérifiez les risques de la zone (inondation, sismicité).
- Visitez d’autres programmes du même promoteur.
- Assurez-vous qu’il justifie d’une garantie d’achèvement et d’une assurance responsabilité.
3. Signer le contrat de réservation
Ce contrat préliminaire, souvent signé sous seing privé, engage le promoteur à vous réserver le logement. Il fixe déjà les conditions de la vente. Il doit décrire le bien (surface habitable, nombre de pièces, matériaux, emplacement dans l’immeuble). Il indique aussi le prix prévisionnel, la date prévue de la vente définitive et le délai d’exécution des travaux.
Le dépôt de garantie est facultatif. Il est versé sur un compte spécial, ouvert à votre nom. Son plafond dépend du délai avant l’acte définitif :
| Signature de l’acte | Dépôt maximum |
|---|---|
| Dans l’année | 5 % du prix |
| Entre 1 et 2 ans | 2 % du prix |
| Au-delà de 2 ans | Aucun dépôt autorisé |
Le délai de rétractation est de 10 jours. Il court à partir du lendemain de la première présentation du courrier recommandé qui vous notifie le contrat. Vous pouvez renoncer sans motif, et le dépôt vous est rendu en totalité.
Après ce délai, vous perdez le dépôt si vous renoncez, sauf dans les cas prévus par la loi. Il vous est restitué, dans un délai de trois mois, notamment si :
- le promoteur ne signe pas l’acte à la date prévue ;
- le prix final dépasse d’au moins 5 % le prix prévisionnel ;
- le logement décrit à l’acte diminue sa valeur de 10 % par rapport au contrat de réservation ;
- un équipement prévu n’est pas fourni ;
- les prêts que le promoteur s’est engagé à vous faire obtenir sont inférieurs de 10 % à ce qui était prévu.
4. Obtenir son prêt
Comptez environ trois mois pour déposer vos dossiers et remettre l’offre de prêt au notaire, selon les promoteurs. Une clause suspensive protège le promoteur et vous : sans prêt, la vente tombe et le dépôt est rendu.
Attention : la clause du contrat de réservation ne couvre que les prêts que le promoteur s’engage à vous faire obtenir. Pour les prêts que vous cherchez vous-même, faites ajouter une clause suspensive spécifique.
5. Signer l’acte authentique
Le contrat de vente définitif se signe devant notaire. Le projet d’acte doit vous être remis au moins un mois avant la signature. Sans contrat de réservation, un délai de réflexion de dix jours s’applique à la place.
Utilisez ce mois pour comparer l’acte au contrat de réservation. Vérifiez :
- la description du logement et la date de livraison, avec ses pénalités de retard ;
- le prix et les conditions de révision éventuelles ;
- le justificatif de la garantie d’achèvement ou de remboursement ;
- l’attestation d’assurance dommages-ouvrage ;
- le règlement de copropriété et l’état descriptif de division ;
- le plan coté et la notice technique.
Vous pouvez faire intervenir votre propre notaire. Les honoraires sont alors partagés entre les deux notaires, sans surcoût pour vous.
6. Payer les appels de fonds
Le promoteur appelle des fonds à chaque jalon du chantier, dans la limite des plafonds légaux (voir le tableau plus bas). Chaque appel doit être accompagné d’une attestation d’avancement des travaux établie par un homme de l’art. Les sommes sont versées sur le compte unique de l’opération.
7. Réception et livraison
Ne confondez pas les deux. La réception se fait entre le promoteur et les entreprises. La livraison est la remise des clés. Demandez le procès-verbal de réception : sa date déclenche les garanties de parfait achèvement, biennale et décennale.
À la livraison, visitez le logement avec attention. Testez les fenêtres, la ventilation, le chauffage, l’eau chaude. Comparez avec les plans et la notice. Faites noter chaque défaut dans un procès-verbal de livraison daté et signé par les deux parties. Le promoteur doit aussi vous remettre le diagnostic de performance énergétique au plus tard à ce moment.
Si vous émettez des réserves, le solde du prix (5 %) est consigné chez le notaire ou à la Caisse des Dépôts. Il n’est versé au promoteur qu’une fois les réserves levées.
8. Après la livraison
Vous avez un mois pour signaler par lettre recommandée les défauts apparents que vous n’aviez pas relevés le jour J. Souscrivez votre assurance habitation dès la remise des clés. Les garanties légales courent ensuite, comme détaillé plus bas.
Calendrier type : combien de temps dure une VEFA ?
Une VEFA dure en général entre deux et trois ans, de la réservation à la livraison. Seuls les délais légaux sont fixes. Les autres durées ci-dessous sont indicatives.
| Phase | Durée |
|---|---|
| Réservation → acte authentique | Environ 3 à 6 mois (prêt, projet d’acte d’un mois minimum) |
| Acte → livraison | Environ 18 à 30 mois selon la taille du programme |
| Livraison → notification des défauts apparents | 1 mois |
| Garantie de parfait achèvement | 1 an après la réception |
L’échéancier légal des paiements
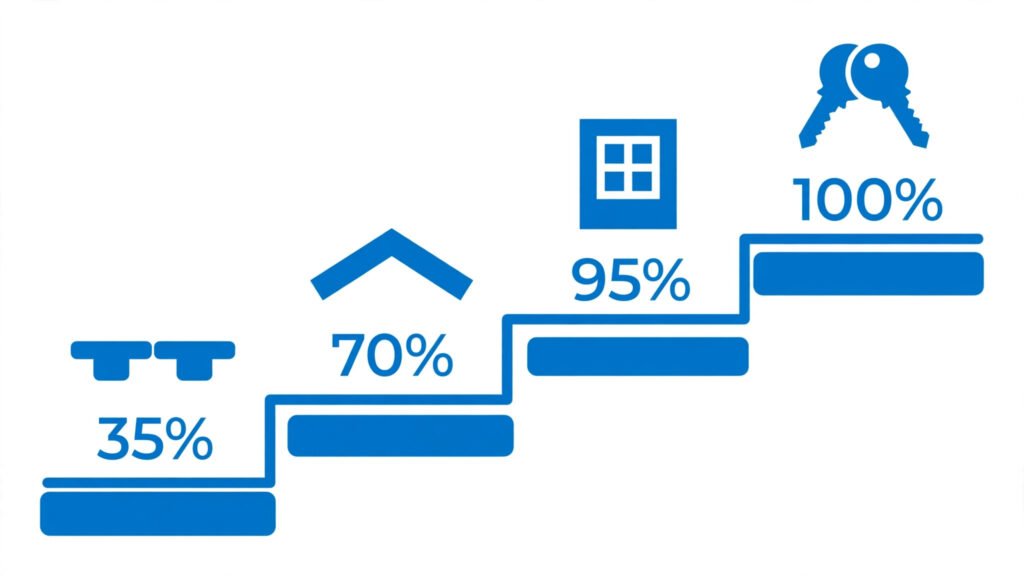
Le promoteur ne peut pas vous demander plus que ces pourcentages cumulés du prix :
| Jalon du chantier | Cumul maximum | Sur 250 000 € |
|---|---|---|
| Achèvement des fondations | 35 % | 87 500 € |
| Mise hors d’eau | 70 % | 175 000 € |
| Achèvement des travaux | 95 % | 237 500 € |
| Livraison (solde) | 100 % | 12 500 € de solde |
Deux points à retenir. Le contrat peut prévoir des appels plus faibles, jamais plus forts. Et le solde de 5 % n’est pas dû tant que des réserves de conformité restent ouvertes.
Certains sites indiquent encore 90 % à l’achèvement. C’est inexact : le plafond légal est de 95 %.
Avant le premier appel, aucune somme autre que le dépôt de garantie ne doit être versée. En principe, ce dépôt s’impute sur le prix.
Garanties et assurances de l’acquéreur
Vous êtes protégé avant, pendant et après le chantier. Voici l’essentiel.
| Garantie | Durée | Ce qu’elle couvre |
|---|---|---|
| Garantie d’achèvement ou de remboursement | Jusqu’à l’achèvement | Si le promoteur est défaillant, un garant (banque, assureur) finance la fin des travaux ou rembourse vos versements |
| Parfait achèvement | 1 an après la réception | Tous les désordres signalés à la réception ou dans l’année |
| Isolation phonique | 1 an après la livraison | Relève du parfait achèvement |
| Biennale (bon fonctionnement) | 2 ans après la réception | Équipements dissociables : volets, robinetterie, appareils |
| Décennale | 10 ans après la réception | Solidité de l’ouvrage, logement impropre à son usage. Elle se transmet aux acheteurs suivants. |
| Dommages-ouvrage | Prend effet après la 1re année | Paiement rapide des réparations de nature décennale |
Pour les opérations dont le permis de construire est déposé depuis le 1er janvier 2015, seule la garantie extrinsèque (fournie par un organisme extérieur) est autorisée. Le promoteur souscrit l’assurance dommages-ouvrage pour votre compte, et son coût est inclus dans le prix.
Un désordre apparaît ? Signalez-le sans attendre au promoteur par lettre recommandée. Si la réparation n’a pas lieu, saisissez le tribunal judiciaire avant la fin du délai de la garantie concernée (un, deux ou dix ans). Passé ce délai, vous perdez le droit d’agir.
La tolérance de surface relève du contrat, pas de ces garanties. Les actes prévoient souvent une marge de 5 % de surface en moins. Lisez cette clause avant de signer.
Le coût réel d’une VEFA
Le prix du contrat n’est pas la seule dépense. Prévoyez :
- Les frais de notaire : environ 2 à 3 % du prix dans le neuf, contre 7 à 9 % dans l’ancien. Sur 250 000 €, cela représente entre 5 000 et 7 500 €. Pour un chiffre précis, utilisez ce calcul des frais de notaire.
- Les frais de financement : assurance emprunteur, frais de dossier, garantie du prêt.
- L’équipement : cuisine, rangements, mobilier, selon ce qui est inclus dans la notice.
- Les charges de copropriété, souvent sous-estimées. Demandez le budget prévisionnel.
Le prix affiché est en général TTC. Une exonération temporaire de taxe foncière peut s’appliquer, mais elle varie selon les communes : faites-la confirmer par votre notaire.
Aides et fiscalité en 2026
Le prêt à taux zéro (PTZ)
Depuis le 1er avril 2025, le PTZ finance de nouveau le logement neuf dans toute la France, maisons individuelles comprises. Il est réservé aux primo-accédants, sous plafonds de ressources. Dans le collectif neuf, il peut couvrir de 20 % à 50 % du coût de l’opération selon votre tranche de revenus. Pour une maison neuve, la part va de 10 % à 30 %. Les conditions évoluent chaque année : vérifiez-les sur le site de l’ANIL avant de bâtir votre plan de financement.
Investir : de Pinel à Jeanbrun
Le dispositif Pinel s’est arrêté le 31 décembre 2024. Il est remplacé par le dispositif Jeanbrun (statut du bailleur privé), en vigueur pour les acquisitions réalisées entre le 21 février 2026 et le 31 décembre 2028. Il concerne des logements neufs en immeuble collectif, VEFA incluse. Le principe change : au lieu d’une réduction d’impôt, vous amortissez chaque année une fraction de la valeur du bien. En contrepartie, vous vous engagez à louer pendant neuf ans, avec des plafonds de loyers et de ressources.
Le choix est irrévocable, et ce régime ne convient qu’aux foyers suffisamment imposés. Les loyers se déclarent en revenus fonciers : voici comment remplir le formulaire 2044. Faites valider les taux et plafonds en vigueur par un conseiller en gestion de patrimoine.
6 pièges à éviter
- Vous fier à la brochure. Seule la notice descriptive annexée au contrat engage le promoteur.
- Verser de l’argent avant l’acte. Hors dépôt de garantie, aucune somme n’est due avant la signature chez le notaire.
- Oublier la clause suspensive pour votre propre prêt. Sans elle, vous risquez de perdre votre dépôt.
- Ignorer la clause de retard. Les contrats prévoient des causes légitimes de suspension du délai (intempéries, grève). Exigez un délai en mois et des pénalités claires. Notez par écrit chaque retard constaté.
- Payer un appel de fonds sans vérification. Demandez l’attestation d’avancement et contrôlez que le montant correspond à l’acte.
- Accepter la livraison sans réserves. Un défaut non noté se prouve beaucoup plus difficilement. Ne signez pas sans avoir tout testé.
FAQ
Combien de temps dure une VEFA ?
Généralement deux à trois ans entre la réservation et la livraison. Le chantier à lui seul prend environ 18 à 30 mois. La date de livraison figure au contrat, avec ses causes légitimes de report.
Peut-on annuler une VEFA après la réservation ?
Oui, pendant 10 jours, sans motif ni pénalité. Ensuite, seules certaines situations permettent de récupérer le dépôt de garantie : refus de prêt, prix supérieur d’au moins 5 %, équipement non fourni, par exemple.
Que se passe-t-il si le promoteur fait faillite ?
La garantie d’achèvement ou de remboursement intervient. Un garant, banque ou assureur, finance la fin des travaux ou rembourse vos versements.
Quand paie-t-on en VEFA ?
À chaque étape du chantier : jusqu’à 35 % aux fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement. Le solde de 5 % est versé à la livraison.
Que faire en cas de retard de livraison ?
Relisez la clause de délai et les causes de suspension prévues au contrat. Si le retard n’est pas justifié, réclamez les pénalités par lettre recommandée. Un avocat ou l’ADIL de votre département peut vous aider.
Peut-on modifier les plans de son logement ?
Parfois. Certains promoteurs acceptent des travaux modificatifs (déplacer une cloison, changer un revêtement), souvent facturés et soumis à des délais. Le contrat peut aussi vous laisser réaliser certains travaux vous-même, comme le carrelage mural ou l’équipement de la salle de bain.
Checklist avant de signer
- Notice descriptive et plans annexés, conformes à ce que vous avez visité
- Justificatif de garantie d’achèvement ou de remboursement
- Attestation d’assurance dommages-ouvrage
- Clause suspensive de prêt, y compris pour vos propres crédits
- Date de livraison en mois, avec pénalités de retard
- Échéancier de paiement conforme aux plafonds légaux
Cet article a une portée informative et ne remplace pas l’avis d’un notaire ou d’un avocat. Pour toute question sur votre dossier, l’ANIL et votre ADIL départementale proposent des conseils gratuits et neutres.