Acheter une maison à rénover : les 10 pièges qui coûtent le plus cher

Une maison à rénover coûte moins cher à l’achat qu’une maison en bon état. Mais le prix affiché ne dit rien du coût final. Les mauvaises surprises viennent du chantier, des papiers et du financement.
Ce guide présente les 10 pièges les plus fréquents en France. Pour chacun, vous verrez ce qu’il peut coûter, comment le repérer à la visite et quelle clause ou quel document vous protège.
L’essentiel
- Calculez le coût total avant de vous projeter : achat, frais de notaire, travaux et marge de 15 à 20 %.
- Faites expertiser la toiture, l’humidité et l’électricité avant de signer.
- Exigez tous les diagnostics, l’audit énergétique si le DPE est mauvais, et le contrôle d’assainissement.
- Placez des conditions suspensives dans le compromis : prêt, expertise, urbanisme.
- Vérifiez les aides 2026 avant d’acheter, et ne signez pas un devis trop tôt.
Bonne affaire ou piège ? Le test du coût total
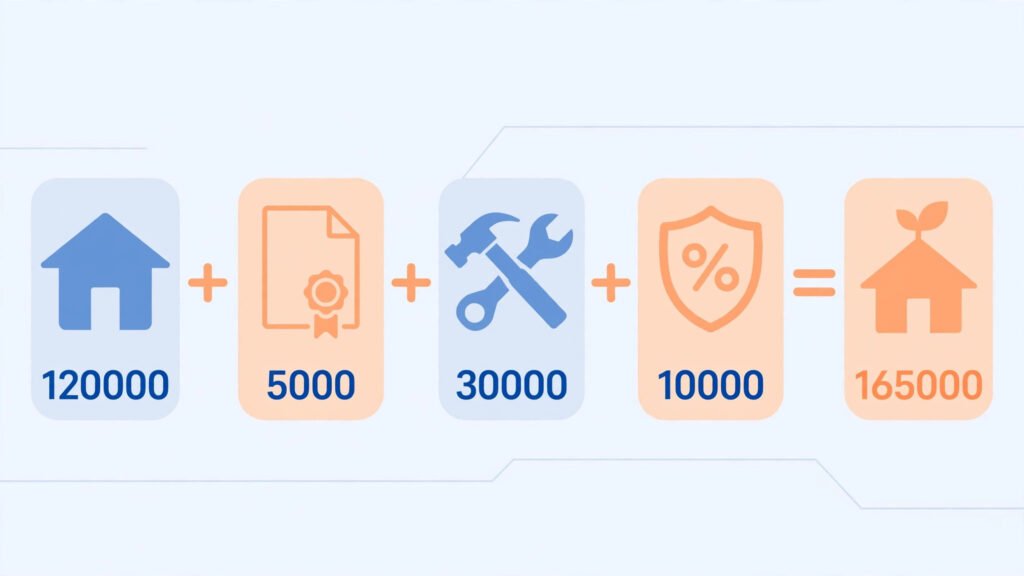
Une maison à rénover est une bonne affaire si le prix d’achat plus les travaux reste nettement sous le prix d’une maison comparable déjà rénovée. Sinon, l’économie n’existe que sur le papier.
Faites ce calcul avant toute offre :
- Le prix d’achat.
- Les frais de notaire : 7 à 8 % dans l’ancien. Vous pouvez calculer vos frais de notaire en quelques clics.
- Les travaux, chiffrés par devis.
- Une marge de 15 à 20 % pour les imprévus.
- Le prix d’une maison rénovée équivalente dans le secteur, à partir des ventes réelles (base DVF).
Prenons un exemple. Une maison de 100 m² est affichée 180 000 €. Les devis totalisent 70 000 €. La marge de 15 % ajoute 10 500 €. Le total hors frais atteint 260 500 €. Une maison rénovée voisine se vend 300 000 €. L’écart est de 39 500 € (13 %), en échange de plusieurs mois de chantier. Si cet écart tombait sous le niveau de la marge, mieux vaudrait passer votre chemin.
Les notaires rappellent aussi qu’un logement classé G peut se vendre jusqu’à 15 % moins cher au m². Cette décote ne vaut que si elle dépasse le coût de la remise à niveau énergétique.
Les 10 pièges à éviter
Les 10 pièges de l’achat d’une maison à rénover sont : sous-estimer le budget, craquer sur un coup de cœur, négliger les diagnostics, rater les défauts de structure, oublier l’assainissement, ignorer l’urbanisme, miser sur des aides dépassées, mal financer, signer un compromis sans protection et mal piloter le chantier.
1. Sous-estimer le budget travaux
C’est le piège le plus coûteux. Une estimation « à l’œil » oublie presque toujours un poste : électricité, toiture, chauffage. Demandez au moins trois devis détaillés, lot par lot. Un écart énorme entre deux devis doit vous alerter. Comptez aussi le temps : un chantier lourd dure plusieurs mois, parfois plus d’un an. Pendant ce temps, vous payez le prêt, et parfois un loyer.
2. Acheter sur un coup de cœur
Le coup de cœur cache les défauts. Visitez au moins deux fois, à des heures différentes, pour juger la lumière, le bruit et le voisinage. Venez avec une check-list et notez chaque défaut par écrit. Avant d’offrir, faites venir un artisan, un architecte ou un expert bâtiment. Son avis coûte peu face à une erreur de plusieurs milliers d’euros.
3. Négliger les diagnostics
Le dossier de diagnostic technique doit être joint dès le compromis. Il couvre le DPE, l’amiante (permis avant juillet 1997), le plomb (logement d’avant 1949), les termites, l’électricité et le gaz (installations de plus de 15 ans) et les risques naturels. Pour une maison classée F ou G, puis E depuis 2025, l’audit énergétique est obligatoire à la vente. Lisez les conclusions : une anomalie électrique devient vite un devis. Et un diagnostic ne supprime pas le risque de vice caché.
4. Passer à côté des défauts structurels
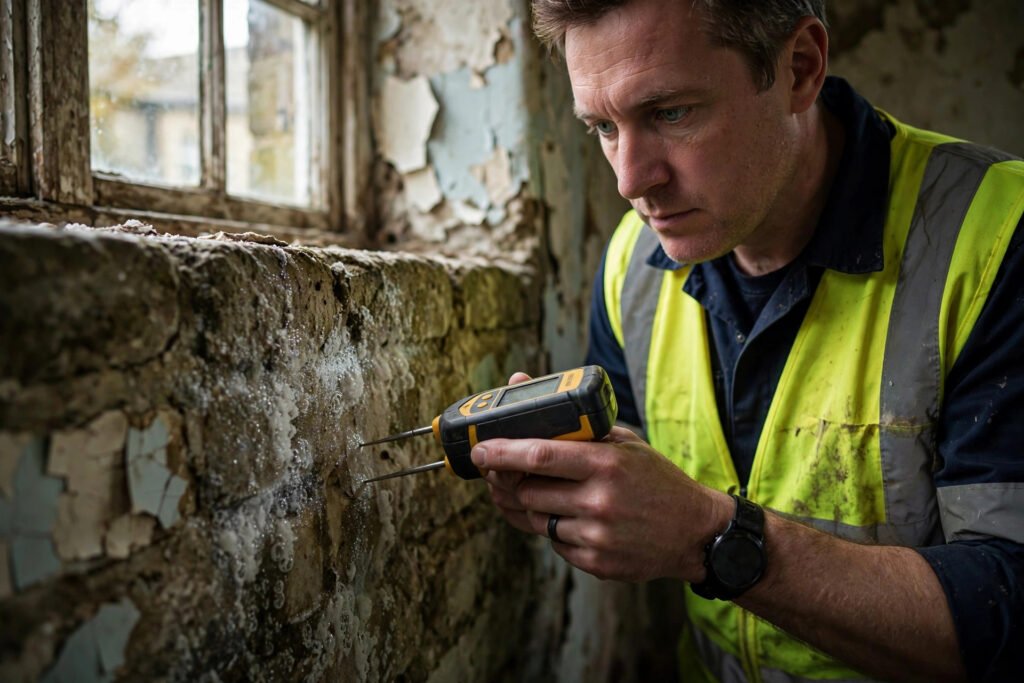
Toiture, humidité, fondations et charpente pèsent le plus lourd. Regardez la couverture (tuiles cassées, mousse), les gouttières et les taches au plafond. Repérez l’humidité : odeur de renfermé, peinture cloquée, salpêtre. Méfiez-vous des fissures larges ou en escalier. Cherchez les traces d’insectes dans la charpente, et la mérule, un champignon très coûteux à traiter. Sur sol argileux, consultez l’état des risques pour le retrait-gonflement des argiles.
5. Oublier l’assainissement non collectif
Sans tout-à-l’égout, la maison dépend d’une fosse ou d’un système individuel. Le contrôle du SPANC doit être joint à la vente et reste valable trois ans. S’il est non conforme, l’acheteur doit refaire l’installation dans l’année qui suit la signature. La facture se chiffre en milliers d’euros. Demandez le rapport avant l’offre et négociez le prix.
6. Ignorer l’urbanisme
Une extension ou une véranda sans permis devient votre problème : mise en conformité, voire démolition. Demandez en mairie le règlement du PLU et un certificat d’urbanisme. Réclamez les autorisations des travaux passés. Vérifiez les servitudes, le cahier des charges du lotissement et l’éventuelle zone protégée (avis de l’architecte des Bâtiments de France). En cas de succession ou d’indivision, le notaire contrôle qui peut vendre.
7. Compter sur des aides qui ont changé
Les aides évoluent vite. Vérifiez-les avant d’acheter, pas après. Au 5 octobre 2026, MaPrimeRénov’ a rouvert le 23 février 2026 pour tous les ménages, avec un budget de 3,6 milliards d’euros. La rénovation d’ampleur vise les logements classés E, F ou G, avec un gain minimal de deux classes énergétiques. Depuis janvier 2026, l’isolation des murs et les chaudières à bois ne sont plus financées par le parcours « par geste ». Il faut aussi une entreprise RGE, et pour une rénovation d’ampleur, signer le devis seulement après la confirmation de l’aide. D’autres leviers existent : TVA à 5,5 % sur les travaux énergétiques éligibles et éco-PTZ jusqu’à 50 000 €. Confirmez tout sur France Rénov’ avant de signer.
8. Mal financer le projet
Une banque finance d’abord l’achat. Les travaux demandent leur propre plan : prêt immobilier incluant les travaux, prêt travaux, éco-PTZ pour la rénovation énergétique, ou PTZ sous conditions. Demandez un déblocage des fonds par étapes, sur factures. Si vous visez la location, retenez le calendrier : les logements G sont interdits à la location depuis 2025, les F le seront en 2028 et les E en 2034. Une partie des travaux peut alors se déduire, comme l’explique ce guide sur le formulaire 2044 des revenus fonciers.
9. Signer un compromis sans protections
Le compromis vous engage. Vous disposez de 10 jours pour vous rétracter. Ajoutez des conditions suspensives : obtention du prêt (souvent 45 à 60 jours), expertise technique, autorisations d’urbanisme. Côté vices cachés, le compromis entre particuliers contient souvent une clause d’exonération. Elle ne protège pas un vendeur qui connaissait le défaut et l’a caché. L’action se prescrit par deux ans à compter de la découverte, mais la preuve reste difficile : mieux vaut expertiser avant. Vos devis sont aussi un levier de négociation.
10. Mal choisir ses artisans et piloter le chantier
Vérifiez l’assurance décennale, la mention RGE si vous visez des aides, et les références. Exigez des devis détaillés et payez selon l’avancement, jamais un gros acompte. Les gros travaux relèvent en principe de l’assurance dommages-ouvrage : renseignez-vous auprès d’un assureur. Respectez l’ordre logique : démolition, gros œuvre, réseaux (électricité, plomberie, ventilation), toiture et menuiseries, cloisons et isolation, puis finitions. Un architecte ou un maître d’œuvre peut coordonner les lots.
Combien prévoir ? Budget par niveau de travaux
Comptez 250 à 500 €/m² pour une rénovation légère et 900 à 1 500 €/m² pour une rénovation complète avec isolation et chauffage.
| Niveau de travaux | Contenu type | Budget au m² | Maison de 100 m² |
|---|---|---|---|
| Légère | Peinture, sols, finitions | 250 à 500 € | 25 000 à 50 000 € |
| Intermédiaire (estimation) | Électricité, plomberie, cuisine, salle de bain, menuiseries | 500 à 900 € | 50 000 à 90 000 € |
| Complète | Isolation, chauffage, réseaux, finitions | 900 à 1 500 € | 90 000 à 150 000 € |
Ce sont des ordres de grandeur. Ils varient selon la région, les matériaux et l’état du bâti. La toiture, les fondations et l’assainissement se chiffrent à part, sur devis. Pour une seule pièce d’eau, consultez ce guide sur le budget, les étapes et les aides pour rénover une salle de bain.
Les sources conseillent une marge de 10 à 30 %. Pour une maison ancienne, 15 à 20 % est un minimum raisonnable.
Check-list avant de faire une offre
- Comparez le prix au m² avec les ventes récentes du secteur.
- Obtenez trois devis détaillés par lot principal.
- Réunissez tous les diagnostics, et l’audit énergétique si le DPE est E, F ou G.
- Demandez le rapport du SPANC s’il n’y a pas de tout-à-l’égout.
- Faites vérifier le PLU et les autorisations des travaux passés.
- Consultez l’état des risques : inondation, argile, mouvements de terrain.
- Obtenez l’accord de principe de la banque, travaux inclus.
- Vérifiez les aides sur France Rénov’, puis rédigez le compromis avec ses conditions suspensives.
Quand renoncer
Renoncez, ou renégociez fortement, dans ces cas :
- les fissures sont actives ou les fondations touchées ;
- la mérule est confirmée, ou l’humidité est chronique sans cause identifiée ;
- le terrain est en partie inconstructible, ou une extension n’a jamais été autorisée ;
- le coût total approche le prix d’une maison déjà rénovée ;
- le budget travaux dépasse votre capacité d’emprunt.
Dans ces situations, un bien prêt à habiter est plus sûr. Vous hésitez encore sur le type de bien ? Ce comparatif achat maison ou appartement peut vous aider à trancher.
FAQ
Est-ce rentable d’acheter une maison à rénover ?
Oui, si le total achat, travaux et marge reste nettement sous le prix d’une maison rénovée comparable. La rentabilité dépend du devis réel, pas du prix affiché. Sans cet écart, l’intérêt se limite à la personnalisation du logement.
Quelle marge prévoir pour les imprévus ?
Prévoyez 15 à 20 % du budget travaux pour une maison ancienne. Les sources donnent entre 10 et 30 %. Plus le bâti est vieux et peu inspecté, plus vous devez viser le haut de la fourchette.
Peut-on négocier le prix d’une maison à rénover ?
Oui. Appuyez-vous sur des devis, les diagnostics et le contrôle d’assainissement. Une offre argumentée, conditionnée à une expertise et à l’obtention du prêt, pèse plus qu’une simple demande de rabais.
Peut-on emprunter pour acheter et rénover ?
Oui, avec un prêt immobilier incluant les travaux ou un prêt travaux séparé. La banque examine l’apport, le taux d’endettement et les devis. L’éco-PTZ peut financer la rénovation énergétique sans intérêts, jusqu’à 50 000 €.
Faut-il un architecte ?
Pas toujours. Pour une rénovation légère, un artisan suffit. Dès qu’il y a de la structure, une extension ou plusieurs corps de métier, un architecte ou un maître d’œuvre sécurise le budget et le planning.
Conclusion
Une maison à rénover peut être une très bonne affaire, à condition de calculer avant de s’attacher. Chiffrez avec des devis, faites expertiser, protégez-vous dans le compromis et vérifiez les aides du moment. Si les chiffres ne tiennent pas, un bien prêt à habiter reste souvent plus sûr.