Déclaration d’impôts et immobilier : le formulaire 2042 expliqué (2026)

Si vous possédez un bien loué, nu ou meublé, le formulaire 2042 ne suffit presque jamais tout seul. Selon votre situation, il faut y associer la bonne annexe — 2042-C-PRO, 2044 ou 2044-SPE — et cocher les bonnes cases. Se tromper de formulaire ou de régime fiscal peut coûter plusieurs centaines d’euros d’impôt évitables. Ce guide reprend, type de bien par type de bien, ce qu’un propriétaire-bailleur doit savoir pour la campagne 2026 (revenus 2025).
Le formulaire 2042, socle de votre déclaration de revenus
Le formulaire 2042 est le document central que tout foyer fiscal domicilié en France doit transmettre chaque année pour déclarer ses revenus. Il regroupe salaires, pensions, revenus fonciers et revenus professionnels, et sert de base au calcul de l’impôt. Aucun propriétaire-bailleur ne peut s’en passer, même si le détail de ses revenus locatifs se calcule sur une annexe séparée — que le bien soit une maison ou un appartement, c’est le mode de location (nue ou meublée) qui détermine le régime fiscal, pas le type de bien.
À quoi sert la 2042 et qui doit la remplir
Tout contribuable domicilié en France doit déposer une 2042, imposable ou non. Pour un propriétaire, elle sert à reporter le résultat final de son activité locative : le montant net après abattement (micro-foncier ou micro-BIC), ou le bénéfice/déficit calculé sur une annexe. C’est elle qui centralise le foyer fiscal et applique le quotient familial.
Cerfa n°10330 : où le trouver et comment le remplir en ligne
Le formulaire 2042 porte le numéro Cerfa 10330. En ligne, sur impots.gouv.fr, une partie des revenus (salaires, pensions) est déjà préremplie. Les revenus immobiliers ne le sont que partiellement : un résultat de liasse fiscale peut apparaître automatiquement, mais un micro-foncier ou micro-BIC déclaré pour la première fois doit être saisi à la main. La version papier reste réservée aux foyers sans accès internet.
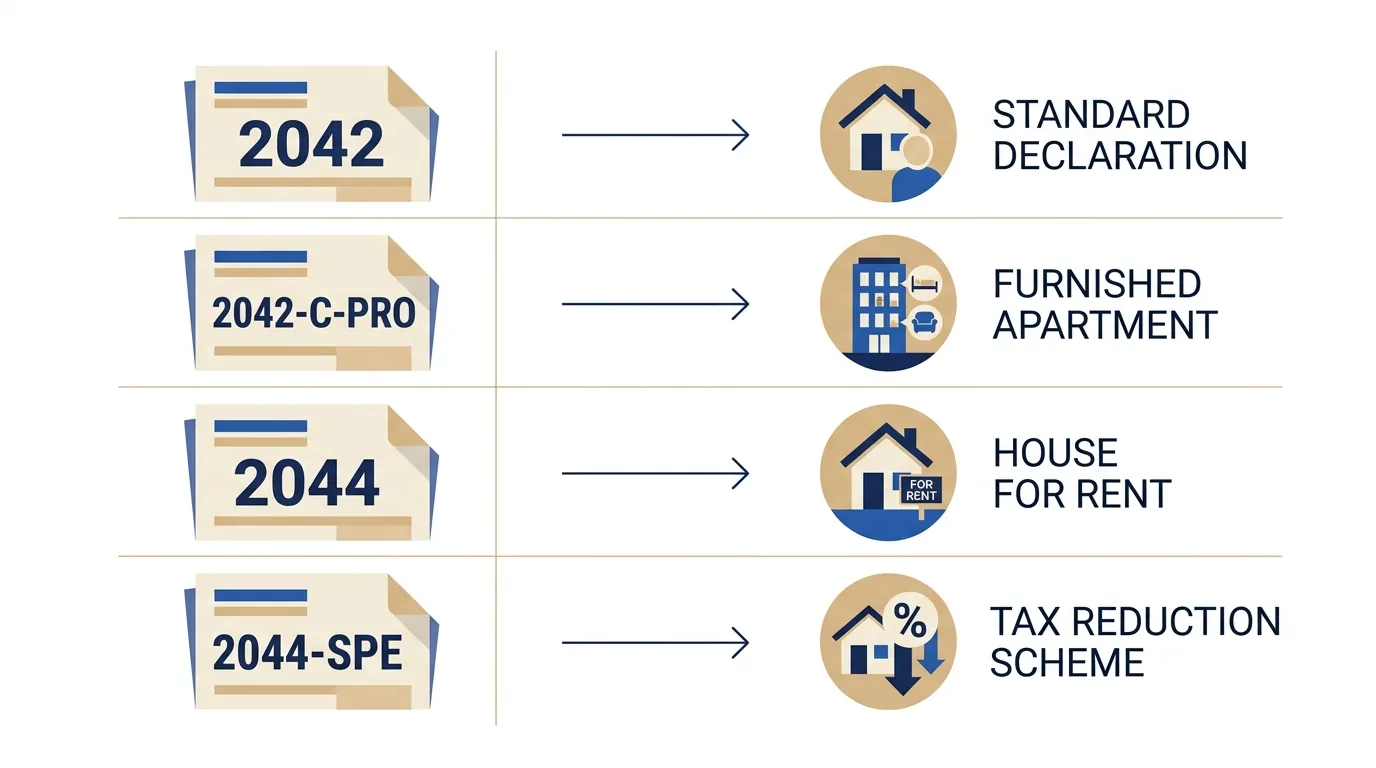
Les annexes immobilières : 2042-C, 2042-C-PRO, 2044, 2044-SPE
Identifiez d’abord le type de location, puis le régime fiscal, avant de choisir l’annexe.
| Formulaire | Cerfa | Concerne |
|---|---|---|
| 2042 | n°10330 | Déclaration générale, tous revenus du foyer |
| 2042-C | n°11222* | Revenus complémentaires (dont micro-foncier avancé) |
| 2042-C-PRO | n°11222 | Location meublée (LMNP/LMP), régime réel ou micro-BIC |
| 2044 | — | Revenus fonciers au régime réel (location nue) |
| 2044-SPE | — | Location nue avec dispositif de défiscalisation (Pinel, Robien, Borloo…) |
En ligne, ces annexes s’affichent automatiquement dès que vous cochez la rubrique de votre situation à l’étape « revenus ».
Déclarer un bien loué nu (non meublé) : revenus fonciers
Un bien loué vide relève de la catégorie des revenus fonciers, et non des BIC. Deux régimes coexistent : le micro-foncier, simple mais forfaitaire, et le régime réel, plus lourd mais souvent plus avantageux dès que les charges sont importantes.
Micro-foncier vs régime réel : lequel choisir
Le micro-foncier s’applique de plein droit si vos revenus fonciers bruts ne dépassent pas 15 000 € par an, tous biens confondus, avec un abattement forfaitaire de 30 %. Le régime réel devient obligatoire au-delà, mais reste accessible sur option en dessous — pertinent si vos charges réelles (travaux, intérêts d’emprunt, taxe foncière) dépassent 30 % de vos loyers.
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Seuil | Revenus bruts ≤ 15 000 €/an | Au-delà de 15 000 €, ou sur option |
| Abattement | 30 % forfaitaire | Aucun, charges réelles déduites |
| Formulaire | 2042, case 4BE | 2044 |
| Déficit possible | Non | Oui |
Case 4BE : déclarer en micro-foncier sur la 2042
En micro-foncier, tout se joue directement sur la 2042 : vous reportez le montant brut des loyers perçus (charges comprises) en case 4BE. L’administration applique elle-même l’abattement de 30 % pour obtenir le revenu imposable. Aucune annexe n’est nécessaire dans ce cas.
Formulaire 2044 : charges déductibles et report vers la 2042
Au régime réel, le formulaire 2044 détaille les loyers perçus et les charges déductibles : frais de gestion, assurances (propriétaire non-occupant, garantie loyers impayés), copropriété, taxe foncière, travaux d’entretien, intérêts d’emprunt. Le résultat — bénéfice ou déficit — se reporte sur la 2042, cases 4BA à 4BF. Pour le détail case par case, notre guide dédié aux revenus fonciers va plus loin.
Les travaux pèsent souvent lourd dans le calcul : une rénovation de salle de bain, par exemple, peut réduire fortement le résultat foncier de l’année où elle est facturée.
Le déficit foncier : un levier souvent sous-exploité
Quand les charges dépassent les loyers, vous générez un déficit foncier. Il est imputable sur votre revenu global dans la limite de 10 700 € par an (15 300 € si le bien relève du dispositif « Louer Abordable »/Cosse). Au-delà de ce plafond, ou pour la part liée aux intérêts d’emprunt, le déficit se reporte sur les revenus fonciers des dix années suivantes.
Exemple : 9 000 € de loyers annuels pour 13 500 € de charges (dont 3 000 € d’intérêts d’emprunt) donnent un déficit de 4 500 €. Les 3 000 € d’intérêts ne s’imputent que sur les futurs revenus fonciers ; les 1 500 € restants réduisent directement le revenu global de l’année.
Formulaire 2044-SPE : dispositifs de défiscalisation
Si votre bien loué nu bénéficie d’un dispositif comme Pinel, Duflot, Scellier, Robien ou Borloo, c’est le 2044-SPE qui s’impose, pas le 2044 classique. Il intègre l’amortissement propre au dispositif et les engagements de location associés (durée, plafonds de loyer, ressources du locataire).
Déclarer un bien loué meublé (LMNP / LMP) : formulaire 2042-C-PRO
Contrairement à la location nue, la location meublée relève fiscalement des bénéfices industriels et commerciaux (BIC), même si l’activité reste civile. Le formulaire à utiliser est le 2042-C-PRO.
LMNP ou LMP : quelle case cocher
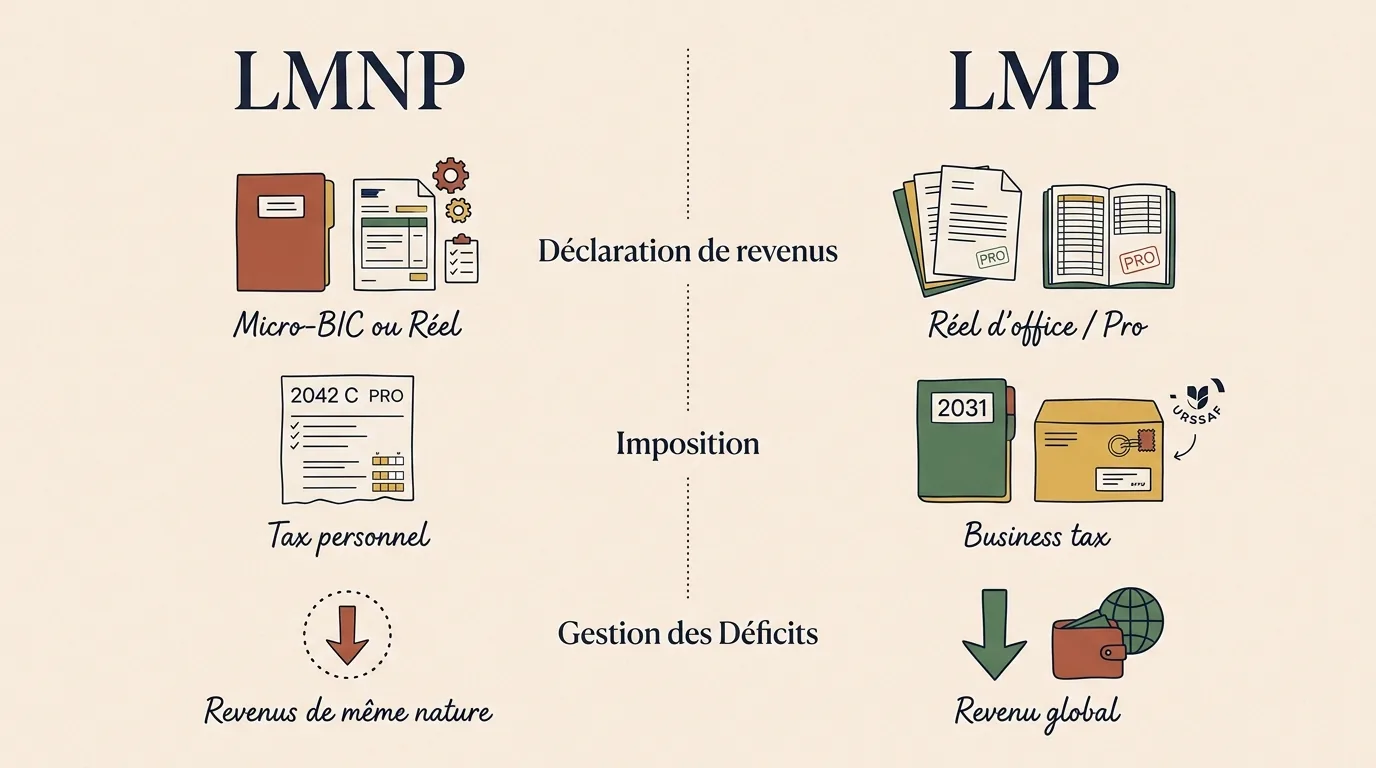
Deux statuts existent. Le LMNP (loueur en meublé non professionnel) coche « Revenus des locations meublées non professionnelles ». Le LMP (loueur en meublé professionnel) — réservé aux recettes locatives élevées et dominantes dans les revenus du foyer — coche « Revenus industriels et commerciaux professionnels » et déclare en plus ses cotisations à la sécurité sociale des indépendants.
Micro-BIC : seuils et abattements
Le régime micro-BIC s’applique de plein droit sous certains plafonds de recettes, avec un abattement automatique sur le montant déclaré.
| Type de location meublée | Seuil de recettes | Abattement |
|---|---|---|
| Meublé de tourisme non classé | 15 000 € | 30 % |
| Meublé de tourisme classé / chambre d’hôte | 83 600 €* | 50 % |
| Location meublée classique (hors tourisme) | 83 600 €* | 50 % |
*Seuils communiqués pour la campagne 2026 — vérifiez le montant exact en vigueur sur impots.gouv.fr avant de déclarer, ces plafonds ayant été révisés ces dernières années.
En LMNP, selon votre situation exacte (régime social, type de location), le montant se reporte dans l’une des cases 5NI, 5NG, 5NJ, 5NK ou 5NL. En LMP, ce sont les cases 5KP, 5LP ou 5MP.
Régime réel et amortissement : les cases à connaître
Au régime réel, une liasse fiscale doit être établie — un bilan comptable intégrant l’amortissement du bien, souvent réalisé avec un expert-comptable. En LMNP, le bénéfice se reporte en case 5NA, 5OA ou 5PA, le déficit en case 5NY, 5OY ou 5PY. En LMP, le bénéfice va en case 5KC, 5LC ou 5MC, le déficit en 5KF, 5LF ou 5MF. Le traitement du déficit diffère nettement : en LMP, il s’impute sans limite sur le revenu global et se reporte six ans en cas d’excédent ; en LMNP, il ne s’impute que sur des revenus de même nature, sur dix ans.
Piège fréquent : l’administration préremplit parfois automatiquement les revenus de plateformes comme Airbnb dans la case du micro-BIC, même si vous avez opté pour le régime réel dès la première année. Si vous ne corrigez pas ce montant, vous risquez une double imposition. Vérifiez systématiquement le prérempli avant de valider.
Location saisonnière et seuil de 23 000 € de cotisations sociales
Au-delà de 23 000 € de recettes locatives saisonnières par an, l’affiliation à la sécurité sociale des indépendants devient en principe obligatoire, même en restant LMNP fiscalement — sauf si l’activité est confiée à un professionnel titulaire d’une carte immobilière. Les cotisations se reportent en cases DSCA/DSCB, après avoir coché la case d’affiliation DSAE.
Cas particuliers immobiliers à ne pas oublier
La déclaration d’occupation des biens immobiliers
Depuis 2023, tout propriétaire doit renseigner, dans la rubrique « Biens immobiliers » de son espace impots.gouv.fr, la situation d’occupation de chaque bien (résidence principale, secondaire, loué, vacant). Cette formalité est distincte de la déclaration de revenus : elle ne concerne que l’usage du bien, pas les montants perçus, et n’a besoin d’être refaite que si votre situation a changé. Si vous venez d’acquérir un bien à mettre en location, pensez aussi à vérifier les frais de notaire liés à l’achat et, selon l’âge du logement, à ses obligations en matière de diagnostic et d’audit énergétique, qui conditionnent parfois le droit de louer.
Plus-value immobilière : ce que la 2042 ne couvre pas
La 2042 ne sert pas à calculer l’impôt sur une plus-value de cession. Lorsque vous vendez un bien (hors résidence principale), c’est le notaire qui calcule et prélève cet impôt au moment de la vente, via le formulaire 2048-IMM — indépendamment de votre déclaration annuelle. Le taux et les abattements pour durée de détention diffèrent selon qu’il s’agit d’une résidence secondaire ou d’un bien locatif : voir notre article sur la plus-value et le taux d’imposition d’une résidence secondaire.
SCI à l’impôt sur le revenu
Si votre bien est détenu via une SCI ayant opté pour l’impôt sur le revenu, la société ne paie pas d’impôt elle-même : chaque associé reporte sa quote-part du résultat sur sa propre 2042 (ou 2044 en cas de location nue), au prorata de ses parts, même sans distribution effective.
Étapes pratiques pour remplir sa déclaration 2042 en ligne
- Connectez-vous à votre espace particulier avec votre numéro fiscal à 13 chiffres.
- Vérifiez le prérempli : salaires, pensions, éventuel résultat de liasse fiscale.
- Cochez les rubriques immobilières de votre situation (foncier, LMNP, LMP) pour faire apparaître les bonnes annexes.
- Complétez les cases manquantes : montant micro-foncier/micro-BIC, ou résultat détaillé de la 2044.
- Vérifiez le récapitulatif, en particulier les montants remontés automatiquement des plateformes de location.
- Validez et conservez l’accusé de réception. La correction reste possible en ligne jusqu’à la mi-décembre.
Dates limites de la déclaration 2026 (revenus 2025)
Le calendrier dépend du mode de déclaration et, en ligne, de votre département de résidence.
| Mode de déclaration | Date limite |
|---|---|
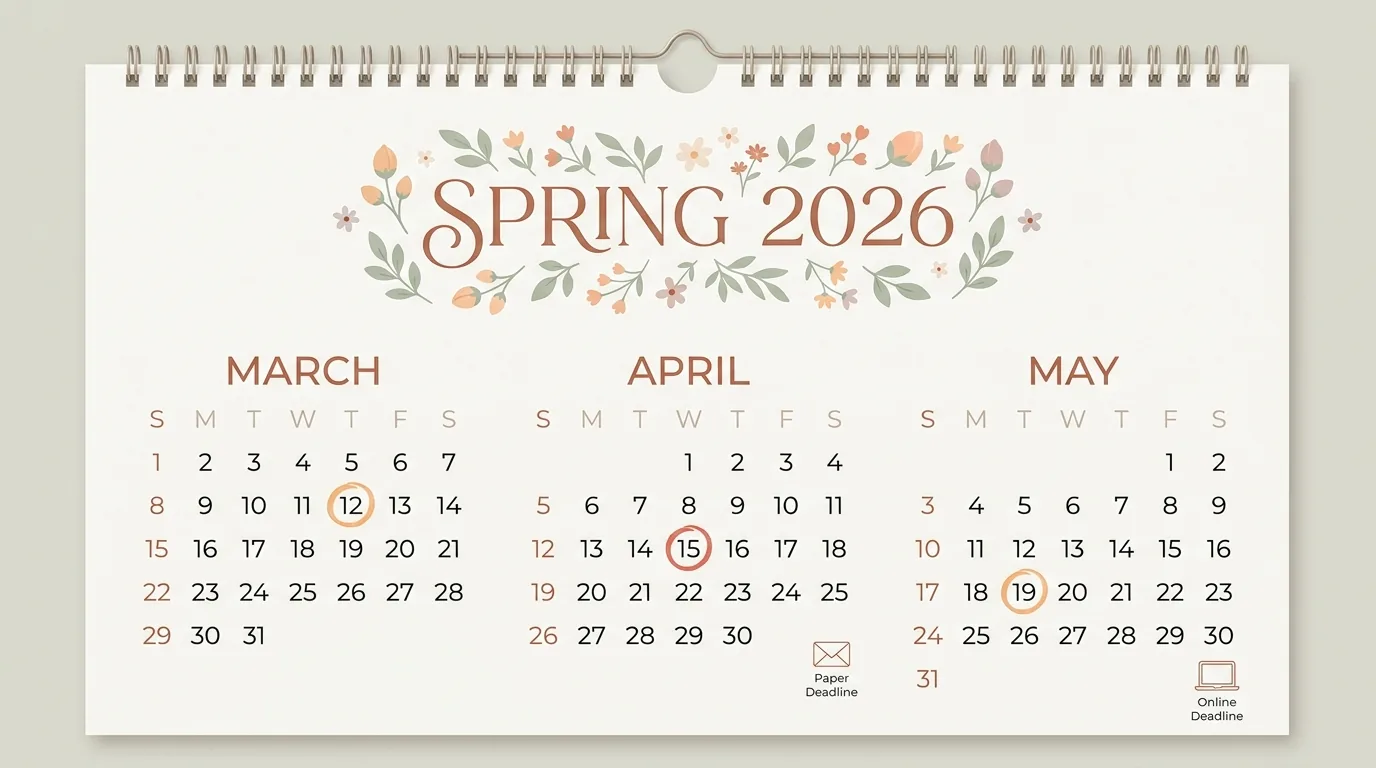
| Papier | 19 mai 2026 (cachet de La Poste faisant foi) |
| En ligne — départements 01 à 19 et non-résidents | 21 mai 2026 |
| En ligne — départements 20 à 54 | 28 mai 2026 |
| En ligne — départements 55 à 976 | 4 juin 2026 |
L’ouverture du service de déclaration en ligne est prévue début avril 2026. L’avis d’imposition, indiquant un éventuel solde à payer ou un remboursement, arrive généralement fin juillet.
Erreurs fréquentes et pénalités de retard
Trois erreurs reviennent souvent : déclarer en micro alors que le régime réel a été choisi (risque de double imposition), oublier la déclaration d’occupation des biens, et confondre les cases LMNP/LMP lors d’un changement de statut en cours d’année.
Un retard de déclaration entraîne une majoration de 10 % dès le premier jour. Elle peut grimper à 20-40 % après mise en demeure restée sans réponse, et jusqu’à 80 % en cas d’activité non déclarée. Des intérêts de retard s’ajoutent, calculés sur le montant dû.
FAQ — Déclaration immobilière et formulaire 2042
Quelle case du formulaire 2042 pour des revenus fonciers en micro-foncier ? La case 4BE, sur la déclaration principale 2042, sans besoin d’annexe supplémentaire.
Faut-il remplir la 2044 en plus de la 2042 ? Oui, dès que vos revenus fonciers bruts dépassent 15 000 € par an, ou sur option en dessous. Le résultat de la 2044 se reporte ensuite sur la 2042.
Quelle différence entre le formulaire 2042 et le 2042-C-PRO ? Le 2042-C-PRO est l’annexe dédiée à la location meublée (LMNP/LMP). La 2042 reste le document principal qui centralise tous les revenus du foyer.
Un déficit foncier réduit-il vraiment mes impôts ? Oui, jusqu’à 10 700 € par an sur le revenu global (15 300 € pour un dispositif Louer Abordable), le reste étant reportable dix ans sur les revenus fonciers futurs.
Que se passe-t-il si je déclare en retard ? Une majoration de 10 % s’applique dès le premier jour de retard, pouvant atteindre 40 % après mise en demeure, voire 80 % en cas d’activité non déclarée.
Cet article a une vocation informative et ne remplace pas les conseils personnalisés d’un professionnel. Les seuils, cases et taux mentionnés correspondent à la campagne 2026 sur les revenus 2025 et peuvent évoluer : vérifiez les montants exacts sur impots.gouv.fr avant de déclarer. Voir notre clause de non-responsabilité et en savoir plus sur la rédaction de nos guides.