Frais de notaire 2026 : comment les calculer (barème, exemples)

Les frais de notaire sont l’ensemble des sommes que vous payez en plus du prix de vente lors d’un achat immobilier. En 2026, ils représentent environ 7 % à 8,5 % du prix dans l’ancien et 2 % à 3 % dans le neuf. Le nom est trompeur : la majeure partie de cette somme ne rémunère pas le notaire. Elle finance des taxes reversées à l’État et aux collectivités locales.
Que vous achetiez une maison ou un appartement, le mode de calcul reste identique. Voici comment l’appliquer à votre propre projet, avec le barème 2026 et des exemples chiffrés.
Frais de notaire : qu’est-ce que ça comprend exactement ?
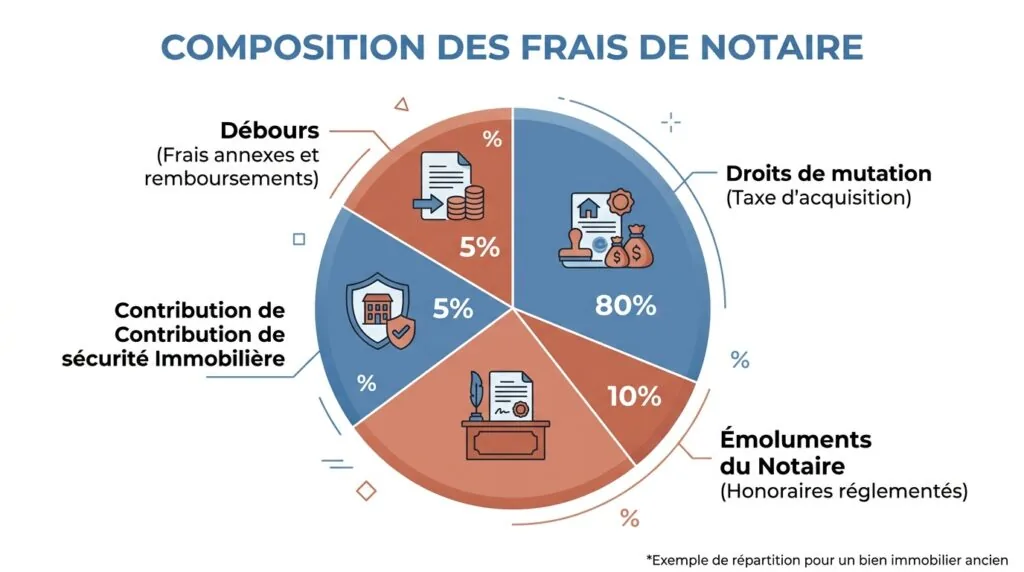
Les frais de notaire regroupent quatre sommes distinctes, versées en une seule fois le jour de la signature. Le notaire les collecte, mais ne les garde pas toutes.
1. Les droits de mutation à titre onéreux (DMTO). C’est la part la plus lourde, environ 80 % du total dans l’ancien. Ces taxes reviennent au département, à la commune et à l’État.
2. Les émoluments du notaire. C’est sa rémunération réelle. Elle est fixée par un barème national et ne représente qu’environ 1 % du prix de vente.
3. La contribution de sécurité immobilière (CSI). Une taxe de 0,10 % du prix qui finance l’enregistrement officiel du changement de propriétaire.
4. Les débours et frais de formalités. Des avances que le notaire fait pour votre compte : cadastre, géomètre, documents d’état civil. Le montant réel vous est remboursé si l’estimation était trop élevée.
Combien représentent les frais de notaire en 2026 ?
| Type de bien | Frais de notaire | Explication de l’écart |
|---|---|---|
| Logement ancien | 7 % à 8,5 % du prix | DMTO élevé : entre 5,09 % et 6,32 % selon le département |
| Logement neuf / VEFA | 2 % à 3 % du prix | DMTO réduit à 0,715 %, TVA déjà incluse dans le prix |
L’écart vient presque entièrement de la fiscalité, pas de la rémunération du notaire : celle-ci suit le même barème, que le bien soit neuf ou ancien. Notez que l’achat d’un logement ancien s’accompagne souvent d’obligations supplémentaires, comme un diagnostic de performance énergétique ou, pour certains biens, un audit énergétique obligatoire avant la vente.
Ce qui change en 2026
Trois éléments réglementaires ont été confirmés ou ajustés cette année.
La hausse des DMTO est reconduite. Depuis avril 2025, les départements peuvent relever leur taxe de 4,5 % à 5 %, jusqu’au 30 avril 2028. La loi de finances 2026 a maintenu ce dispositif, précisé par une note du Bulletin officiel des finances publiques (BOFiP) en juin 2026. Près de 40 départements, dont Paris et les Hauts-de-Seine, ont voté cette hausse à la mi-2026.
Le barème des émoluments est prolongé sans changement. Un arrêté du 25 février 2026 reconduit les taux applicables depuis 2021 jusqu’au 29 février 2028. Le calcul reste donc le même qu’aujourd’hui.
Les primo-accédants restent protégés. La majoration de 0,5 point ne s’applique pas à l’achat d’une résidence principale par un acheteur n’ayant pas été propriétaire depuis deux ans.
Comment calculer ses frais de notaire étape par étape
Étape 1 — Calculer les droits de mutation. Multipliez le prix du bien par le taux de votre département.
| Taux global DMTO | Départements concernés |
|---|---|
| 5,09 % | Indre, Morbihan, Mayotte |
| 5,81 % | Départements n’ayant pas voté la hausse |
| 6,32 % | Départements ayant voté la hausse (majorité en 2026) |
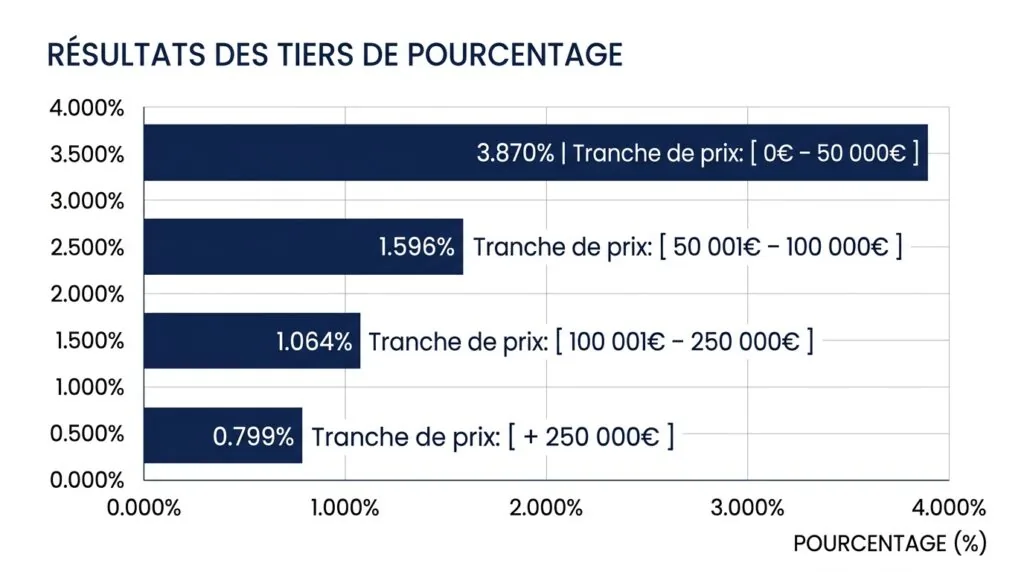
Étape 2 — Calculer les émoluments du notaire. Le barème s’applique par tranches successives, pas sur la totalité du prix.
| Tranche du prix | Taux HT |
|---|---|
| De 0 à 6 500 € | 3,870 % |
| De 6 500 à 17 000 € | 1,596 % |
| De 17 000 à 60 000 € | 1,064 % |
| Au-delà de 60 000 € | 0,799 % |
Additionnez le résultat de chaque tranche, puis ajoutez la TVA à 20 %.
Étape 3 — Ajouter la CSI. Prix du bien × 0,10 %, avec un minimum de 15 €.
Étape 4 — Ajouter les débours. Comptez entre 800 € et 1 400 € selon la complexité du dossier.
⚠️ Erreur courante : appliquer un pourcentage unique sur tout le prix, au lieu de calculer tranche par tranche. Cette confusion fait souvent surestimer ou sous-estimer les émoluments de plusieurs centaines d’euros.
Exemple de calcul complet (bien ancien à 250 000 €)
Scénario : département ayant voté la hausse (taux DMTO à 6,32 %), acheteur non primo-accédant.
| Poste | Calcul | Montant |
|---|---|---|
| Droits de mutation | 250 000 € × 6,32 % | 15 800 € |
| Émoluments HT | Barème par tranches | 2 394,75 € |
| TVA sur émoluments | 2 394,75 € × 20 % | 478,95 € |
| Contribution de sécurité immobilière | 250 000 € × 0,10 % | 250 € |
| Débours estimés | Forfait | 1 200 € |
| Total | ≈ 20 124 € |
Soit environ 8 % du prix d’achat. Dans un département resté à 5,81 %, le total tombe à environ 18 849 €, soit 7,5 %. Pour ce même bien acheté neuf, la facture chute à environ 6 100 €, soit 2,4 % du prix, car le DMTO passe à 0,715 %.
Frais de notaire selon le prix d’achat : tableau de référence
Estimations pour un bien ancien, département au taux majoré de 6,32 %, hors remise négociée.
| Prix d’achat | Frais de notaire estimés | % du prix |
|---|---|---|
| 100 000 € | 9 056 € | 9,06 % |
| 150 000 € | 12 745 € | 8,50 % |
| 200 000 € | 16 434 € | 8,22 % |
| 250 000 € | 20 124 € | 8,05 % |
| 300 000 € | 23 813 € | 7,94 % |
| 400 000 € | 31 192 € | 7,80 % |
| 500 000 € | 38 571 € | 7,71 % |
Le pourcentage diminue légèrement à mesure que le prix augmente. C’est l’effet du barème dégressif et des frais fixes (CSI, débours) qui pèsent proportionnellement moins sur un budget élevé.
Peut-on réduire ou négocier ses frais de notaire ?
Partiellement. Les taxes et les débours sont fixés par la loi : aucune marge de négociation. Seuls les émoluments du notaire peuvent faire l’objet d’une remise.
La remise de 20 % sur les émoluments. Depuis 2021, le notaire peut accorder jusqu’à 20 % de remise sur la part des émoluments calculée au-delà de 100 000 € du prix du bien. S’il l’accorde, il doit l’appliquer à tous ses clients dans la même situation. Sur un bien à 250 000 €, l’économie maximale avoisine 350 €.
Déduire la valeur du mobilier. Si le bien est vendu meublé (cuisine équipée, électroménager), leur valeur peut être retirée de l’assiette de calcul des DMTO, sous réserve d’une liste chiffrée annexée au compromis. Une déduction abusive expose à un redressement fiscal.
Négocier les frais d’agence à la charge de l’acheteur. Si ces frais sont payés en plus du prix net vendeur, l’assiette des droits de mutation se calcule sur le prix net, ce qui réduit légèrement la base taxable.
Si vous achetez pour louer, une partie de ces frais peut, sous conditions, entrer dans le calcul de vos revenus fonciers déclarés chaque année.
Primo-accédants : ce qu’il faut savoir
Un primo-accédant n’a pas de barème réduit sur les émoluments. En revanche, il échappe à la majoration de 0,5 point des DMTO, à condition de remplir deux critères cumulatifs :
- Ne pas avoir été propriétaire de sa résidence principale au cours des deux dernières années.
- Acquérir le bien pour en faire sa résidence principale.
Dans un département passé à 5 %, un primo-accédant continue de payer au taux de 4,5 %. Sur un achat à 300 000 €, l’économie atteint environ 1 500 €.
⚠️ Erreur fréquente : croire que le statut de primo-accédant s’applique automatiquement. Le notaire vérifie votre situation à partir de vos avis d’imposition et de votre historique de propriété. Une déclaration inexacte peut entraîner un redressement.
Qui paie les frais de notaire, et quand ?
L’acheteur règle l’intégralité des frais de notaire. Le vendeur n’a rien à payer, sauf dans le cas rare d’une vente « acte en main », où il accepte de les prendre à sa charge en guise d’argument commercial.
Le paiement intervient le jour de la signature de l’acte authentique, pas lors du compromis de vente. Quelques jours avant, le notaire envoie un appel de fonds précisant le montant exact à virer. Ces frais ne figurent pas sur votre déclaration de revenus formulaire 2042, sauf cas particuliers liés à un investissement locatif.
Questions fréquentes
Peut-on financer les frais de notaire avec son prêt immobilier ?
Oui, en théorie. En pratique, la plupart des banques demandent un apport personnel couvrant au moins ces frais, soit 7 à 10 % du prix dans l’ancien. Certains établissements proposent des prêts à 110 % qui les incluent, mais les conditions d’octroi sont plus strictes.
Le barème est-il le même partout en France ?
Les émoluments du notaire suivent un barème national identique, quel que soit le département. Seuls les DMTO varient selon les collectivités locales.
Que devient le trop-perçu si le notaire a demandé plus que nécessaire ?
Les débours sont une estimation. Une fois les formalités terminées, le notaire établit un décompte définitif et vous rembourse la différence, généralement quelques mois après la vente.
Quelle différence entre émoluments et honoraires du notaire ?
Les émoluments concernent les actes réglementés, comme une vente immobilière classique, et suivent un barème fixe. Les honoraires s’appliquent aux prestations de conseil non réglementées, dont le tarif est libre.
Les frais de notaire réduisent-ils la plus-value imposable à la revente ?
Oui. Ils peuvent être ajoutés au prix d’acquisition dans le calcul de la plus-value, ce qui réduit le montant imposable le jour de la revente.
Les frais de notaire sont-ils identiques pour un terrain ?
Le principe de calcul est le même, mais les taux de DMTO et certaines exonérations diffèrent selon qu’il s’agit d’un terrain à bâtir ou agricole. Mieux vaut vérifier ce point directement avec votre notaire.
Une fois les frais de notaire budgétés, il reste souvent une marge à prévoir pour les premiers travaux. Si une rénovation de salle de bain fait partie de vos projets après l’achat, mieux vaut l’intégrer dès le départ à votre plan de financement. D’autres guides pratiques sur l’achat immobilier sont disponibles sur habitatclair.fr.
Cet article a été rédigé conformément à notre charte éditoriale. Les montants indiqués sont indicatifs ; seul votre notaire peut établir un décompte contractuel. Consultez notre clause de non-responsabilité et en savoir plus sur qui nous sommes.