Primo-accédant : les aides pour acheter son premier logement

Acheter son premier logement sans gros apport, c’est possible. Il existe des prêts d’État, des aides d’employeur et des dispositifs d’accession sociale. Le souci, c’est que chacun a ses propres règles, et plusieurs ont changé en 2025 et 2026.
Ce guide fait le tri. Vous saurez qui est primo-accédant, quelles aides existent, comment elles se cumulent et par où commencer. Les chiffres sont à jour en octobre 2026.
Qui est primo-accédant ?
Définition : un primo-accédant est une personne qui n’a pas été propriétaire de sa résidence principale au cours des deux dernières années précédant l’offre de prêt. Ce statut donne accès à plusieurs aides, dont le prêt à taux zéro (PTZ).
Le terme ne veut donc pas dire « jamais propriétaire ». Deux cas sont fréquents :
- Vous avez vendu votre logement il y a plus de deux ans : vous êtes de nouveau primo-accédant.
- Vous possédez un bien locatif ou une résidence secondaire : seule la résidence principale compte pour le PTZ.
Des exceptions existent si l’emprunteur ou un occupant du logement détient une carte d’invalidité ou une CMI « invalidité », perçoit l’AAH ou l’allocation d’éducation de l’enfant handicapé, ou a perdu sa résidence principale dans une catastrophe qui l’a rendue inhabitable. Chaque aide a sa propre définition : vérifiez-la avant de vous projeter.
Les aides pour acheter : vue d’ensemble
Six grandes aides nationales existent, auxquelles s’ajoutent des aides locales. Ce tableau les résume.
| Aide | Pour qui | Ce qu’elle apporte | Cumulable avec le PTZ |
|---|---|---|---|
| PTZ | Primo-accédants sous plafonds de ressources | Prêt sans intérêts, jusqu’à 50 % du coût retenu | — |
| Prêt Action Logement | Salariés du privé (entreprise de 10 salariés ou plus) | Jusqu’à 30 000 €, taux fixe réduit, 25 ans max | Oui |
| PAS | Ménages sous plafonds de ressources | Prêt à taux plafonné, garanti par le FGAS | Oui |
| Prêt conventionné | Tous, sans condition de revenus | Prêt à taux plafonné, APL possible | Oui |
| PSLA | Ménages sous plafonds | Louer d’abord, acheter ensuite | Oui, à la levée d’option |
| BRS | Ménages sous plafonds | Achat du bâti seul, prix 20 à 35 % plus bas | Oui |
| Aides locales | Selon la commune | Subvention ou prêt complémentaire | Souvent |
Le prêt à taux zéro (PTZ)
Le PTZ est un prêt de l’État sans intérêts ni frais de dossier. Il finance une partie de l’achat de votre résidence principale, sur 25 ans au maximum. Il complète un prêt bancaire, il ne le remplace pas.
Conditions d’éligibilité
Quatre conditions doivent être réunies :
- Être primo-accédant.
- Rester sous le plafond de ressources de votre zone.
- Acheter un logement éligible (neuf, ou ancien avec travaux).
- En faire votre résidence principale.
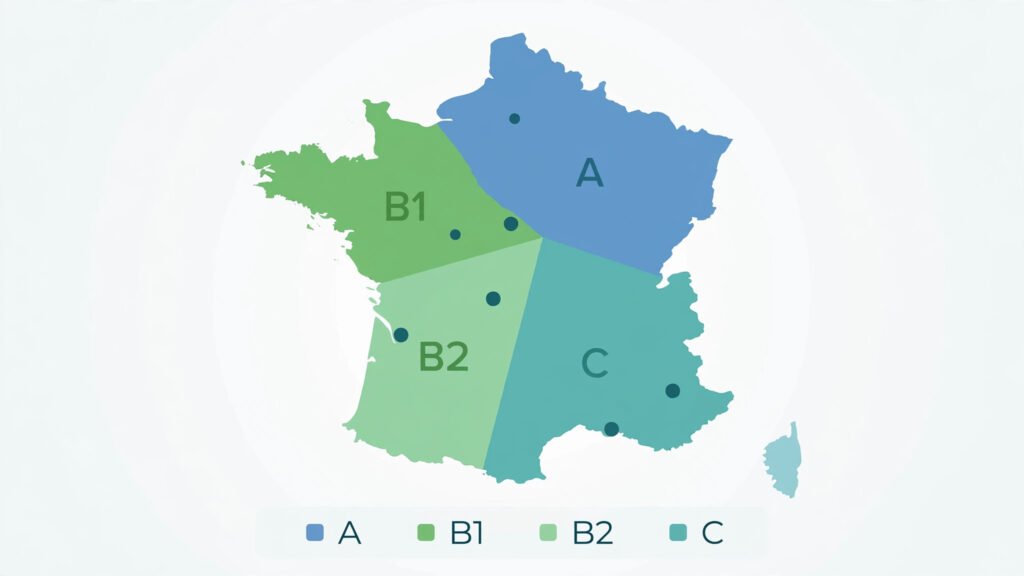
Les ressources retenues sont votre revenu fiscal de référence (RFR) de l’année N-2. Pour une offre de prêt en 2026, c’est celui de 2024. Le plafond dépend de la zone du logement et du nombre d’occupants. La loi de finances 2026 n’a pas relevé ces plafonds : ils sont identiques à ceux de 2025.
| Occupants | Zone A / A bis | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 personne | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 personnes | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 personnes | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 personnes | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
Neuf et ancien avec travaux
Neuf. Depuis le 1er avril 2025, le PTZ s’applique aux logements neufs dans toute la France, en appartement comme en maison. Ces règles courent jusqu’au 31 décembre 2027. Pour choisir entre les deux, vous pouvez comparer l’achat d’une maison et d’un appartement.
Ancien. Le PTZ n’est possible que si des travaux représentent au moins 25 % du coût total, et uniquement en zones B2 et C. En zones A et B1, il n’existe pas dans l’ancien. Les travaux doivent aussi amener le logement à un niveau de performance énergétique minimal, en général la classe D du DPE. Sur une maison classée E, F ou G, l’audit énergétique obligatoire à la vente aide à chiffrer ces travaux.
Montant, quotité et différé
Le montant du PTZ égale la quotité multipliée par le coût retenu. Ce coût est plafonné selon la zone et la taille du foyer. En zone B1, il ne dépasse pas 189 000 € pour deux personnes, même si le bien en coûte 220 000 €.
La quotité monte jusqu’à 50 % pour un appartement neuf. Elle est plus basse pour une maison ou l’ancien. Vos revenus vous placent dans l’une de quatre tranches : plus ils sont bas, plus la quotité est haute. La durée va de 10 à 25 ans, avec un différé de remboursement possible selon vos revenus.
Le prêt Action Logement
Le prêt accession d’Action Logement est un prêt complémentaire pour les salariés du privé. Il va jusqu’à 30 000 €, à un taux fixe réduit proche de 1 %, sur 25 ans au maximum. Il porte au plus sur 40 % du coût total de l’opération pour un logement neuf.
Il s’adresse aux salariés et préretraités d’entreprises du secteur privé non agricole de 10 salariés ou plus, qui cotisent à la PEEC (l’ancien « 1 % logement »).
Point souvent oublié : il finance le neuf (VEFA, PSLA), le BRS, la construction et l’ancien uniquement dans le cadre d’une vente HLM. Pour un achat classique dans l’ancien, il ne s’applique pas. Le plafond monte à 40 000 € en vente HLM, ce qui explique les chiffres contradictoires qu’on lit parfois. Le taux est révisé périodiquement : confirmez-le auprès d’Action Logement.
PAS et prêt conventionné
Le prêt conventionné (PC) et le prêt d’accession sociale (PAS) sont des prêts bancaires à taux plafonné. Vous les demandez à une banque ayant signé une convention avec l’État.
- Le PC n’a pas de condition de revenus. Il sert pour l’achat d’une résidence principale.
- Le PAS est réservé aux ménages sous plafonds de ressources. Il est garanti par le Fonds de garantie de l’accession sociale (FGAS) et peut financer jusqu’à 100 % du projet.
Les deux se cumulent avec le PTZ et le prêt Action Logement. Ils peuvent aussi ouvrir droit à l’APL accession, sous conditions. La CAF peut vérifier ce point.
Accession sociale : PSLA et BRS
Le PSLA et le BRS sont deux montages qui abaissent le prix d’achat ou l’étalent dans le temps. Ils visent des ménages sous plafonds de ressources.
Avec le PSLA (prêt social location-accession), vous occupez d’abord le logement comme locataire-accédant. Vous levez ensuite l’option d’achat. Le PTZ peut intervenir à ce moment-là.
Avec le BRS (bail réel solidaire), vous achetez le logement sans le terrain. Un organisme de foncier solidaire (OFS) reste propriétaire du sol, et vous lui versez une redevance. Le prix d’achat est 20 à 35 % inférieur à celui du marché. En contrepartie, la revente est encadrée, donc votre plus-value est limitée. Depuis 2026, le PTZ est aussi ouvert aux acquéreurs successifs en BRS.
Autres coups de pouce
Plusieurs leviers moins connus peuvent compléter le financement :
- TVA à 5,5 % pour certains logements neufs (notamment en quartier prioritaire ou en BRS), sous conditions.
- Don familial : jusqu’à 100 000 € par donateur sans droits de donation, pour acheter un logement neuf ou financer des travaux de rénovation, sous conditions strictes. Ce dispositif temporaire prend fin le 31 décembre 2026. Il reste donc moins de trois mois.
- Prêt familial : à formaliser par écrit, et à déclarer aux impôts au-delà de 5 000 €.
- Éco-PTZ et MaPrimeRénov’ pour les travaux dans l’ancien. Leurs règles changent souvent, donc vérifiez-les avant de compter dessus.
- PEL : si vous en avez un, vos droits à prêt peuvent compléter le plan.
- Aides locales : certaines communes, départements ou régions versent une subvention ou un prêt complémentaire.
Comment cumuler les aides ?
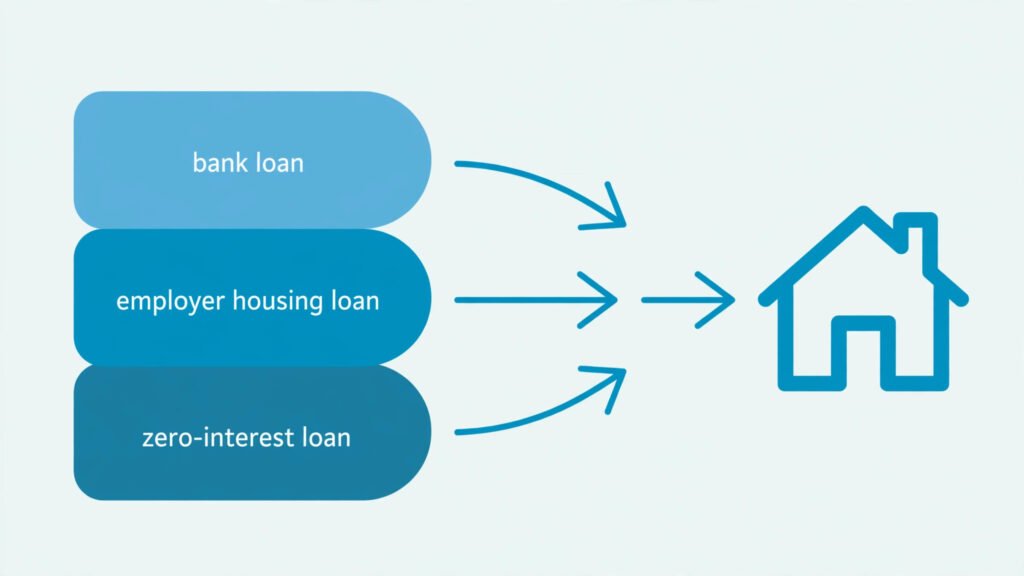
La plupart de ces aides se cumulent. Le PTZ, le prêt Action Logement, le PAS ou le PC s’ajoutent à un prêt bancaire principal. Le total des aides ne peut pas dépasser le coût de l’opération.
Voici un exemple fictif, arrondi. Un couple de salariés du privé, avec un RFR de 36 000 €, achète un appartement neuf de 220 000 € en zone B1. On suppose une quotité PTZ de 40 % et un taux bancaire de 3,5 % sur 25 ans.
| Financement | Montant | Mensualité approx. |
|---|---|---|
| PTZ (40 % de 189 000 €, coût plafonné) | 75 600 € | 252 € (sans différé) |
| Prêt Action Logement (≈ 1 %, 25 ans) | 30 000 € | 113 € |
| Prêt bancaire (3,5 %, 25 ans) | 114 400 € | 573 € |
| Total | 220 000 € | ≈ 938 € |
Avec un seul prêt bancaire de 220 000 € aux mêmes conditions, la mensualité serait d’environ 1 100 €. L’écart tient surtout à la part du financement sans intérêts. Votre quotité réelle dépendra de votre tranche de revenus.
Gardez en tête que chaque mensualité compte dans votre taux d’endettement, plafonné à 35 %. Prévoyez aussi un apport pour les frais : voir comment calculer ses frais de notaire, environ 7 à 8 % dans l’ancien et 2 à 3 % dans le neuf.
Quelles aides selon votre profil ?
Votre situation oriente le choix. Ce tableau donne un point de départ.
| Profil | Aides à regarder en premier |
|---|---|
| Salarié du privé, achat dans le neuf | PTZ + prêt Action Logement + prêt bancaire |
| Revenus modestes | PAS + PTZ, puis BRS ou PSLA |
| Ancien à rénover, zone B2 ou C | PTZ ancien (25 % de travaux) + éco-PTZ |
| Ancien en zone A ou B1 | PC, aides locales, don familial (pas de PTZ) |
| Revenus au-dessus des plafonds | PC ou prêt bancaire classique |
Par où commencer ?
Commencez par vérifier votre éligibilité, avant même de visiter. Voici l’ordre conseillé :
- Repérez la zone (A, B1, B2 ou C) de la commune visée sur Service-Public ou l’outil de l’ANIL.
- Comparez votre RFR de 2024 aux plafonds du PTZ.
- Faites une simulation PTZ et calculez votre capacité d’emprunt.
- Prenez rendez-vous avec l’ADIL de votre département (gratuit), puis avec une banque ou un courtier, avant de signer le compromis.
- Déposez la demande Action Logement bien avant la signature chez le notaire.
Erreurs courantes à éviter
- Signer pour un bien ancien sans travaux, alors que vous comptiez sur le PTZ.
- Croire que le PTZ finance tout : il ne couvre qu’une partie de l’achat.
- Oublier que les ressources retenues datent de deux ans plus tôt.
- Déposer la demande Action Logement trop tard.
- Se fier à un article non daté : les plafonds et les zones peuvent changer à chaque loi de finances.
FAQ
Suis-je primo-accédant si j’ai déjà été propriétaire ?
Oui, si vous n’avez pas été propriétaire de votre résidence principale pendant les deux ans précédant l’offre de prêt. Des exceptions existent en cas d’invalidité ou de sinistre.
Peut-on obtenir le PTZ pour un logement ancien ?
Oui, mais seulement avec des travaux d’au moins 25 % du coût total, et en zones B2 et C. En zones A et B1, le PTZ ne s’applique pas à l’ancien.
Le PTZ est-il cumulable avec le prêt Action Logement ?
Oui. Le prêt Action Logement est cumulable avec le PTZ, le PAS et le prêt conventionné. Il vient en complément d’un prêt bancaire principal.
Peut-on acheter sans apport en étant primo-accédant ?
C’est possible, mais difficile. L’État n’exige pas d’apport pour le PTZ. La banque, elle, en demande souvent un pour couvrir les frais de notaire.
Où trouver les aides locales de sa commune ?
Renseignez-vous auprès de l’ADIL de votre département, de votre mairie ou intercommunalité, et du conseil départemental ou régional. Votre employeur peut aussi vous orienter.
Prêt à vous lancer ?
Vérifiez votre zone, vos plafonds et votre capacité d’emprunt, puis faites chiffrer votre plan par une banque ou l’ADIL avant de signer. Les règles du PTZ courent jusqu’au 31 décembre 2027, mais confirmez toujours chaque chiffre à la source avant de vous engager.