Formulaire 2044 : guide complet pour déclarer vos revenus fonciers

Vous louez un logement non meublé et vos loyers dépassent 15 000 € par an ? Vous devez remplir le formulaire 2044. Ce document sert à calculer votre revenu foncier imposable en déduisant vos charges réelles : travaux, taxe foncière, intérêts d’emprunt, assurance. Bien rempli, il permet aussi de générer un déficit foncier qui réduit votre impôt. Avant même d’investir, mieux vaut d’ailleurs comparer l’achat d’une maison et celui d’un appartement, tant les charges et travaux déductibles diffèrent d’un bien à l’autre. Ce guide détaille qui doit remplir la 2044, comment renseigner chaque case, comment calculer un déficit foncier, et quelles erreurs évitera bien des complications.
Qu’est-ce que le formulaire 2044 ?
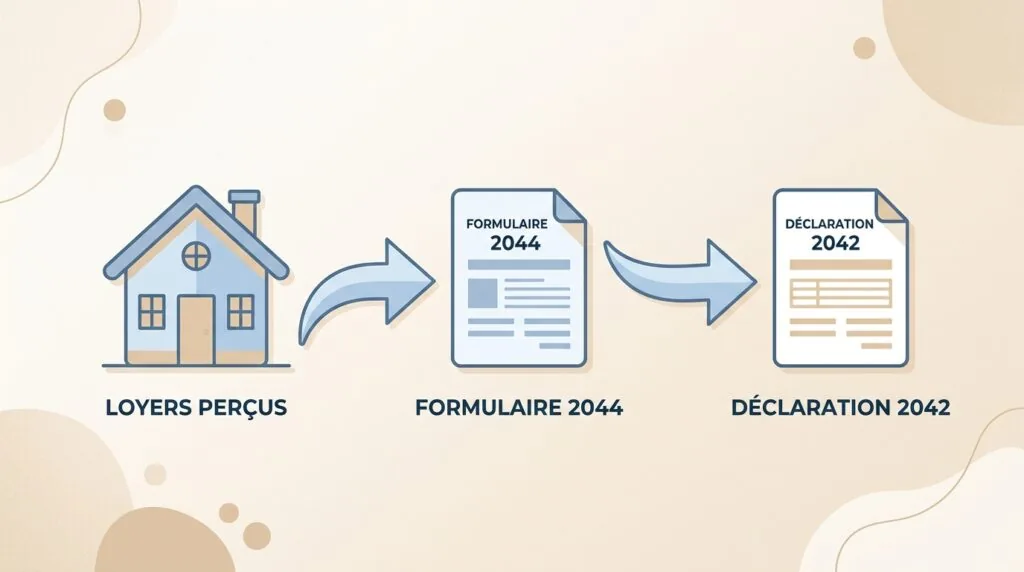
Le formulaire 2044 (Cerfa n°10334) est l’annexe à la déclaration de revenus n°2042 qui sert à déclarer les revenus fonciers d’un logement loué non meublé, quand vous relevez du régime réel d’imposition. Il calcule votre revenu net foncier : le total de vos loyers, diminué de vos charges déductibles.
Il concerne notamment :
- les loyers d’une location nue (article 29 du Code général des impôts) ;
- les loyers de parking, garage ou box ;
- les subventions perçues de l’Anah ;
- les indemnités d’assurance pour loyer impayé ou vacance locative ;
- les revenus accessoires liés à la propriété (droit de chasse, emplacement publicitaire, etc.).
Les revenus de location meublée n’en font pas partie : ils relèvent des bénéfices industriels et commerciaux (BIC), avec un formulaire différent.
Qui doit remplir le formulaire 2044 ?
Vous devez remplir le formulaire 2044 si les revenus fonciers bruts de votre foyer fiscal dépassent 15 000 € par an, tous biens confondus, ou si vous choisissez volontairement le régime réel même en dessous de ce seuil.
| Situation | Formulaire à utiliser | Mode de calcul |
|---|---|---|
| Revenus fonciers bruts ≤ 15 000 € (sans option) | Aucun — déclaration directe en case 4BE de la 2042 | Abattement forfaitaire de 30 % |
| Revenus fonciers bruts > 15 000 € | Formulaire 2044 (régime réel obligatoire) | Charges réelles déduites |
| Revenus fonciers bruts ≤ 15 000 € avec option pour le réel | Formulaire 2044 (option volontaire) | Charges réelles déduites |
En dessous de 15 000 €, vous relevez par défaut du régime micro-foncier : l’administration applique un abattement automatique de 30 % sans que vous ayez à justifier vos charges. Si vos charges réelles dépassent 30 % de vos loyers (gros travaux, emprunt récent), opter pour le réel via la 2044 devient souvent plus avantageux. Cette option est cependant irrévocable pendant 3 ans, reconduite tacitement ensuite.
Formulaire 2044 ou 2044-SPE : quelle différence ?
Le formulaire 2044-SPE reprend exactement les mêmes cases que le 2044 classique, avec des feuillets supplémentaires pour des dispositifs fiscaux particuliers. Vous devez l’utiliser dès qu’un seul de vos biens loués relève de l’un des cas suivants :
- dispositifs Robien (classique, recentré ou ZRR), Périssol, Borloo neuf, Besson (ancien ou neuf), Scellier ZRR ou intermédiaire ;
- immeubles classés monuments historiques ;
- biens détenus en nue-propriété, avec charges supportées par le nu-propriétaire ;
- parts de SCPI avec option pour l’amortissement (Robien SCPI, Borloo SCPI).
Un point mal compris : la loi Pinel ne nécessite pas la 2044-SPE. Les revenus Pinel se déclarent sur le formulaire 2044 classique ; c’est le formulaire 2044-EB, distinct, qui gère l’engagement locatif.
Autre règle à retenir : vous ne pouvez pas cumuler 2044 et 2044-SPE pour des biens différents la même année. Dès qu’un bien impose la 2044-SPE, tous vos biens loués non meublés y figurent, même ceux sans dispositif particulier.
Où trouver et comment déclarer le formulaire 2044 ?
Le formulaire 2044 se remplit en ligne, directement dans votre espace particulier sur impots.gouv.fr, au moment de la campagne annuelle de déclaration des revenus. Vous pouvez aussi télécharger la version PDF (mise à jour chaque année sous un nouveau « millésime ») si vous préférez la préparer avant de la reporter en ligne.
Depuis 2019, la déclaration en ligne est obligatoire pour la quasi-totalité des contribuables. Seules les personnes sans accès à internet ou dans l’incapacité de déclarer numériquement peuvent encore utiliser le format papier.
Comment remplir le formulaire 2044, case par case
1. État civil et adresse. Renseignez votre identité et votre adresse de domicile en première page.
2. Parts de sociétés immobilières ou de FPI (rubrique 110). Si vous détenez uniquement des parts de sociétés translucides ou de fonds de placement immobilier non soumis à l’impôt sur les sociétés, ne remplissez pas la 2044 : reportez directement votre quote-part en case 4BA de la 2042, avec une annexe libre précisant la société et les montants. Si vous êtes associé d’une SCI qui télédéclare sa propre 2072, reportez votre quote-part en rubrique 110 de votre 2044 personnelle.
3. Propriétés rurales et urbaines (rubrique 200). Indiquez l’adresse de chaque bien loué, l’identité du ou des locataires successifs, et la date d’acquisition.
4. Les recettes (cases 210 à 215). Déclarez les loyers effectivement encaissés dans l’année, y compris les loyers d’avance. Un loyer de décembre encaissé en janvier suivant reste rattaché à l’année de son encaissement réel, pas à l’année du bail. Exemple : un studio loué 800 € par mois génère 9 600 € de recettes brutes annuelles à reporter en case 211.
5. Frais et charges déductibles (cases 220 à 240). C’est la partie la plus dense, et celle où se joue l’essentiel de votre optimisation fiscale :
| Case | Type de charge | Exemples |
|---|---|---|
| 221 | Frais de gestion et honoraires | Agence, comptable, avocat en cas de litige locatif |
| 222 | Frais forfaitaires de gestion | Correspondance, petit matériel, déplacements |
| 223 | Primes d’assurance | Assurance propriétaire non occupant (PNO) |
| 224 | Travaux d’entretien, de réparation et d’amélioration | Toiture, chaudière, traitement du bois — hors construction ou agrandissement |
| 225 | Charges récupérables non récupérées | Chauffage collectif, entretien d’ascenseur avancés puis non remboursés par le locataire parti |
| 226 | Indemnités d’éviction | Versées pour reloger le bien dans de meilleures conditions |
| 227 | Taxe foncière | Hors part liée aux ordures ménagères |
Seuls les travaux d’entretien, de réparation ou d’amélioration sont déductibles. Les travaux de construction, reconstruction ou agrandissement ne le sont jamais : ils s’ajoutent au prix d’acquisition pour le calcul d’une future plus-value. Une rénovation de salle de bain vétuste, par exemple, entre généralement dans la catégorie des travaux d’amélioration déductibles, à condition de conserver les factures.
6. Intérêts d’emprunt (case 250). Sont déductibles les intérêts eux-mêmes, les frais de dossier, les cotisations d’assurance emprunteur, les frais de cautionnement et de mainlevée d’hypothèque — à condition que le prêt finance l’acquisition, la construction, la réparation ou l’amélioration du bien loué.
7. Détail des travaux et des emprunts (rubriques 400 et 410). Pour chaque immeuble ayant fait l’objet de travaux, précisez la nature des travaux, les coordonnées de l’entreprise, la date et le montant réglé. Même logique pour chaque emprunt : organisme prêteur, date d’ouverture, montant des intérêts versés.
Calcul et déclaration du déficit foncier
Vous êtes en déficit foncier quand vos charges déductibles dépassent vos loyers encaissés dans l’année. Selon l’article 156-I-3° du Code général des impôts, ce déficit ne se traite pas de la même façon selon son origine.
| Origine du déficit | Plafond imputable sur le revenu global | Au-delà du plafond |
|---|---|---|
| Charges autres que les intérêts d’emprunt | 10 700 € par an | Reportable 10 ans sur les revenus fonciers |
| Travaux de rénovation énergétique (logement passant de la classe E, F ou G à A, B, C ou D) | 21 400 € par an, mesure prorogée jusqu’au 31 décembre 2027 par la loi de finances 2026 | Reportable 10 ans sur les revenus fonciers |
| Intérêts d’emprunt | Jamais imputable sur le revenu global | Reportable 10 ans, uniquement sur les revenus fonciers |
Ce plafond majoré à 21 400 € concerne spécifiquement les travaux qui font gagner des classes au diagnostic de performance énergétique du logement — un point à vérifier avant d’engager des travaux si vous avez un audit énergétique obligatoire à réaliser.
Exemple chiffré. Vous louez un studio 600 € par mois, soit 7 200 € de loyers bruts sur l’année. Vos charges hors intérêts se répartissent ainsi : taxe foncière 850 €, assurance PNO 140 €, frais de gestion 360 €, charges de copropriété non récupérées 500 €, et une réfection de toiture à 9 000 €, soit 10 850 € de charges hors intérêts. Vos intérêts d’emprunt s’élèvent à 2 500 €.
- Charges hors intérêts (10 850 €) moins loyers bruts (7 200 €) = 3 650 € de déficit lié aux charges. Ce montant, inférieur au plafond de 10 700 €, est intégralement imputable sur votre revenu global : il réduit directement votre impôt sur le revenu de l’année, en case 4BC de la 2042.
- Les intérêts d’emprunt (2 500 €) ne s’imputent jamais sur le revenu global. Ils sont uniquement reportables sur vos revenus fonciers des 10 années suivantes.
- Votre résultat foncier total s’établit à −6 150 €, mais seuls 3 650 € allègent votre impôt cette année-là.
Une condition à ne pas négliger. Pour conserver le bénéfice de l’imputation sur le revenu global, vous devez maintenir le bien en location de façon continue pendant au moins 3 ans à compter de l’année d’imputation du déficit. En cas de vente ou d’arrêt de location anticipé sans motif valable (décès, invalidité, licenciement du propriétaire ou de son conjoint), l’administration peut remettre en cause l’avantage obtenu.
Le formulaire 2044-EB : l’engagement de location
Le formulaire 2044-EB formalise votre engagement de louer un bien pendant une durée minimale, condition pour bénéficier d’un avantage fiscal comme le dispositif Pinel. Il se remplit une seule fois, en complément de votre première déclaration 2044 pour ce bien.
Vous y précisez la durée de votre engagement locatif — elle détermine le taux de réduction d’impôt —, la nature du logement, le montant du loyer plafonné, et l’identité du locataire. Le non-respect de cet engagement (vente anticipée, loyer dépassant le plafond, locataire non éligible) peut entraîner la reprise de l’avantage fiscal accordé.
Cas particuliers
SCI. Le gérant de la SCI télédéclare chaque année la déclaration de résultat n°2072, qui récapitule les revenus de la société. Chaque associé reporte ensuite sa quote-part en rubrique 110 de sa propre 2044, dont le résultat alimente sa déclaration 2042 personnelle.
Vente ou fin de location d’un bien (rubrique 460). Si vous vendez le bien ou cessez de le louer, indiquez l’adresse du bien, la date de vente ou d’arrêt de location, et les informations relatives à une éventuelle société concernée. Si vous aviez imputé un déficit sur votre revenu global au cours des 3 dernières années et que vous n’avez pas respecté l’engagement de location continue, l’administration peut recalculer votre impôt. Vendre un bien loué peut par ailleurs déclencher une plus-value taxable, comme pour une résidence secondaire, à anticiper avant la mise en vente.
Succession ou indivision. En cas d’héritage en cours d’année, chaque héritier déclare uniquement sa quote-part des loyers et des charges à compter de la date du décès, au prorata de sa part dans l’indivision. La même règle de prorata s’applique à la taxe foncière et aux autres charges.
Quand et comment déposer sa déclaration 2044 ?
La 2044 se dépose en même temps que votre déclaration de revenus, selon le calendrier annuel fixé par l’administration fiscale. Ce calendrier suit toujours le même schéma : ouverture du service en ligne début avril, date limite papier à la mi-mai, puis trois dates limites en ligne échelonnées entre fin mai et début juin selon votre département de résidence (zone 1, 2 ou 3).
À titre d’exemple, pour la campagne 2026 (revenus 2025), le service en ligne a ouvert le 9 avril 2026, la date limite papier était fixée au 19 mai 2026, et les dates en ligne s’échelonnaient du 21 mai (départements 01 à 19 et non-résidents) au 4 juin 2026 (départements 55 à 976), en passant par le 28 mai pour les départements 20 à 54. Les dates exactes changent chaque année : vérifiez le calendrier officiel sur impots.gouv.fr ou dans votre espace particulier au moment de déclarer.
Une déclaration hors délai entraîne une majoration de 10 % de l’impôt dû, assortie d’intérêts de retard de 0,20 % par mois.
Erreurs fréquentes à éviter
- Vouloir cumuler 2044 et 2044-SPE pour des biens différents : la règle est tout-ou-rien pour l’ensemble du foyer fiscal.
- Rattacher un loyer à la mauvaise année. Un loyer se déclare l’année où il est effectivement encaissé, pas l’année à laquelle il correspond.
- Déduire des travaux non éligibles. Construction, reconstruction et agrandissement ne sont jamais déductibles des revenus fonciers ; seuls l’entretien, la réparation et l’amélioration le sont.
- Oublier la condition des 3 ans de location continue après une imputation de déficit sur le revenu global.
- Ne pas conserver les factures. En cas de contrôle, l’administration peut exiger les justificatifs de chaque charge déduite.
- Oublier les intérêts d’emprunts personnels contractés pour acquérir des parts de SCI : ils se déclarent en rubrique 410, séparément des intérêts de la société elle-même.
FAQ
Quelle est la différence entre le formulaire 2044 et le formulaire 2042 ? La 2042 est la déclaration d’ensemble des revenus du foyer fiscal (salaires, pensions, revenus fonciers, etc.). La 2044 est une annexe spécifique qui détaille le calcul des revenus fonciers avant qu’ils soient reportés sur la 2042.
Puis-je remplir la 2044 si mes revenus fonciers sont inférieurs à 15 000 € ? Oui, sur option volontaire pour le régime réel. Cette option est irrévocable pendant 3 ans et se justifie surtout si vos charges réelles dépassent l’abattement forfaitaire de 30 % du régime micro-foncier.
Le déficit foncier est-il plafonné chaque année ? Oui. La part du déficit liée aux charges autres que les intérêts d’emprunt est imputable sur le revenu global dans la limite de 10 700 € par an (21 400 € pour certains travaux de rénovation énergétique). Le surplus, comme la part liée aux intérêts, se reporte sur les revenus fonciers des 10 années suivantes.
Dois-je remplir une 2044 pour un bien détenu via une SCI ? La SCI télédéclare sa propre déclaration 2072. Chaque associé reporte ensuite sa quote-part de résultat dans sa déclaration 2044 personnelle, en rubrique 110.
Que se passe-t-il si je dépasse la date limite de déclaration ? Une majoration automatique de 10 % s’applique sur l’impôt dû, avec des intérêts de retard de 0,20 % par mois. Mieux vaut déclarer même en retard plutôt que de ne pas déclarer du tout.
Ce guide présente les règles générales applicables au formulaire 2044. Les cases précises peuvent légèrement évoluer d’un millésime à l’autre : vérifiez toujours la notice officielle jointe à la déclaration de l’année en cours, et faites-vous accompagner par un professionnel pour toute situation complexe.