Délai entre compromis et acte authentique : combien de temps en 2026 ?

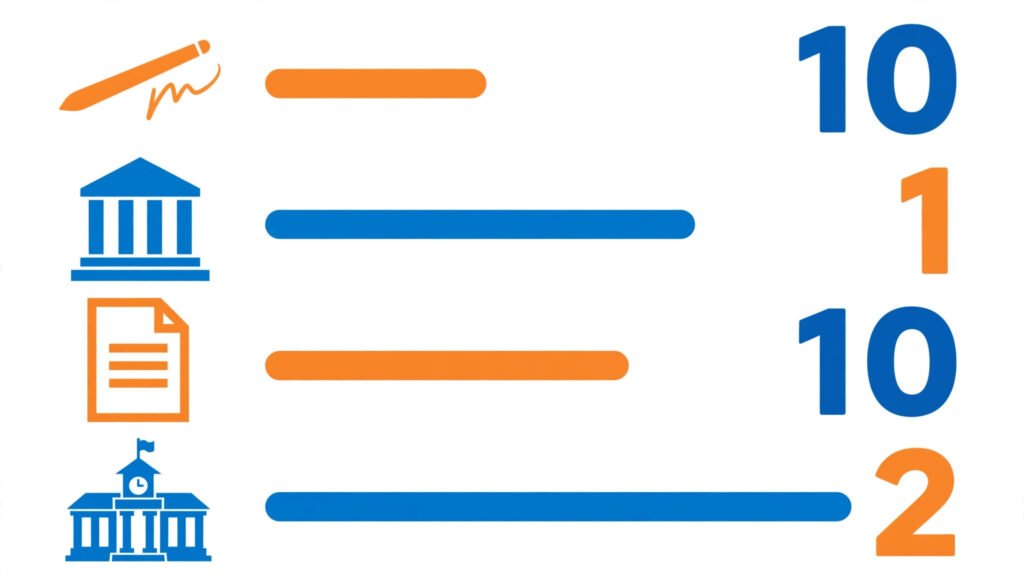
Quatre délais sont, eux, encadrés :
- 10 jours de rétractation pour l’acheteur ;
- 1 mois minimum pour obtenir le prêt, si la vente en dépend ;
- 10 jours de réflexion après la réception de l’offre de prêt ;
- 2 mois pour que la mairie renonce, ou non, à son droit de préemption.
Ce guide explique ce qui est fixé par la loi, ce qui dépend du contrat, et ce que vous pouvez faire pour sécuriser votre date de signature. Mis à jour en octobre 2026.
Quel est le délai moyen entre compromis et acte authentique ?
Le délai moyen est de 2 à 3 mois. Il peut descendre à environ 6 semaines pour un achat sans crédit, et dépasser 6 mois pour un terrain à bâtir.
Deux termes à bien distinguer. Le compromis de vente (ou promesse synallagmatique) engage l’acheteur et le vendeur. Il peut être signé entre particuliers, en agence ou chez le notaire. L’acte authentique de vente est signé devant notaire. C’est lui qui fait de vous le propriétaire.
La date de signature de l’acte figure dans le compromis. Les deux parties la fixent librement. Ce n’est donc pas un délai légal, c’est un délai contractuel.
| Situation | Délai habituel |
|---|---|
| Achat avec prêt immobilier | 2 à 3 mois |
| Achat sans prêt, sans préemption | environ 6 semaines au mieux |
| Bien soumis au droit de préemption urbain | 2 mois minimum, souvent 3 en pratique |
| Terrain à bâtir (permis de construire) | souvent 6 à 12 mois |
| Alsace-Moselle (compromis sous seing privé) | acte authentique dans les 6 mois maximum |
Ces durées sont des repères. Votre compromis fait foi.
Les délais légaux à connaître
Seuls quatre délais sont encadrés par la loi. Tous les autres, y compris la date de l’acte, relèvent du contrat.
| Délai | Durée | Qui est concerné |
|---|---|---|
| Rétractation | 10 jours calendaires | Acheteur non professionnel |
| Condition suspensive de prêt | 1 mois minimum | Acheteur qui emprunte |
| Réflexion sur l’offre de prêt | 10 jours | Emprunteur |
| Droit de préemption urbain | 2 mois | Mairie, sur un bien concerné |
Rétractation : 10 jours
L’acheteur peut renoncer sans motif et sans pénalité pendant 10 jours calendaires (article L271-1 du Code de la construction et de l’habitation). Le délai commence le lendemain de la première présentation de la lettre recommandée qui lui notifie le compromis.
Pour se rétracter, il envoie une lettre recommandée avec accusé de réception. Si le dernier jour tombe un week-end ou un jour férié, l’échéance est reportée au jour ouvrable suivant. Pendant ce délai, la loi interdit d’exiger un versement de l’acheteur.
Condition suspensive de prêt : 1 mois minimum, 45 à 60 jours en pratique
Le compromis doit laisser au moins un mois à l’acheteur pour obtenir son prêt (articles L313-40 à L313-45 du Code de la consommation). C’est le minimum légal.
Loi ou usage ? Le minimum légal est d’un mois. Les compromis prévoient le plus souvent 45 à 60 jours. Certains sites parlent de « 30 jours » ou présentent 45 jours comme une règle : ce n’est pas le cas. Quant aux « deux refus de banque », c’est souvent une exigence du contrat, pas de la loi.
En pratique, un mois est trop court. Il faut le rendez-vous bancaire, l’étude du dossier, l’édition de l’offre, puis le délai de réflexion. Visez 60 jours dans le compromis.
Si le prêt n’est pas obtenu dans le délai, le compromis devient caduc et les sommes versées vous sont rendues. Attention : la demande de prêt doit respecter le contrat (montant, durée, taux maximum). Une demande hors cadre peut être retenue contre vous.
Offre de prêt : 10 jours de réflexion
Après avoir reçu l’offre de prêt, vous ne pouvez pas l’accepter avant le 11e jour. Ce délai est incompressible et il s’ajoute à celui de la banque. Le notaire ne signe l’acte qu’une fois l’offre acceptée.
Droit de préemption : 2 mois
Pour certains biens, la mairie peut acheter à votre place. Le notaire lui envoie une déclaration d’intention d’aliéner (DIA). Si la mairie ne répond pas dans les 2 mois, son silence vaut renonciation. Un locataire en place peut aussi avoir un droit de priorité : le notaire le vérifie.
Que se passe-t-il pendant ces 2 à 3 mois ? Exemple de calendrier
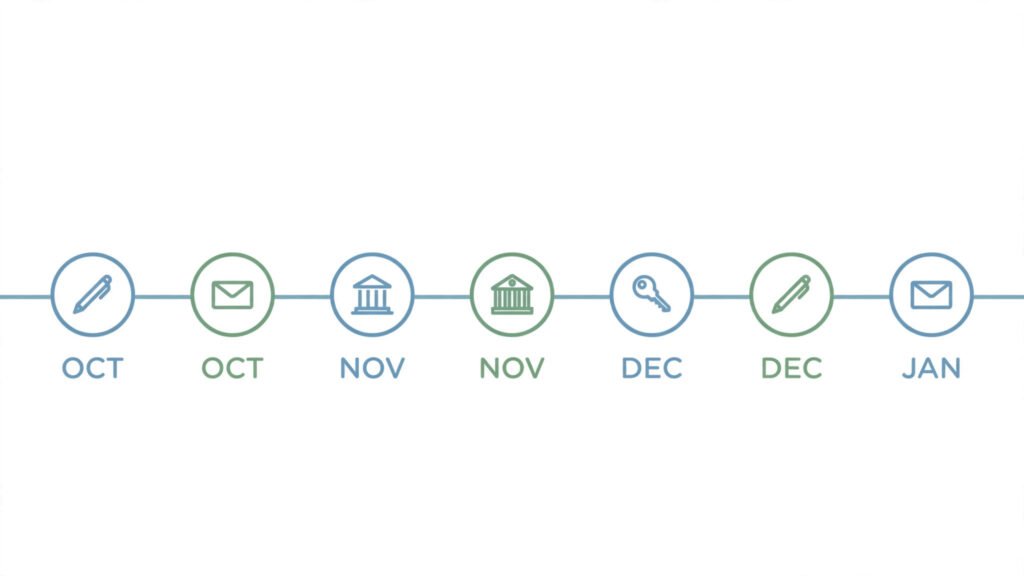
Pendant ces semaines, trois acteurs travaillent en parallèle : l’acheteur et sa banque, le notaire, et parfois la mairie. Voici un calendrier illustratif pour un compromis signé le 5 octobre 2026, avec un prêt de 60 jours.
- 5 octobre : signature du compromis. Vous lancez aussitôt vos demandes de prêt.
- Jusqu’au 15 octobre : délai de rétractation (si la notification est faite le jour même).
- Mi-octobre : le notaire envoie la DIA à la mairie et demande l’état hypothécaire.
- Novembre : la banque instruit le dossier et émet l’offre. Vous respectez les 10 jours de réflexion.
- 4 décembre : date limite d’obtention du prêt (60 jours).
- Mi-décembre : la mairie renonce, ou son silence de 2 mois est acquis.
- Début janvier 2027 : le notaire convoque les parties. L’acte est signé et les clés remises.
Les fêtes de fin d’année peuvent ralentir les administrations. Les dates réelles changent selon votre dossier. Pensez aussi à prévoir les fonds : le jour de la signature, vous réglez le prix et les frais de notaire.
Délai sans prêt immobilier : jusqu’où peut-on aller plus vite ?
Sans prêt, on supprime l’instruction bancaire, l’offre et le délai de réflexion. L’acte peut alors être signé en 6 semaines environ, si aucun droit de préemption ne s’applique.
Mais on ne peut pas signer le lendemain. Le délai de rétractation court toujours. Le notaire doit réunir les pièces, vérifier la situation du bien et, si besoin, attendre la réponse de la mairie. Dans ce cas, comptez au moins 2 mois.
Comment raccourcir le délai ?
Vous ne pouvez pas réduire les délais légaux, mais vous pouvez éviter les retards. Voici cinq leviers.
- Financer vite. Déposez vos dossiers dans plusieurs banques, ou via un courtier, dès le compromis. Un dossier complet évite les allers-retours.
- Négocier 60 jours de condition de prêt. Un délai réaliste vaut mieux qu’une prorogation en urgence.
- Anticiper les pièces. Côté vendeur : titre de propriété, diagnostics, documents de copropriété. Ils ont une durée de validité (par exemple 6 mois pour les termites et l’état des risques). Un audit énergétique peut aussi être exigé selon le logement.
- Réagir aux demandes du notaire. Chaque pièce manquante repousse la date.
- Acheter sans crédit, si vous le pouvez. C’est le levier le plus efficace.
Voici les erreurs qui retardent le plus souvent une vente : attendre la fin de la rétractation pour contacter la banque, déposer une demande de prêt qui ne correspond pas au compromis, et signaler un retard au notaire trop tard.
Date dépassée : prorogation, avenant et conséquences
Dépasser la date prévue ne met pas toujours fin au compromis. Tout dépend de ce que le contrat a prévu. Beaucoup d’avant-contrats distinguent deux cas :
- une date indicative : le dépassement n’entraîne rien d’automatique ;
- une date butoir : passé ce jour, le contrat peut devenir caduc ou permettre à une partie de réagir.
Relisez cette clause avant de signer. Elle change tout.
Si le retard vient de la banque ou d’un document manquant, prévenez le notaire avant l’échéance. Les parties signent alors un avenant de prorogation. Il faut l’accord écrit des deux parties, et il doit être signé avant l’expiration du délai.
Si une partie refuse de signer sans motif valable, les conséquences sont plus lourdes :
- l’acheteur risque de perdre son dépôt de garantie, souvent 5 à 10 % du prix ;
- le vendeur peut devoir verser des dommages et intérêts ;
- l’autre partie peut demander l’exécution forcée de la vente ;
- une clause pénale est souvent prévue au compromis, fréquemment autour de 10 % du prix.
Un retard bancaire de bonne foi n’est pas un refus de signer. Gardez les preuves de vos démarches : mails, accusés de réception, refus écrits de la banque.
Cas particuliers qui allongent le délai
Certaines situations rallongent le délai habituel. Les repérer dès le départ évite les mauvaises surprises.
- Terrain à bâtir : l’acte attend le permis de construire et la fin des recours. Comptez souvent 6 à 12 mois.
- Copropriété : il faut réunir le règlement, les procès-verbaux d’assemblée et les informations sur les charges. Pour comparer les contraintes, voyez notre comparatif entre achat d’une maison et d’un appartement.
- Bien loué : le locataire peut bénéficier d’un droit de priorité.
- Succession ou indivision : tous les propriétaires doivent consentir, ce qui allonge les formalités.
- Vente en chaîne ou prêt relais : votre date dépend de la vente de votre logement actuel. Faites coïncider les deux calendriers.
- Alsace-Moselle (Haut-Rhin, Bas-Rhin, Moselle) : un compromis sous seing privé doit être suivi d’un acte authentique dans un maximum de 6 mois. Les parties ne peuvent pas prévoir plus long.
Les règles sur les diagnostics et la performance énergétique évoluent régulièrement. Demandez à votre notaire de confirmer celles qui s’appliquent à votre bien à la date de signature.
FAQ
Quel est le délai légal entre compromis et acte authentique ?
Il n’existe aucun délai légal. Les parties fixent la date dans le compromis. En pratique, elle tombe 2 à 3 mois après la signature, le temps d’obtenir le prêt et de purger le droit de préemption.
Quel est le délai minimum entre compromis et acte de vente ?
Environ 6 semaines, pour un achat sans crédit et sans droit de préemption. Avec un prêt, comptez au moins 2 mois : 10 jours de rétractation, au moins 1 mois pour le financement, puis 10 jours de réflexion sur l’offre.
Peut-on signer l’acte authentique avant la date prévue ?
Oui. Si le prêt est accordé, la préemption purgée et le dossier du notaire complet, les parties peuvent avancer la date d’un commun accord. Le notaire vérifie que tout est réuni.
Quand reçoit-on les clés après le compromis ?
Dans une vente classique, les clés sont remises le jour de la signature de l’acte authentique, une fois le prix payé. Une remise anticipée est possible, mais elle demande des précautions et doit être encadrée par le notaire.
Peut-on prolonger la date de l’acte authentique ?
Oui, par un avenant signé par les deux parties avant l’expiration du délai. Il faut prévenir le notaire dès qu’un retard se profile, avec des preuves que vos démarches sont en cours.