Compromis de vente : étapes et délais

Vous venez de signer — ou vous êtes sur le point de signer — un compromis de vente. Et maintenant ? Entre cette signature et la remise des clés, il s’écoule en moyenne trois mois, rythmés par des délais légaux incompressibles et d’autres purement liés à l’usage. Comprendre ce calendrier évite bien des angoisses inutiles pendant cette période d’attente.
L’essentiel à retenir
- Le délai moyen entre le compromis de vente et l’acte authentique est de 2 à 4 mois, généralement autour de 3 mois.
- L’acheteur dispose d’un délai de rétractation de 10 jours après la signature, sans justification ni pénalité.
- La condition suspensive d’obtention de prêt impose un délai légal minimum d’un mois, mais dure en pratique 2 mois.
- Ce délai global n’est fixé par aucune loi : il résulte des vérifications notariales, du financement et parfois du droit de préemption de la mairie.
- Le vendeur, contrairement à l’acheteur, ne peut pas se rétracter une fois le compromis signé.
Compromis de vente : ce que vous signez exactement
Le compromis de vente, aussi appelé promesse synallagmatique de vente, est un avant-contrat par lequel le vendeur s’engage à vendre et l’acheteur s’engage à acheter, à un prix déjà fixé. Contrairement à une simple offre d’achat, il s’agit d’un engagement réciproque et ferme des deux parties.
Il ne faut pas le confondre avec la promesse unilatérale de vente, où seul le vendeur s’engage : l’acheteur, lui, dispose d’une option qu’il peut choisir de lever ou non, moyennant en général le versement d’une indemnité d’immobilisation s’il renonce. Dans le compromis, en revanche, les deux parties sont liées dès la signature — c’est pour cela qu’on dit souvent que « le compromis vaut vente ».
Ce document peut être signé chez un notaire, devant un agent immobilier, ou entre particuliers sous seing privé. Il fixe le prix, la description du bien, les conditions suspensives et la date prévue pour l’acte authentique.
Combien de temps entre le compromis et l’acte authentique ?
Le délai habituel entre la signature du compromis de vente et celle de l’acte authentique est de trois mois. Il peut descendre à 2 mois pour un achat sans financement bancaire, ou s’étendre à 4 mois si le dossier est complexe (copropriété, succession, purge d’hypothèque).
Ce délai n’est pas imposé par la loi. Rien n’empêche, en théorie, de signer l’acte authentique une semaine après le compromis. En pratique, ce n’est presque jamais possible, car plusieurs formalités prennent du temps incompressible :
- le délai de rétractation de 10 jours pour l’acheteur,
- l’obtention du financement, qui suit un calendrier bancaire réel,
- les vérifications du notaire sur le bien (titre de propriété, hypothèques, urbanisme),
- l’exercice, par la mairie, de son droit de préemption, quand il s’applique.
C’est la combinaison de ces étapes — pas une règle unique — qui explique la durée constatée.
Le calendrier étape par étape
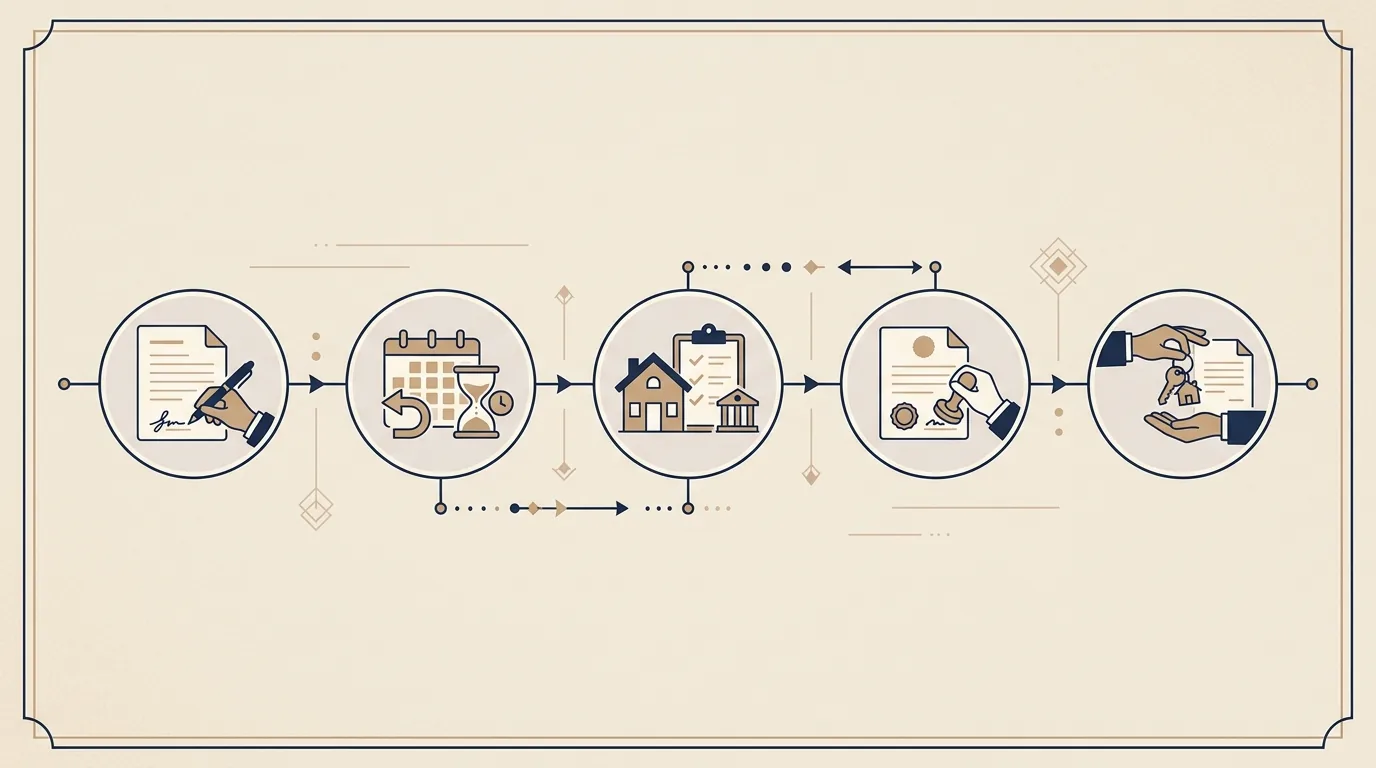
Voici comment se déroule, concrètement, la période entre le compromis et l’acte authentique.
- Signature du compromis et versement du dépôt de garantie. L’acheteur verse généralement entre 5 % et 10 % du prix de vente sur le compte séquestre du notaire. Ce n’est pas une obligation légale, mais un usage quasi systématique.
- Délai de rétractation (10 jours). À compter du lendemain de la remise ou de la réception du compromis, l’acheteur peut annuler sans motif ni pénalité.
- Levée des conditions suspensives. La plus fréquente concerne l’obtention du prêt immobilier ; d’autres portent sur l’urbanisme, une servitude ou l’absence de préemption par la mairie.
- Vérifications et formalités notariales. Le notaire contrôle le titre de propriété, les diagnostics, la situation hypothécaire et prépare l’acte définitif.
- Signature de l’acte authentique. Le prix est payé, les clés sont remises, la propriété change officiellement de mains.
| Étape | Délai typique | Point de départ |
|---|---|---|
| Rétractation de l’acheteur | 10 jours | Lendemain de la remise du compromis |
| Réponse de la banque (accord de principe) | 2 à 4 semaines | Premier rendez-vous bancaire |
| Réception de l’offre de prêt | 2 à 3 semaines après accord | Accord de financement |
| Réflexion obligatoire sur l’offre de prêt | 10 jours | Réception de l’offre |
| Droit de préemption de la mairie | Jusqu’à 2 mois | Notification à la mairie |
| Signature de l’acte authentique | 2 à 4 mois au total | Signature du compromis |
Zoom sur le délai de rétractation de 10 jours
L’acheteur non professionnel dispose de 10 jours calendaires pour se rétracter après la signature du compromis, sans justification et sans pénalité.
Ce délai commence à courir le lendemain de la première présentation de la lettre recommandée notifiant le compromis, ou de la remise en main propre lorsque la signature a lieu chez le notaire. Il inclut les jours fériés et se termine le jour suivant s’il tombe un dimanche ou un jour férié.
Si l’acheteur se rétracte dans ce délai, il récupère l’intégralité du dépôt de garantie sous 21 jours, sans aucune contrepartie financière pour le vendeur.
Ce droit ne s’applique qu’à l’acheteur, et seulement lorsqu’il s’agit d’un achat de logement à usage résidentiel par un particulier. Les professionnels de l’immobilier et les acheteurs de locaux commerciaux ou de terrains à bâtir seuls en sont généralement exclus.
Les conditions suspensives et leurs délais légaux
Une condition suspensive est une clause qui subordonne la réalisation de la vente à un événement futur et incertain. Si la condition ne se réalise pas, la vente est annulée sans pénalité pour l’acheteur, qui récupère son dépôt de garantie.
La condition suspensive d’obtention de prêt
C’est la plus courante. La loi impose un délai minimum d’un mois à compter de la signature du compromis pour que l’acheteur obtienne (ou non) son financement. En pratique, ce délai est presque toujours porté à deux mois dans le compromis, pour laisser à la banque et au courtier le temps d’instruire le dossier.
Si la banque refuse le prêt dans ce délai, l’acheteur transmet le refus au vendeur et la vente est annulée sans frais pour lui, à condition que les caractéristiques du prêt recherché (montant, taux, durée) correspondent à celles mentionnées dans le compromis.
Le droit de préemption de la mairie
Quand le bien se situe dans une zone soumise au droit de préemption urbain, le notaire doit notifier la vente à la mairie, qui dispose alors de deux mois pour décider d’acquérir le bien en priorité, à la place de l’acheteur. Ce délai est rarement exploité par les communes, mais il fait partie intégrante du calendrier légal et ne peut pas être raccourci.
Autres conditions suspensives fréquentes
- Absence de servitude d’urbanisme non déclarée.
- Obtention d’un permis de construire, si des travaux sont conditionnés.
- État hypothécaire du bien conforme à ce qui a été annoncé.
Documents à réunir : durée de validité des diagnostics
Le dossier de diagnostics techniques doit être annexé au compromis. Chaque diagnostic a sa propre durée de validité, souvent ignorée des vendeurs :
| Diagnostic | Durée de validité |
|---|---|
| Amiante | Illimitée si absence constatée |
| Plomb (CREP) | 1 an (vente) |
| Termites | 6 mois |
| Gaz (installation de plus de 15 ans) | 3 ans |
| Électricité (installation de plus de 15 ans) | 3 ans |
| DPE (performance énergétique) | 10 ans |
| État des risques (ERP) | 6 mois |
| Audit énergétique | 5 ans |
Un diagnostic périmé au moment de la signature du compromis peut retarder le départ du délai de rétractation, puisque l’ensemble du dossier doit être complet et remis à l’acheteur pour que ce délai commence à courir.
Exemple concret : un calendrier type
Prenons un compromis signé le 3 mars, avec une condition suspensive de prêt fixée à deux mois. Voici ce que cela donne dans les faits :
- 3 mars — Signature du compromis et versement du dépôt de garantie (7 % du prix).
- 4 mars au 14 mars — Délai de rétractation de 10 jours. L’acheteur ne se manifeste pas : la vente devient ferme, sous réserve des conditions suspensives.
- Mi-mars à fin avril — L’acheteur monte son dossier de financement, obtient un accord de principe puis une offre de prêt.
- Début mai — Réception de l’offre de prêt, suivie des 10 jours de réflexion obligatoire avant acceptation.
- 3 mai — Date limite de la condition suspensive de prêt (deux mois après le compromis).
- Mai à début juin — Le notaire finalise ses vérifications (titre de propriété, situation hypothécaire, éventuelle réponse de la mairie sur le droit de préemption).
- Début juin — Signature de l’acte authentique, environ 3 mois après le compromis.
Ce calendrier peut se resserrer si l’acheteur achète comptant, ou s’allonger en cas de copropriété complexe, de succession en cours ou de refus initial de financement nécessitant un second dossier bancaire.
Peut-on raccourcir ou faut-il parfois allonger le délai ?
Oui, le délai peut être raccourci si l’acheteur n’a pas besoin de financement bancaire. Sans condition suspensive de prêt, le principal poste de délai disparaît, et la signature peut intervenir en 6 à 8 semaines, une fois les vérifications notariales terminées.
À l’inverse, plusieurs situations allongent naturellement le calendrier :
- un refus de prêt obligeant à reconstituer un dossier ailleurs,
- une copropriété nécessitant des documents supplémentaires (procès-verbaux d’assemblée générale, état daté),
- une succession en cours sur le bien vendu,
- un désaccord tardif sur une clause du compromis, nécessitant un avenant.
Si vendeur et acheteur souhaitent accélérer la signature, le mieux est d’en informer le notaire dès la rédaction du compromis, afin qu’il puisse anticiper certaines démarches — comme la demande de pièces d’urbanisme ou la commande de l’état hypothécaire — sans attendre la fin du délai de rétractation.
Rétractation, retard, clause pénale : ce qu’il faut savoir
Le vendeur peut-il se rétracter ?
Non. Une fois le compromis signé, le vendeur ne dispose d’aucun droit de rétractation, sauf clause contraire expressément prévue dans le contrat, ce qui reste rare. Il est engagé à vendre, et si le vendeur refuse d’aller au bout de la transaction sans motif légitime, l’acheteur peut le contraindre par voie judiciaire, ou demander des dommages et intérêts.
Cette asymétrie surprend souvent les vendeurs, qui pensent parfois pouvoir « changer d’avis » comme l’acheteur pendant les 10 premiers jours. Ce n’est pas le cas : l’engagement du vendeur est ferme dès la signature.
Que se passe-t-il en cas de retard ?
Un retard dans le financement, dans la remise d’un document ou dans une réponse de la mairie ne rend pas automatiquement la vente caduque. Dans la majorité des cas, les parties signent un avenant au compromis pour repousser la date limite, sans remettre en cause l’accord initial.
En revanche, si le compromis prévoit une date butoir stricte sans clause de report automatique, un dépassement non anticipé peut fragiliser juridiquement la transaction et justifier, pour l’une des parties, de s’en prévaloir pour se désengager. C’est pourquoi la plupart des notaires recommandent une marge de sécurité dans les délais fixés.
La clause pénale
Distincte des conditions suspensives, la clause pénale prévoit qu’un acheteur qui renonce à acheter, une fois le délai de rétractation passé et sans qu’aucune condition suspensive ne le justifie, laisse au vendeur le dépôt de garantie à titre d’indemnisation — généralement à hauteur de 10 % du prix de vente.
Cas particulier : Alsace-Moselle
Dans les départements du Haut-Rhin, du Bas-Rhin et de la Moselle, un régime juridique local s’applique. Lorsque le compromis est signé sous seing privé, il doit obligatoirement être suivi d’un acte authentique dans un délai maximum de 6 mois. Contrairement au reste du territoire français, les parties ne peuvent pas convenir d’un délai plus long. Les autres règles — rétractation de 10 jours, conditions suspensives — restent identiques au régime général.
FAQ — Questions fréquentes
Combien de temps entre le compromis de vente et l’acte authentique ? En moyenne 3 mois, avec une fourchette réaliste de 2 à 4 mois selon la présence ou non d’un financement bancaire et la complexité du dossier.
Le délai de rétractation compte-t-il les jours fériés ? Oui. Le délai de 10 jours court en jours calendaires, week-ends et jours fériés inclus. Si le dernier jour tombe un jour férié ou un dimanche, il est reporté au premier jour ouvrable suivant.
Que se passe-t-il si je n’obtiens pas mon prêt à temps ? Si le refus intervient dans le délai fixé par la condition suspensive, la vente est annulée sans pénalité et le dépôt de garantie est intégralement restitué à l’acheteur.
Peut-on signer l’acte authentique avant 3 mois ? Oui, notamment en cas d’achat sans financement bancaire. Rien n’impose légalement un délai de 3 mois : c’est une moyenne liée aux démarches à accomplir, pas une obligation.
Le vendeur peut-il annuler la vente après le compromis ? Non, sauf clause spécifique prévue au contrat. L’acheteur peut le contraindre à vendre par voie judiciaire en cas de refus injustifié.
Pour aller plus loin sur votre projet immobilier, découvrez comment calculer vos frais de notaire ou comparez les avantages d’un achat en maison ou en appartement avant de signer votre compromis.