Condition suspensive d’obtention de prêt : le guide complet

Vous avez signé un compromis de vente et votre banque n’a pas encore répondu ? La condition suspensive d’obtention de prêt sert précisément à ce moment-là. Elle vous protège, à condition d’en respecter les termes à la lettre.
Définition. La condition suspensive d’obtention de prêt est une clause du compromis ou de la promesse de vente. Elle subordonne l’achat à l’obtention du crédit. Si les banques refusent un prêt conforme à la clause, la vente est annulée et l’acheteur récupère les sommes versées, sans pénalité.
Ce guide détaille le contenu de la clause, les délais, la marche à suivre en cas de refus ou de retard, et les erreurs qui coûtent cher.
Qu’est-ce qu’une condition suspensive d’obtention de prêt ?
C’est une clause qui suspend la vente jusqu’à ce que l’acheteur obtienne son financement. Autrement dit, vous achetez le bien à condition d’obtenir le prêt.
Définition et base légale
En droit, une condition suspensive porte sur un événement futur et incertain (articles 1304 et suivants du Code civil). Elle ne doit pas dépendre de la seule volonté d’une partie. L’obtention d’un crédit respecte cette règle, puisque la décision revient à la banque.
Pour le prêt immobilier, la loi Scrivener ajoute des règles d’ordre public. L’article L313-40 du Code de la consommation oblige à indiquer dans l’avant-contrat si le prix est payé avec ou sans prêt. L’article L313-41 fixe la durée minimale de la clause et le remboursement des sommes versées.
La protection concerne une personne physique qui achète un logement ou un terrain à bâtir. Elle ne couvre pas un prêt destiné à une activité professionnelle, ni une SCI dont l’objet est la location.
Est-elle obligatoire ?
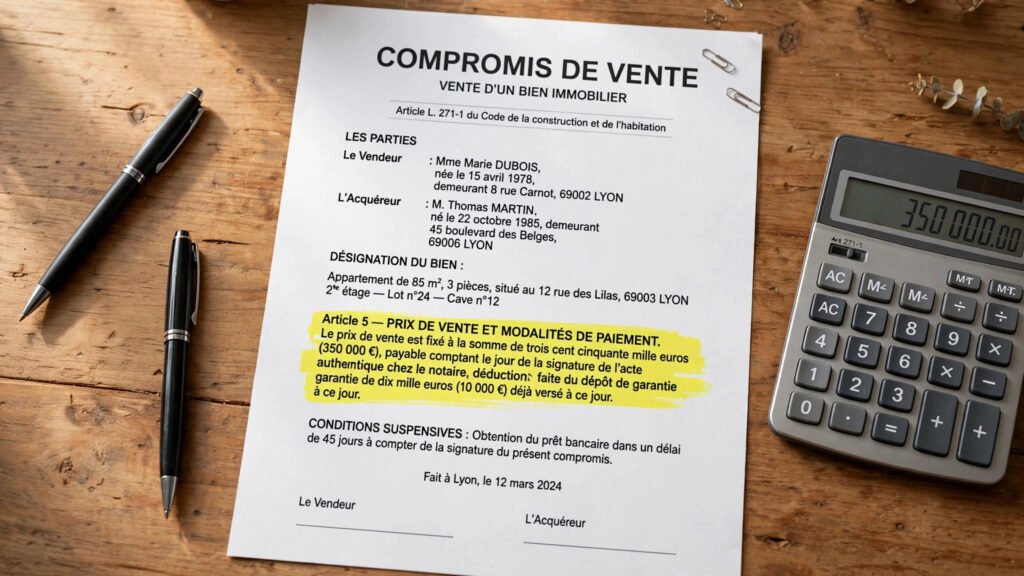
Oui, dès qu’un prêt finance tout ou partie de l’achat. Le vendeur ne peut pas la refuser. La protection joue même si la clause ne figure pas noir sur blanc dans le compromis.
Les autres conditions suspensives sont facultatives et se négocient : permis de construire, vente d’un autre bien, absence de servitude. Le compromis comporte d’ailleurs d’autres points de vigilance, comme l’audit énergétique obligatoire pour certaines maisons.
Que doit contenir la clause ?
Une clause solide décrit précisément le prêt que vous cherchez. Le notaire la rédige à partir de ce que vendeur et acheteur ont convenu. Vos demandes de prêt devront ensuite y correspondre.
| Élément | Ce qu’on y écrit | Pourquoi c’est important |
|---|---|---|
| Montant | Le total maximum du ou des prêts | Vos demandes doivent y correspondre |
| Taux | Taux d’intérêt maximal, hors assurance, frais de dossier et garanties | Un taux irréaliste peut se retourner contre vous |
| Durée | Durée de remboursement | Une durée incohérente fragilise votre dossier |
| Délais | Date limite de dépôt des demandes et d’obtention de l’accord | Au-delà, la clause ne joue plus |
| Banques | Nombre de banques à solliciter ou de refus à produire | Souvent exigé pour invoquer un refus |
| Preuves | Offre de prêt, lettre de refus, justificatifs | Sans preuve, pas de remboursement |
Quel taux maximal indiquer ?
Indiquez un taux réaliste, proche de vos simulations, avec une petite marge. Votre banquier ou un courtier peut vous donner une fourchette.
Évitez un taux trop bas. Si aucune banque ne peut le proposer, le vendeur pourra dire que vous avez empêché l’obtention du prêt. La condition est alors réputée accomplie (article 1304-3 du Code civil) et vous perdez votre protection.
Exemple de formulation, à titre purement illustratif : « prêt de 200 000 € maximum, au taux de 4 % maximum hors assurance, sur 25 ans maximum ». Vos demandes doivent rester dans ces limites.
Et si vous cumulez plusieurs prêts ?
Avec plusieurs prêts (prêt principal, PTZ, prêt complémentaire), la vente est conclue sous la condition suspensive de chacun d’eux. Détaillez chaque prêt dans la clause.
Quel délai pour obtenir son prêt ?
Le délai ne peut pas être inférieur à un mois à compter de la signature du compromis. En pratique, les compromis prévoient le plus souvent 45 à 60 jours.
Prenons un exemple. Vous signez le 15 octobre 2026 avec un délai de 60 jours : la date limite tombe le 14 décembre 2026. Avec la formule « deux mois », elle tomberait le 15 décembre. Relisez donc la formule exacte de votre compromis.
Ce délai n’est pas la date de signature chez le notaire. L’acte authentique intervient plus tard, souvent quelques mois après le compromis.
Ne confondez pas cette clause avec le délai de rétractation. Les deux protections existent en parallèle.
| Délai de rétractation | Condition suspensive de prêt | |
|---|---|---|
| Durée | 10 jours à partir de la notification du compromis | 1 mois minimum, souvent 45 à 60 jours |
| Motif à fournir | Aucun | Refus d’un prêt conforme à la clause |
| Preuve | Aucune | Demande de prêt et lettre de refus |
| Base légale | Code de la construction et de l’habitation, art. L271-1 | Code de la consommation, art. L313-41 |
Comment la condition est-elle levée ?
La condition est levée dès qu’une banque remet une offre de prêt ferme et sans réserve, conforme à la clause. Un simple accord de principe ou une attestation sommaire ne suffit pas.
Dès que vous avez l’offre, informez le notaire et le vendeur dans les formes et délais prévus. Vous êtes alors engagé. Si vous renoncez ensuite, vous risquez de perdre l’indemnité d’immobilisation. La banque doit vous laisser 10 jours de réflexion avant que vous acceptiez l’offre : gardez ce temps dans votre calendrier.
La vente se poursuit jusqu’à l’acte authentique chez le notaire. Prévoyez dès maintenant vos frais : notre calcul des frais de notaire vous aide à les estimer.
Prêt refusé : que faire ?
Si les banques refusent, la vente tombe et vous récupérez vos sommes. Il faut toutefois prouver une démarche conforme et prévenir à temps.
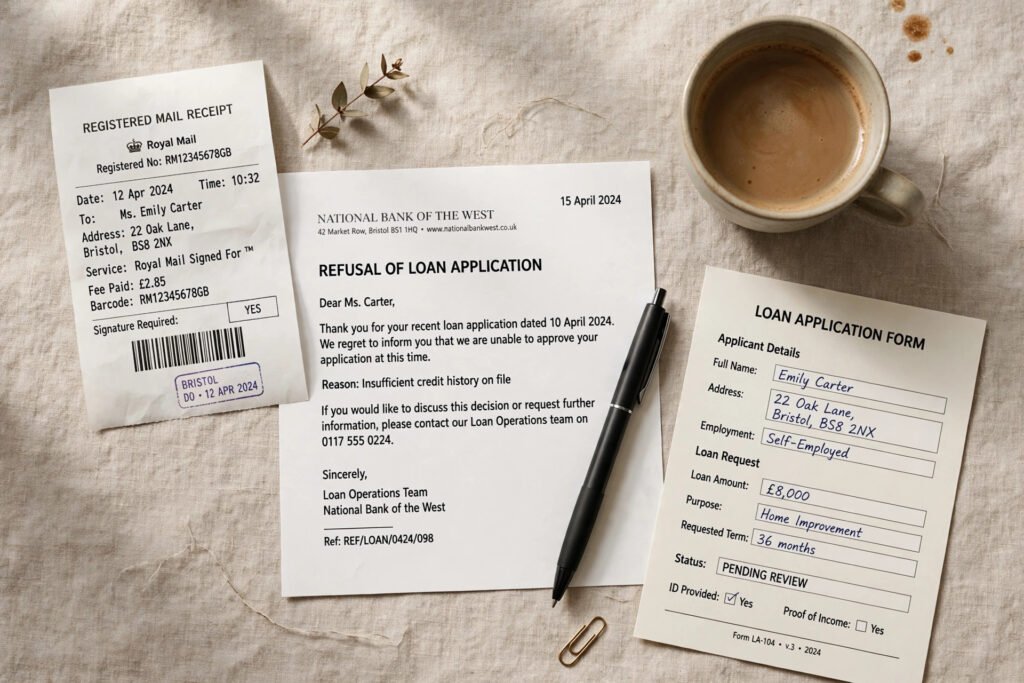
- Obtenez un refus écrit. Un refus oral ne prouve rien.
- Vérifiez sa conformité. Il doit viser une demande conforme à la clause (montant, durée, taux). Si la clause exige deux refus, obtenez-les.
- Prévenez le vendeur avant la date limite. Envoyez une lettre recommandée avec accusé de réception, avec votre demande de prêt et le refus en pièces jointes.
- Informez le notaire.
- Demandez le remboursement. Il porte sur toutes les sommes versées : dépôt de garantie et indemnité d’immobilisation.
Modèle de phrase : « La condition suspensive d’obtention de prêt prévue au compromis du [date] ne s’est pas réalisée. Vous trouverez ci-joint ma demande de prêt et le refus de la banque. Je vous demande la restitution des sommes versées. »
Le remboursement est dû sans retenue ni indemnité. À partir du quinzième jour suivant votre demande, la somme porte intérêt au taux légal majoré de moitié. Sans justificatifs conformes, en revanche, le vendeur peut conserver les sommes versées.
Un refus de l’assurance emprunteur bloque aussi le prêt. Il peut justifier la non-réalisation de la condition, à condition de le prouver.
Délai dépassé : que faire ?
Un délai dépassé n’entraîne pas toujours une sanction. Tout dépend de ce que dit le compromis et de votre bonne foi. La mauvaise foi ne se présume pas : c’est au vendeur de montrer que vous avez empêché le prêt.
Attention toutefois : obtenir une offre après la date limite n’oblige pas le vendeur à signer l’acte authentique. Agissez avant l’échéance.
- Relancez la banque par écrit et demandez où en est le dossier.
- Prévenez le notaire et le vendeur sans attendre.
- Demandez une prorogation. Elle suppose l’accord du vendeur et se formalise par un avenant.
- Gardez vos preuves : accusés de réception, relances, échanges avec votre courtier.
| Votre situation | Conséquence possible |
|---|---|
| Démarches sérieuses et conformes | Vente annulée, sommes restituées |
| Prorogation acceptée par avenant | Vente maintenue |
| Aucune demande, demande non conforme ou taux irréaliste | Perte de l’indemnité d’immobilisation, parfois dommages et intérêts |
| Cas très rare | Le vendeur demande en justice l’exécution forcée de la vente |
Prenons un bien à 250 000 €. Une indemnité d’immobilisation de 10 % représente 25 000 €. Les compromis la fixent souvent entre 5 et 10 %.
Les pièges à éviter
- Une demande non conforme. Montant, durée ou taux différents de la clause : le refus ne vous protège plus.
- Un taux irréaliste. Il peut faire dire que vous avez empêché le prêt.
- Trop peu de banques. Si la clause en exige deux, n’en solliciter qu’une peut coûter cher. Des tribunaux ont déjà condamné des acheteurs à payer la clause pénale dans ce cas.
- Un refus sans preuve. Sans écrit conforme, pas de remboursement.
- Attendre la dernière semaine. L’assurance emprunteur et la garantie ajoutent des délais.
- Confondre accord de principe et offre de prêt. Seule l’offre ferme lève la condition.
- Un achat via une SCI de location ou un prêt professionnel. La protection légale ne s’applique pas. Le délai peut alors être inférieur à un mois, et une indemnité peut être due même sans prêt.
Peut-on renoncer à la condition suspensive ?
Oui, mais seulement de façon expresse. La promesse doit indiquer que le prix sera payé sans prêt. Vous devez aussi écrire de votre main que vous savez perdre la protection légale si vous empruntez finalement.
Renoncer peut rassurer le vendeur et aider à négocier. Le risque est lourd : si vous ne réunissez pas les fonds, vous pouvez perdre l’indemnité d’immobilisation, voire être poursuivi pour exécuter la vente. Ne renoncez que si vous pouvez payer sans crédit.
Si la mention manuscrite manque et que vous empruntez finalement, la protection légale peut jouer en votre faveur.
FAQ
Quelle est la durée minimale de la condition suspensive de prêt ?
Un mois à compter de la signature du compromis. Les parties prévoient le plus souvent 45 à 60 jours.
La condition suspensive de prêt est-elle obligatoire ?
Oui, si vous financez tout ou partie de l’achat par un prêt. Sans prêt, vous devez y renoncer par une mention manuscrite.
Que se passe-t-il si la banque refuse mon prêt ?
La vente est annulée et vous récupérez les sommes versées, si vous prouvez une demande conforme et prévenez le vendeur à temps.
Un accord de principe suffit-il ?
Non. Seule une offre de prêt ferme et sans réserve, conforme à la clause, lève la condition.
La condition suspensive remplace-t-elle le délai de rétractation ?
Non. Le délai de rétractation dure 10 jours et ne demande aucun motif. La condition suspensive exige la preuve d’un refus de prêt.
Bien lire sa clause avant de signer
La clause vous protège si elle est précise et si vous gardez vos preuves. Relisez-la avec votre notaire, et vérifiez toujours les textes en vigueur sur Légifrance. En cas de litige, l’ADIL peut vous renseigner gratuitement. Vous hésitez encore sur le bien ? Notre comparatif achat maison ou appartement peut vous aider à trancher.