Micro-foncier ou régime réel en 2026 : lequel choisir pour payer moins d’impôts ?

Si vous louez un logement vide, vos loyers sont taxés comme des revenus fonciers. Deux régimes existent pour les déclarer : le micro-foncier et le régime réel. Le premier est simple mais rigide. Le second demande plus de travail, mais réduit souvent la facture fiscale. Le bon choix dépend d’un seul chiffre : le montant de vos charges par rapport à vos loyers.
Réponse courte : si vos charges déductibles représentent moins de 30 % de vos loyers bruts, restez au micro-foncier. Au-delà de 30 %, le régime réel devient plus avantageux. Voici comment vérifier cela avec vos propres chiffres, et ce qui change en 2026.
Micro-foncier et régime réel : les deux régimes en un coup d’œil
Le micro-foncier applique un abattement automatique de 30 % sur vos loyers. Vous ne déclarez rien d’autre : pas de justificatif, pas de calcul de charges. Il s’adresse aux propriétaires dont les revenus fonciers bruts ne dépassent pas 15 000 € par an et par foyer fiscal.
Le régime réel fonctionne à l’inverse. Vous déclarez vos loyers, puis vous déduisez chaque charge réellement payée : travaux, intérêts d’emprunt, taxe foncière, assurance. Si vos charges dépassent vos loyers, vous générez un déficit foncier, qui peut réduire votre impôt sur d’autres revenus.
Le seuil de 15 000 € s’apprécie au niveau du foyer fiscal, et inclut les subventions Anah et les indemnités d’assurance loyers impayés. Deux logements loués nus à 9 000 € chacun font donc dépasser le seuil, même si chaque bien semble éligible pris isolément.
Le régime micro-foncier : abattement, seuil et déclaration
Définition directe : le micro-foncier est un régime simplifié qui applique un abattement forfaitaire de 30 % sur les loyers bruts, sans possibilité de déduire une charge réelle en plus.
Comment fonctionne l’abattement de 30 %
L’administration fiscale calcule elle-même l’abattement. Vous n’avez qu’à reporter le montant brut de vos loyers.
Exemple : vous percevez 9 000 € de loyers dans l’année. Votre revenu imposable est de 9 000 € − 30 % = 6 300 €. Si votre tranche marginale d’imposition (TMI) est de 30 %, vous payez environ 1 890 € d’impôt sur ce revenu, plus les prélèvements sociaux de 17,2 %.
Qui peut choisir le micro-foncier
Trois conditions doivent être réunies :
- Le logement est loué nu (non meublé). La location meublée relève d’un autre régime, le micro-BIC ou le réel BIC.
- Les revenus fonciers bruts du foyer fiscal ne dépassent pas 15 000 € par an, tous biens confondus.
- Le bien ne bénéficie d’aucun dispositif fiscal qui impose le réel (monument historique, Périssol, Malraux, convention Anah, nue-propriété).
Comment déclarer en micro-foncier
Vous reportez simplement le montant brut de vos loyers dans la case 4BE de la déclaration 2042 — aucune annexe n’est nécessaire.
Le régime réel : charges déductibles et déficit foncier
Définition directe : le régime réel permet de déduire les charges réellement payées pour le bien loué, et de créer un déficit foncier si ces charges dépassent les loyers perçus.
Les charges que vous pouvez déduire
- Travaux d’entretien, de réparation et d’amélioration (les travaux d’agrandissement ou de construction ne comptent pas)
- Frais de gestion et d’administration
- Taxe foncière
- Intérêts d’emprunt et assurance emprunteur
- Primes d’assurance (propriétaire non occupant, loyers impayés)
- Charges de copropriété, hors charges récupérables auprès du locataire
- Coût des diagnostics immobiliers obligatoires
Des travaux importants, comme la rénovation d’une salle de bain, font souvent basculer la balance vers le régime réel. Notre guide budget et étapes pour rénover une salle de bain donne des coûts moyens utiles pour estimer vos charges déductibles à l’avance.
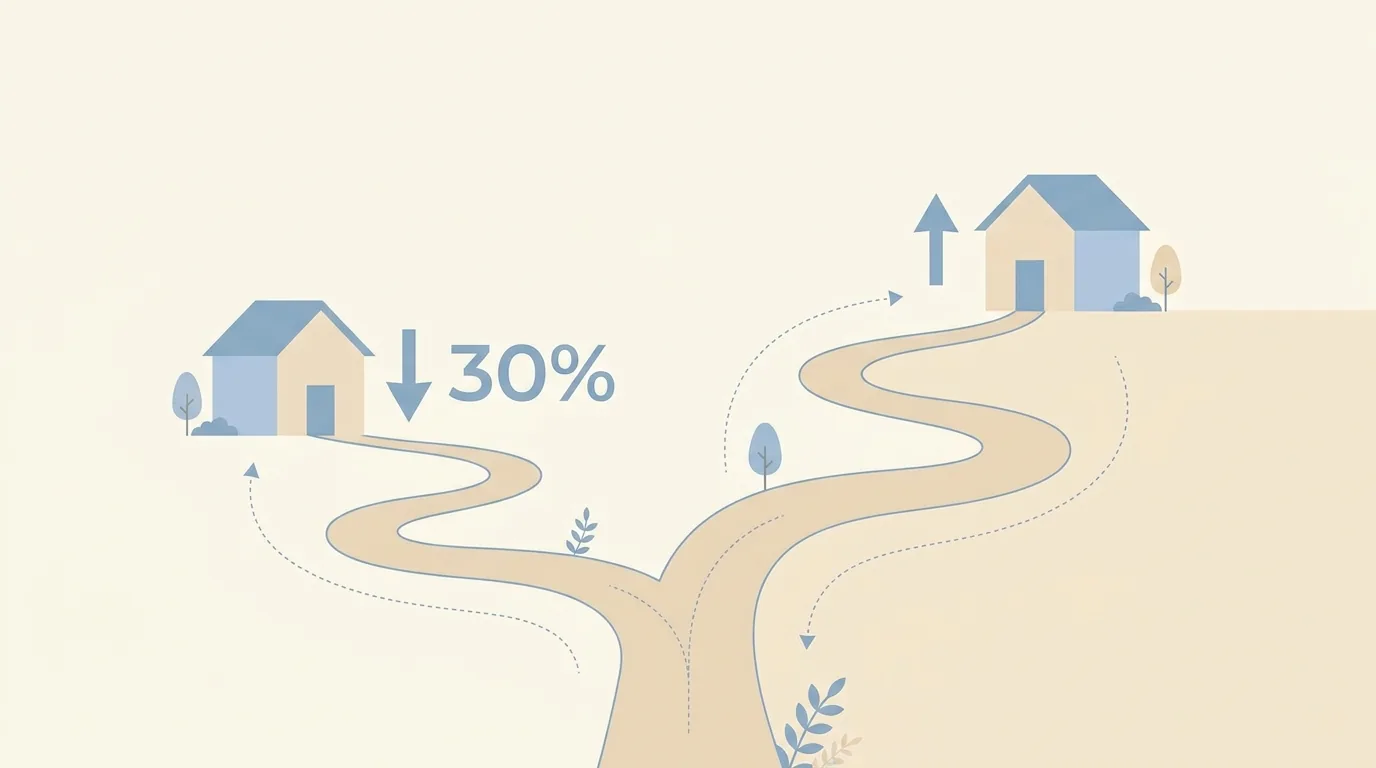
Le déficit foncier : comment il réduit votre impôt
Quand vos charges dépassent vos loyers, vous constatez un déficit foncier, traité en deux temps :
- La part du déficit qui ne vient pas des intérêts d’emprunt est imputable sur votre revenu global, dans la limite de 10 700 € par an.
- Le surplus, ainsi que la part du déficit liée aux intérêts d’emprunt, se reporte sur vos revenus fonciers des 10 années suivantes.
En contrepartie, vous devez continuer à louer le bien nu jusqu’au 31 décembre de la troisième année suivant l’imputation. Sinon, l’administration peut remettre en cause l’avantage.
Rénovation énergétique : la loi de finances pour 2026 a prolongé jusqu’au 31 décembre 2027 le doublement du plafond de déficit foncier, porté à 21 400 €, pour les travaux qui font passer un logement d’une classe E, F ou G à une classe A, B, C ou D. Si votre bien est concerné par une obligation de rénovation, notre article sur l’audit énergétique obligatoire détaille les démarches à anticiper.
Comment déclarer au régime réel
Vous remplissez le formulaire 2044 (Cerfa n° 10334), en détaillant chaque charge. Le résultat net est ensuite reporté sur votre déclaration 2042. Conservez toutes les factures : l’administration peut les demander en cas de contrôle, parfois plusieurs années après.
Comment choisir : la méthode des 30 % de charges
Réponse directe : comparez le total de vos charges réelles annuelles à 30 % de vos loyers bruts. Si vos charges sont plus élevées, le régime réel réduit davantage votre impôt.
La méthode tient en trois étapes :
- Calculez votre revenu imposable en micro-foncier : loyers bruts − 30 %.
- Additionnez le total de vos charges réelles déductibles sur l’année.
- Comparez les deux résultats. Le régime qui laisse le revenu imposable le plus bas est le plus avantageux.
Exemple 1 : charges faibles, TMI à 11 %
Un propriétaire perçoit 10 000 € de loyers. Ses charges réelles (taxe foncière, assurance, petit entretien) s’élèvent à 1 900 €, soit 19 % des loyers.
- En micro-foncier : 10 000 € − 30 % = 7 000 € imposables.
- Au réel : 10 000 € − 1 900 € = 8 100 € imposables.
Le micro-foncier reste plus avantageux, quel que soit son taux d’imposition, puisque la base imposable y est déjà plus basse.
Exemple 2 : charges élevées, TMI à 30 %
Un autre propriétaire perçoit aussi 10 000 € de loyers, mais il a fait réaliser des travaux de rénovation énergétique et rembourse un emprunt. Ses charges déductibles atteignent 8 200 €, soit 82 % des loyers.
- En micro-foncier : 10 000 € − 30 % = 7 000 € imposables.
- Au réel : 10 000 € − 8 200 € = 1 800 € imposables.
À une TMI de 30 %, l’écart de base imposable (5 200 €) représente environ 1 560 € d’économie d’impôt, hors prélèvements sociaux. Plus votre tranche marginale est élevée, plus cet écart pèse lourd : le calcul dépend donc autant de vos charges que de votre taux d’imposition personnel.
Tableau comparatif micro-foncier / régime réel
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Plafond de revenus | 15 000 € bruts par an | Aucun (obligatoire au-delà de 15 000 €) |
| Mode de calcul | Abattement automatique de 30 % | Déduction des charges réelles |
| Déficit foncier possible | Non | Oui, jusqu’à 10 700 € (ou 21 400 € pour travaux énergétiques) |
| Déclaration | Case 4BE du formulaire 2042 | Formulaire 2044, puis report sur 2042 |
| Justificatifs à conserver | Aucun | Toutes les factures et quittances |
| Accès aux dispositifs fiscaux (Périssol, Malraux…) | Non | Oui |
| Engagement | Aucun | 3 ans irrévocables en cas d’option |
Cas particuliers : quand le choix ne se pose pas
Certaines situations imposent ou excluent automatiquement un régime, indépendamment du montant de vos loyers :
- Nue-propriété : le régime réel s’applique de plein droit.
- Monument historique : régime réel obligatoire, avec des règles de déduction spécifiques.
- Convention Anah ou dispositifs Périssol, Borloo ancien, Malraux : ces avantages ne sont accessibles qu’au régime réel.
- Parts de SCI ou de SCPI : elles entrent dans le calcul du plafond de 15 000 € si elles sont associées à d’autres revenus fonciers du foyer.
- Location meublée : hors sujet ici, elle relève du micro-BIC ou du réel BIC, pas du micro-foncier.
Comment changer de régime
Passer du micro-foncier au réel
Vous cochez l’option pour le régime réel en remplissant le formulaire 2044, sur papier ou en ligne sur impots.gouv.fr, avant la date limite de votre déclaration annuelle. Cette option est irrévocable pendant 3 ans : réfléchissez-y si vos travaux ne sont que ponctuels, car vous ne pourrez pas revenir au micro-foncier avant la fin de cette période.
Revenir au micro-foncier après le réel
Au terme des 3 ans, si vos revenus fonciers repassent sous 15 000 € et que vous ne remplissez plus de formulaire 2044, vous basculez automatiquement au micro-foncier l’année suivante.
Erreurs fréquentes à éviter
- Oublier que le seuil de 15 000 € s’apprécie par foyer fiscal, pas par bien loué.
- Opter pour le réel une seule année de gros travaux, sans anticiper l’engagement de 3 ans qui suit.
- Confondre les charges déductibles avec les charges récupérables auprès du locataire.
Ce qui change en 2026 : seuil stable, abattement inchangé, et le dispositif Jeanbrun
Contrairement à ce qu’on lit parfois, l’abattement du micro-foncier reste à 30 % en 2026, et le plafond reste fixé à 15 000 €. Un relèvement à 30 000 € avait été proposé par un rapport parlementaire en 2025, mais il n’a pas été retenu dans le budget définitif.
La vraie nouveauté 2026 concerne l’achat en location nue : la loi de finances pour 2026 (article 47) a créé le dispositif Jeanbrun, du nom du ministre du Logement. Jusqu’ici, seule la location meublée permettait d’amortir la valeur d’un bien. Le dispositif Jeanbrun ouvre cette possibilité à la location nue, pour les logements collectifs achetés ou dont le permis de construire est déposé jusqu’au 31 décembre 2028.
Concrètement, l’investisseur amortit chaque année entre 3 % et 6 % du prix d’acquisition, jusqu’à 80 % de la valeur du bien, en échange d’un engagement de location de 9 ans à loyer maîtrisé. Cet amortissement réduit le revenu foncier imposable et peut lui-même créer un déficit foncier imputable sur le revenu global.
Ce dispositif concurrence directement le calcul classique micro-foncier / régime réel pour un achat neuf destiné à la location nue, à condition d’accepter un engagement long et un plafond de loyer. Autre point à connaître : les amortissements déduits sont réintégrés à la revente et augmentent la plus-value imposable. Si vous envisagez de revendre à moyen terme, notre article sur la plus-value d’une résidence secondaire et son taux d’imposition explique ce calcul.
Questions fréquentes
Quand peut-on repasser du régime réel au micro-foncier ? Après un délai minimum de 3 ans suivant l’option pour le réel, et à condition que vos revenus fonciers ne dépassent pas 15 000 € par an.
Le micro-foncier permet-il de déduire des travaux ? Non. L’abattement de 30 % est censé couvrir toutes les charges, y compris les travaux. Aucune déduction supplémentaire n’est possible.
Peut-on changer de régime en cours d’année ? Non. Le choix se fait au moment de la déclaration annuelle des revenus de l’année précédente, pas en cours d’année civile.
Le micro-foncier s’applique-t-il à une location meublée ? Non. La location meublée relève du micro-BIC ou du régime réel BIC, avec des règles et des abattements différents (50 % en micro-BIC).
Comment savoir si j’ai intérêt à opter pour le régime réel ? Additionnez vos charges déductibles prévues sur l’année : travaux, intérêts d’emprunt, taxe foncière, assurances, frais de gestion. Si ce total dépasse 30 % de vos loyers bruts, le régime réel réduit davantage votre revenu imposable.
Cet article a une vocation informative et ne remplace pas l’avis d’un professionnel du chiffre pour votre situation personnelle. Consultez notre clause de non-responsabilité et notre charte éditoriale, ou découvrez qui rédige nos guides sur la page à propos de habitatclair.fr.