LMNP : Statut, Fiscalité et Réforme 2026 du Loueur Meublé Non Pro

Vous louez un studio meublé à un étudiant, ou vous hésitez à investir dans un appartement équipé ? Le statut LMNP reste l’un des montages fiscaux les plus utilisés par les propriétaires-bailleurs en France. Mais depuis février 2025, une réforme a changé la donne au moment de la revente, et 2026 apporte son lot de nouveautés sur les meublés de tourisme et les prélèvements sociaux.
Ce guide fait le point complet : conditions d’accès, régimes fiscaux, amortissement, plus-value, TVA, déclaration, et tout ce qui a changé récemment.
Qu’est-ce que le statut LMNP ?
Le LMNP (loueur en meublé non professionnel) est un statut fiscal qui s’applique à un particulier louant un logement meublé sans en faire son activité professionnelle principale. Les loyers perçus sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC), et non dans celle des revenus fonciers réservée à la location vide.
Concrètement, le LMNP concerne aussi bien un studio loué à l’année à un étudiant, qu’un appartement proposé en location saisonnière ou un bien situé dans une résidence de services (résidence étudiante, résidence senior, EHPAD, résidence de tourisme).
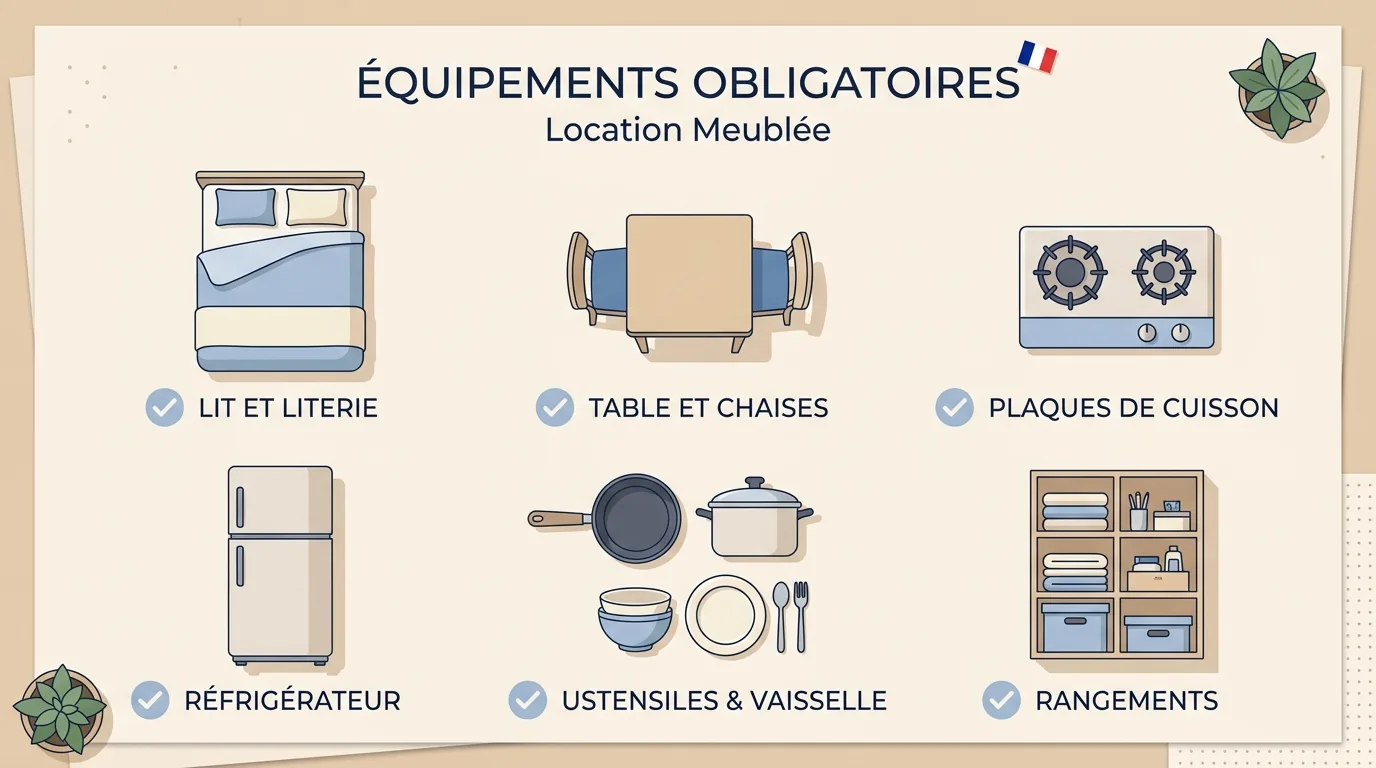
Pour être considéré comme meublé aux yeux de l’administration fiscale, le logement doit contenir un mobilier minimal fixé par décret : literie, plaques de cuisson, réfrigérateur, vaisselle, table, chaises, rangements et matériel d’entretien ménager. Sans ce mobilier, le bien est requalifié en location nue, avec un régime fiscal différent.
Conditions d’éligibilité au LMNP
Trois conditions cumulatives permettent de bénéficier du statut LMNP plutôt que du statut LMP (loueur meublé professionnel) :
- Le plafond de recettes : les recettes locatives annuelles doivent être inférieures à 23 000 €, ou inférieures aux autres revenus d’activité du foyer fiscal (salaires, pensions, BIC ou BNC professionnels). C’est l’article 155 IV du Code Général des Impôts qui fixe cette règle.
- Un logement meublé selon la liste légale de mobilier.
- Une détention en nom propre ou en indivision. Une SCI soumise à l’impôt sur le revenu ne peut pas louer en meublé sans risquer une requalification fiscale ; seule une SCI à l’impôt sur les sociétés ou une SARL de famille le permet.
Si les deux premières conditions financières basculent en même temps (recettes supérieures à 23 000 € et supérieures aux autres revenus du foyer), le statut de LMP s’applique automatiquement, sans démarche particulière à effectuer.
LMNP ou LMP : quelle différence concrètement ?
La différence entre les deux statuts porte surtout sur l’imputation des déficits, la fiscalité de la plus-value et les cotisations sociales.
| Critère | LMNP | LMP |
|---|---|---|
| Seuil de recettes | Inférieur à 23 000 € ou aux autres revenus du foyer | Supérieur à 23 000 € et aux autres revenus du foyer |
| Imputation des déficits | Sur les revenus BIC de même nature, pendant 10 ans | Sur le revenu global, sans limite de montant, reportable 6 ans |
| Plus-value à la revente | Régime des plus-values immobilières des particuliers | Exonération possible après 5 ans d’activité si les recettes sont inférieures à 90 000 € |
| Cotisations sociales | Prélèvements sociaux de 18,6 % sur les revenus | Jusqu’à environ 40 % du bénéfice au régime social des indépendants |
| IFI | Bien inclus dans l’assiette | Bien exclu si l’activité est principale |
Pour la majorité des propriétaires qui louent un ou deux biens en complément d’un salaire, le LMNP reste largement suffisant et plus simple à gérer au quotidien.
Micro-BIC ou régime réel : quel régime choisir ?
Un LMNP a le choix entre deux régimes d’imposition : le micro-BIC, qui applique un abattement forfaitaire sur les loyers, et le régime réel, qui permet de déduire les charges réelles et d’amortir le bien. Le régime réel devient presque toujours plus avantageux dès que les charges (intérêts d’emprunt, travaux, copropriété) dépassent l’abattement forfaitaire du micro-BIC.
Le régime micro-BIC
Le micro-BIC s’applique automatiquement en dessous d’un plafond de recettes, avec un abattement qui varie selon le type de location et l’année d’imposition :
| Type de location | Revenus 2024 (déclarés 2025) | Revenus 2025 (déclarés 2026) | Revenus 2026 (déclarés 2027) |
|---|---|---|---|
| Meublé classique (non classé) | Abattement 50 %, plafond 77 700 € | Abattement 30 %, plafond 15 000 € | Abattement 30 %, plafond 15 000 € |
| Meublé de tourisme classé | Abattement 71 %, plafond 188 700 € | Abattement 50 %, plafond 77 700 € | Abattement 50 %, plafond 77 700 € |
| Location meublée longue durée (résidence principale du locataire) | Abattement 50 %, plafond 77 700 € | Abattement 50 %, plafond 77 700 € | Abattement 50 %, plafond 83 600 € |
Ce durcissement, issu de la loi dite « anti-Airbnb » (loi n° 2024-1039), vise principalement les meublés de tourisme non classés. Il ne concerne pas la location meublée classique à l’année, dont le plafond a même été revalorisé pour 2026.
En micro-BIC, aucune comptabilité détaillée n’est exigée : vous reportez simplement vos recettes brutes sur le formulaire 2042 C PRO, et l’administration applique l’abattement automatiquement.
Le régime réel simplifié
Au régime réel, vous déduisez l’ensemble des charges liées à l’activité locative : intérêts d’emprunt, taxe foncière, charges de copropriété, assurances, frais de gestion, et surtout l’amortissement du bien et du mobilier. Cette dernière déduction est souvent ce qui permet de ramener le résultat imposable à zéro, voire en déficit, pendant plusieurs années.
En contrepartie, le régime réel impose de tenir une comptabilité (bilan, compte de résultat) et de produire une liasse fiscale chaque année. Faire appel à un expert-comptable ou à un logiciel spécialisé est vivement recommandé pour sécuriser les amortissements.
L’amortissement en LMNP : comment ça fonctionne
L’amortissement consiste à répartir le coût d’achat du bien et de son mobilier sur plusieurs années, en le déduisant chaque année du résultat imposable, sans que cela corresponde à une sortie d’argent réelle.
Voici comment il se calcule, en pratique :
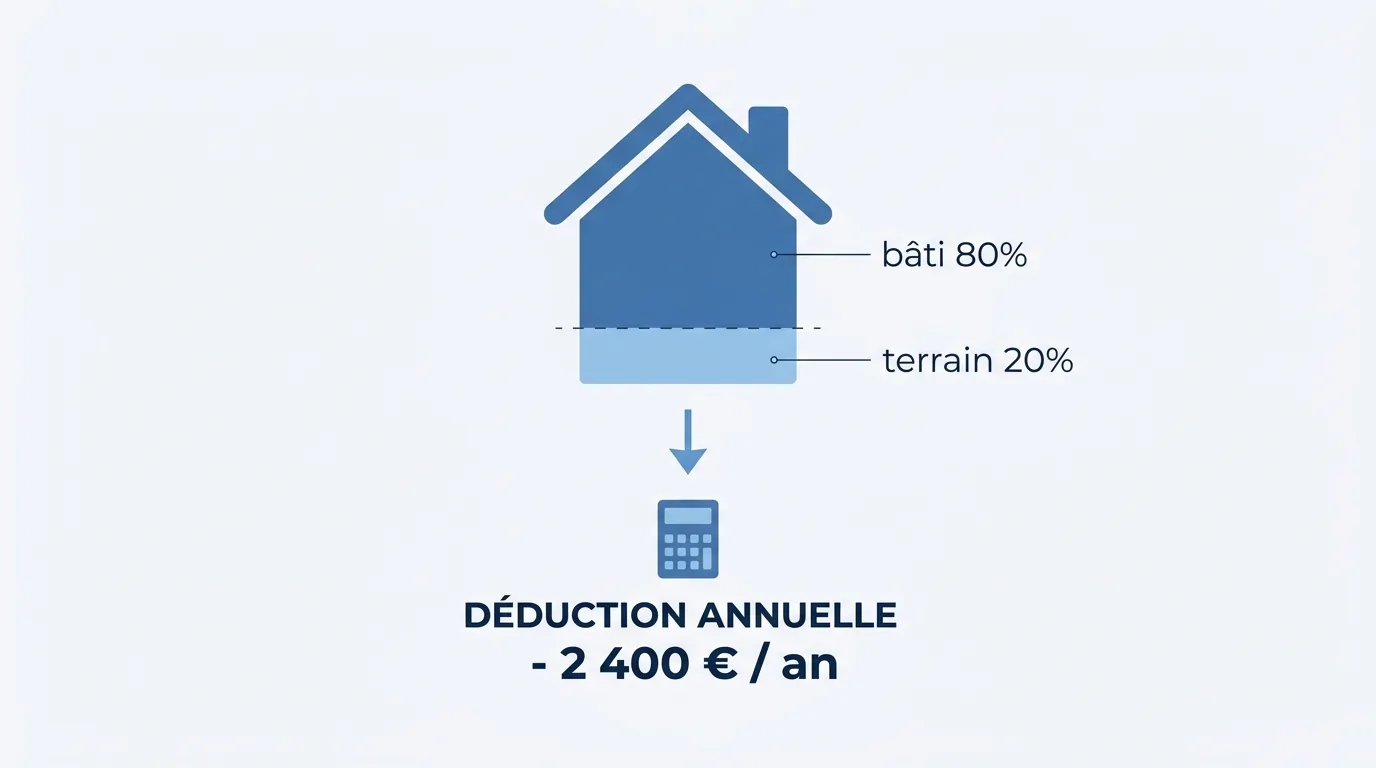
- Séparer la valeur du terrain et celle de la construction. L’administration retient généralement une clé de répartition de 80 % pour le bâti et 20 % pour le terrain, sauf situation particulière (bien atypique, terrain à forte valeur).
- Choisir une durée d’amortissement. Le bâti s’amortit en général sur 25 à 30 ans, le mobilier sur 5 à 7 ans, et les gros travaux selon leur nature.
- Diviser la valeur amortissable par la durée retenue pour obtenir l’annuité déductible.
Exemple concret : pour un appartement acheté 150 000 €, la part construction s’élève à 120 000 € (80 %). Amortie sur 30 ans, elle génère une déduction annuelle de 4 000 €. En ajoutant l’amortissement du mobilier et les charges déductibles, il est fréquent de neutraliser totalement l’impôt sur les loyers pendant les premières années de détention.
La fiscalité à la revente : la réforme qui change tout
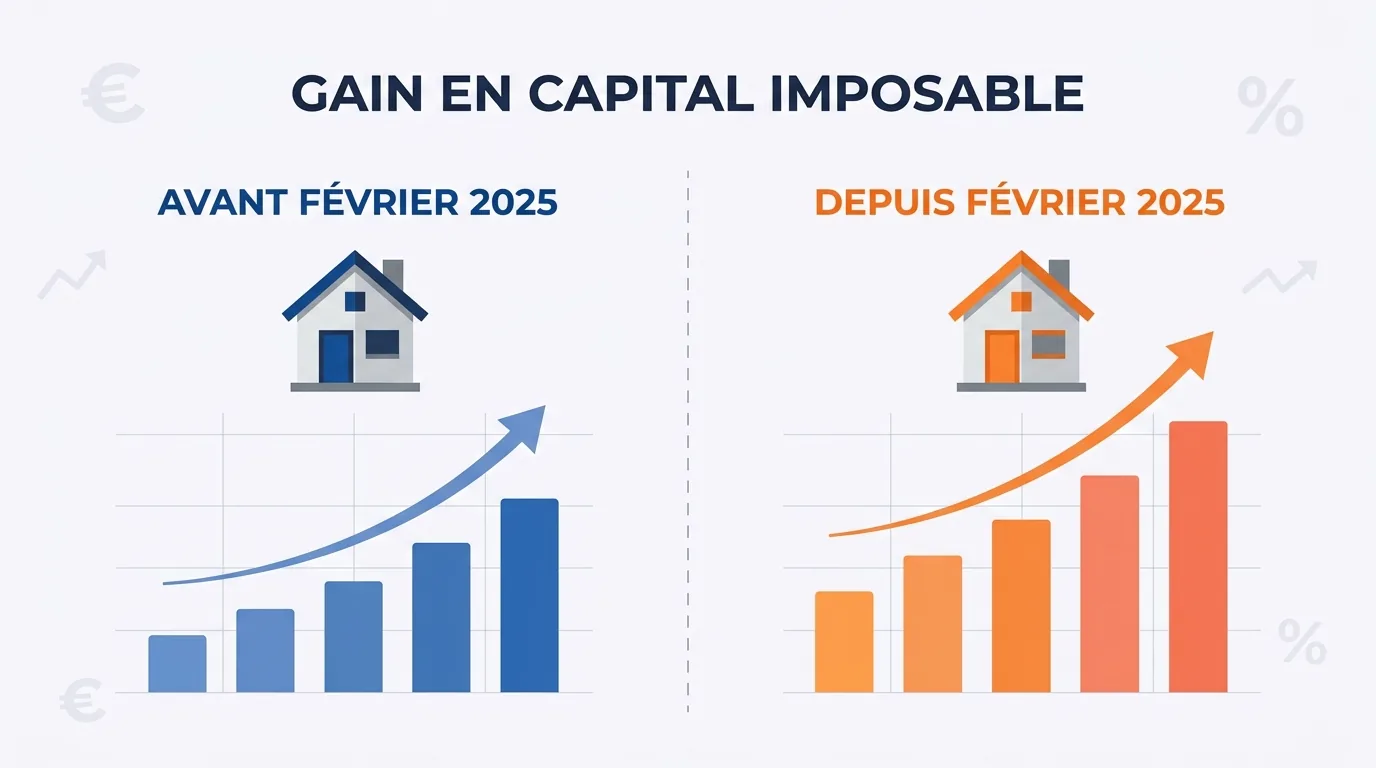
Depuis le 15 février 2025, les amortissements déduits en régime réel doivent être réintégrés dans le calcul de la plus-value à la revente. C’est l’inverse de la règle qui prévalait jusque-là, et cela augmente mécaniquement l’impôt dû au moment de la vente.
Avant cette réforme (article 84 de la loi n° 2025-127 du 14 février 2025), les amortissements pratiqués pendant la détention n’étaient jamais pris en compte dans le calcul de la plus-value. Un bien acheté 200 000 € et amorti à hauteur de 60 000 € pouvait être revendu 260 000 € en ne payant de l’impôt que sur 60 000 € de plus-value.
Désormais, ces mêmes 60 000 € d’amortissement viennent diminuer le prix d’acquisition retenu pour le calcul, ce qui fait grimper la plus-value imposable à 120 000 € dans cet exemple. Une réponse ministérielle du 24 mars 2026 a confirmé que cette réintégration s’applique même aux amortissements pratiqués avant 2025, dès lors que la vente intervient après le 15 février 2025.
Voici l’impact concret selon la durée de détention, sur un bien de 200 000 € amorti à 3 % par an :
| Durée de détention | Amortissement cumulé | Plus-value avant réforme | Plus-value après réforme |
|---|---|---|---|
| 5 ans | 30 000 € | Base non impactée | + 30 000 € de base imposable |
| 10 ans | 60 000 € | Base non impactée | + 60 000 € de base imposable |
| 15 ans | 90 000 € | Base non impactée | + 90 000 € de base imposable |
| 20 ans | 120 000 € | Base non impactée | + 120 000 € de base imposable |
Plus la détention est longue, plus l’écart se creuse. Sur une revente après 15 ou 20 ans, l’impôt sur la plus-value peut être multiplié par deux à cinq par rapport à l’ancienne règle, selon la tranche marginale et la durée de détention.
Le régime général des plus-values immobilières des particuliers continue toutefois de s’appliquer par ailleurs : exonération totale d’impôt sur le revenu après 22 ans de détention, et exonération totale des prélèvements sociaux après 30 ans. Ce calcul se rapproche d’ailleurs de celui applicable à une <a href= »https://habitatclair.fr/plus-value-residence-secondaire-taux-imposition/ »>plus-value sur résidence secondaire</a>, avec un abattement progressif qui allège l’imposition à mesure que la détention s’allonge.
Bonne nouvelle pour un segment précis : les résidences services (étudiantes, seniors, EHPAD) restent exclues de cette réforme. L’ancienne règle, plus favorable, continue de s’appliquer pour ces biens.
TVA en LMNP : ce qu’il faut savoir avant d’acheter en résidence de services
La location meublée à usage d’habitation est en principe exonérée de TVA. Elle devient assujettie uniquement si le propriétaire ou le gestionnaire propose au moins trois des quatre prestations parahôtelières suivantes : accueil, petit-déjeuner, ménage régulier, fourniture de linge.
C’est notamment le cas dans la plupart des résidences de services (tourisme, affaires, étudiantes, seniors), où le bien est neuf ou soumis à la TVA lors de l’achat (VEFA, résidence hôtelière). Dans ce cas, l’acheteur peut récupérer jusqu’à 20 % du prix d’acquisition.
Cette récupération est toutefois conditionnée à la conservation du bien en location meublée pendant au moins 20 ans. En cas de revente ou de changement d’affectation avant ce délai, un remboursement partiel de la TVA est exigé, au prorata des années restantes.
Comment déclarer ses revenus LMNP : étapes et délais
- S’immatriculer via le guichet unique de l’INPI, dans les 15 jours suivant le début de l’activité, pour obtenir un numéro SIRET et déclarer son régime fiscal (micro-BIC ou réel).
- Choisir son régime d’imposition, lors de cette déclaration de début d’activité, ou plus tard sur option.
- Tenir sa comptabilité : en micro-BIC, conserver les justificatifs de loyers et de charges suffit ; en régime réel, un bilan et un compte de résultat annuels sont obligatoires.
- Déclarer ses revenus chaque année : en micro-BIC, reporter les recettes brutes sur le formulaire 2042 C PRO ; en régime réel, produire la liasse fiscale (formulaires 2031 et 2033) puis reporter le résultat sur la 2042 C PRO.
- Respecter les dates limites : pour les revenus 2025, la déclaration doit être déposée d’ici la mi-mai 2026, la date exacte variant selon le département de résidence.
Le choix du régime engage généralement pour deux ans en micro-BIC avant de pouvoir opter pour le réel, avec reconduction tacite ensuite. Une simulation chiffrée en amont évite de se retrouver bloqué dans un régime peu avantageux.
Ce qui change pour le LMNP en 2025 et 2026
Trois évolutions majeures touchent directement les loueurs meublés :
- La hausse des prélèvements sociaux, qui passent de 17,2 % à 18,6 % sur les revenus BIC, dont le LMNP.
- Le durcissement du micro-BIC pour les meublés de tourisme non classés, avec un plafond abaissé à 15 000 € et un abattement réduit à 30 %, dans le cadre de la loi anti-Airbnb.
- L’interdiction de louer les logements classés G au diagnostic de performance énergétique, depuis le 1er janvier 2025, pour tout nouveau contrat, renouvellement ou reconduction tacite. Les baux en cours peuvent se poursuivre jusqu’à leur terme. Pour vérifier vos obligations, notre article sur l'<a href= »https://habitatclair.fr/audit-energetique-obligatoire/ »>audit énergétique obligatoire</a> détaille les cas concernés.
Un point mérite d’être suivi de près : lors des débats sur le budget 2026, un amendement proposant de plafonner l’amortissement déductible à 2 % par an de la valeur du bien avait été adopté en commission des finances, avant d’être rejeté par l’Assemblée nationale le 21 novembre 2025. L’amortissement par composants reste donc intégralement déductible, sans plafonnement, à ce jour. La loi de finances 2026 a par ailleurs créé un nouveau statut, dit du « bailleur privé » (dispositif Jeanbrun), qui introduit pour la première fois un mécanisme d’amortissement en location nue, jusqu’ici réservé au meublé.
Si votre logement doit être rénové pour sortir du classement G ou pour rester attractif face à la concurrence, notre guide pour <a href= »https://habitatclair.fr/renover-salle-de-bain-budget-etapes-aides/ »>rénover une salle de bain avec un budget maîtrisé</a> peut vous aider à prioriser les travaux.
Erreurs fréquentes à éviter en LMNP
- Oublier l’immatriculation dans les 15 jours. C’est une obligation légale, pas une simple formalité administrative facultative.
- Choisir le micro-BIC par réflexe alors que des charges importantes (emprunt, travaux) rendraient le régime réel bien plus avantageux.
- Ne pas anticiper l’impact de la réforme de 2025 sur une revente prévue à moyen terme. Un bien fortement amorti peut désormais générer une plus-value bien plus élevée que prévu.
- Négliger la liste de mobilier obligatoire, ce qui expose à une requalification en location nue en cas de contrôle.
- Confondre le seuil de 23 000 € avec un seuil net : il s’agit bien des recettes brutes, avant charges et abattement.
FAQ : vos questions sur le LMNP
Le LMNP c’est quoi, en une phrase ? C’est le statut fiscal d’un particulier qui loue un logement meublé sans en faire sa profession, avec une imposition des loyers en BIC plutôt qu’en revenus fonciers.
Quelle est la différence entre LMNP et LMP ? Le LMP s’applique automatiquement dès que les recettes locatives dépassent 23 000 € par an et représentent plus que les autres revenus du foyer fiscal. En dessous de ces seuils, c’est le LMNP qui s’applique.
Micro-BIC ou régime réel, lequel rapporte le plus ? Le régime réel est généralement plus avantageux dès que les charges réelles (intérêts d’emprunt, travaux, copropriété, amortissement) dépassent l’abattement forfaitaire du micro-BIC, souvent autour de 30 à 50 % des recettes selon le type de location.
Faut-il déclarer un LMNP qui ne génère aucun revenu ? Oui. Tant que l’activité est immatriculée, une déclaration reste due chaque année, même sans recettes.
L’amortissement est-il obligatoire au régime réel ? Non, il n’est pas obligatoire, mais y renoncer prive le propriétaire de son principal levier de réduction d’impôt. En pratique, la quasi-totalité des LMNP au réel l’utilisent.
La réforme de 2025 s’applique-t-elle aux ventes déjà signées avant février 2025 ? Non, seules les cessions réalisées à partir du 15 février 2025 sont concernées, même si les amortissements ont été pratiqués avant cette date.
Cet article a une visée informative et ne constitue pas un conseil fiscal personnalisé. Pour une situation individuelle, rapprochez-vous d’un expert-comptable ou d’un conseiller fiscal. Retrouvez d’autres guides sur l’immobilier et la fiscalité sur <a href= »https://habitatclair.fr/ »>habitatclair.fr</a>, ainsi que notre <a href= »https://habitatclair.fr/charte-editoriale/ »>charte éditoriale</a>, notre <a href= »https://habitatclair.fr/clause-de-non-responsabilite/ »>clause de non-responsabilité</a> et notre <a href= »https://habitatclair.fr/politique-de-confidentialite/ »>politique de confidentialité</a>. En savoir plus sur l’équipe derrière ce site sur notre page <a href= »https://habitatclair.fr/a-propos/ »>à propos</a>.