Investissement locatif : comment calculer la rentabilité (formules, exemple chiffré, repères 2026)

Un rendement locatif de 5 % annoncé sur une annonce ne veut souvent rien dire. Tant que les charges et les impôts n’ont pas été retirés du calcul, ce chiffre reste une indication de vitrine, pas une réalité financière. Ce guide vous donne les trois formules à connaître, un exemple chiffré unique du début à la fin, et les repères actualisés pour 2026.
Rendement locatif ou rentabilité locative : quelle différence ?
Le rendement locatif mesure uniquement les revenus générés par la location, rapportés au prix d’achat du bien. Il s’exprime en pourcentage annuel.
La rentabilité locative va plus loin. Elle intègre aussi la revente, la plus-value éventuelle et l’ensemble des flux financiers sur toute la durée de détention du bien.
Dans la pratique courante, les deux termes sont utilisés l’un pour l’autre. C’est le rendement locatif — brut, net, ou net-net — que la plupart des investisseurs calculent avant d’acheter.
Les 3 indicateurs de rentabilité à calculer avant d’investir
Un même bien affiche trois taux de rentabilité différents selon ce que l’on inclut dans le calcul. Les connaître tous les trois évite les mauvaises surprises.
La rentabilité brute
Formule : (loyer annuel ÷ prix d’achat) × 100
C’est le calcul le plus rapide. Il ne tient compte ni des charges, ni des impôts. Un bien loué 750 € par mois et acheté 180 000 € affiche une rentabilité brute de 5 % — (9 000 ÷ 180 000) × 100.
Ce chiffre sert surtout à comparer rapidement plusieurs annonces entre elles. Il ne doit jamais servir de base à une décision d’achat.
La rentabilité nette de charges
Formule : ((loyer annuel − charges non récupérables) ÷ prix d’achat) × 100
Les charges non récupérables regroupent la taxe foncière, les charges de copropriété non refacturables au locataire et les frais de gestion locative. Elles réduisent mécaniquement le revenu réel perçu.
La rentabilité nette-nette
Formule : ((loyer annuel − charges − impôts) ÷ prix d’achat) × 100
Cette version intègre la fiscalité : impôt sur le revenu foncier et prélèvements sociaux. C’est l’indicateur le plus proche de ce que l’investisseur touche vraiment chaque année, une fois toutes les sorties d’argent déduites.
Exemple complet : calculer les 3 rentabilités sur un même bien
Prenons un appartement acheté 180 000 €, loué 750 € par mois (9 000 € par an). Charges non récupérables : 1 200 € par an. Impôt et prélèvements sociaux estimés : 1 100 € par an.
| Indicateur | Calcul | Résultat |
|---|---|---|
| Rentabilité brute | 9 000 ÷ 180 000 × 100 | 5,00 % |
| Rentabilité nette | (9 000 − 1 200) ÷ 180 000 × 100 | 4,33 % |
| Rentabilité nette-nette | (9 000 − 1 200 − 1 100) ÷ 180 000 × 100 | 3,72 % |
L’écart entre le chiffre affiché sur l’annonce (5 %) et le rendement réel une fois la fiscalité déduite (3,72 %) dépasse un point complet. C’est cet écart qui décide si un projet s’autofinance ou nécessite un effort d’épargne mensuel.
La méthode Larcher : estimer sa rentabilité en 30 secondes
Définition directe : la méthode Larcher consiste à calculer la rentabilité brute non pas sur 12 mois de loyer, mais sur 9, en partant du principe que charges et fiscalité représentent en moyenne trois mois de loyer par an.
Formule : (loyer mensuel × 9) ÷ prix d’achat × 100
Sur notre exemple : (750 × 9) ÷ 180 000 × 100 = 3,75 %. Le résultat se rapproche naturellement de la rentabilité nette-nette calculée plus haut (3,72 %), ce qui en fait un bon raccourci pour un premier tri d’annonces — à condition de refaire le calcul complet avant de signer.
Quel régime fiscal pour optimiser son rendement locatif ?
Le régime fiscal choisi change directement le montant de l’impôt déduit dans le calcul nette-nette. C’est souvent le levier le plus sous-estimé.
Location nue : micro-foncier ou régime réel
Le micro-foncier s’applique quand les revenus fonciers annuels ne dépassent pas 15 000 €. Il ouvre droit à un abattement forfaitaire de 30 %, sans avoir à justifier la moindre charge réelle.
Le régime réel permet de déduire les dépenses effectivement payées : intérêts d’emprunt, travaux, taxe foncière, charges de copropriété. Il devient souvent plus avantageux dès que les charges réelles dépassent 30 % des loyers, notamment en cas de travaux importants. Un déficit foncier peut alors s’imputer sur le revenu global dans la limite de 10 700 € par an.
Location meublée (LMNP) : micro-BIC ou réel
Les locations meublées relèvent des bénéfices industriels et commerciaux (BIC). Le régime micro-BIC offre un abattement forfaitaire de 50 % tant que les recettes annuelles restent sous 77 700 €.
Le régime réel BIC permet en plus de déduire l’amortissement du bien et du mobilier — une charge comptable qui réduit l’impôt sans sortie de trésorerie réelle. C’est souvent ce qui explique qu’un bien en LMNP au réel affiche une rentabilité nette-nette supérieure à un bien équivalent loué nu.
À noter pour 2026 : les prélèvements sociaux, fixés à 17,2 % en 2025, doivent progresser dans le cadre du budget de la Sécurité sociale 2026, ce qui réduit légèrement la rentabilité nette-nette de tous les revenus fonciers déclarés cette année-là.
Cash-flow, effet de levier et rentabilité des capitaux investis
La rentabilité nette-nette ne dit rien de ce qui se passe une fois le crédit remboursé chaque mois. C’est là qu’intervient le cash-flow : ce qu’il reste, en euros, après avoir payé la mensualité de prêt, les charges et les impôts.
Sur notre exemple, si la mensualité de crédit s’élève à 620 € par mois (7 440 € par an), le calcul devient : 9 000 − 1 200 − 1 100 − 7 440 = −740 € par an. Ce bien affiche donc une rentabilité nette-nette positive, mais un cash-flow légèrement négatif : un petit effort d’épargne mensuel reste nécessaire.
C’est aussi l’occasion de comprendre l’effet de levier. En finançant l’achat par emprunt plutôt qu’en cash, l’investisseur mobilise une mise de départ réduite (apport) pour contrôler un actif bien plus important, financé en grande partie par les loyers du locataire. La rentabilité des capitaux investis — le rendement rapporté au seul apport personnel, et non au prix total du bien — est souvent l’indicateur le plus parlant pour comparer un investissement locatif à un placement financier classique.
Quel est un bon rendement locatif en 2026 ?
Réponse directe : un rendement locatif net se situe généralement entre 2 % et 7 % en France, avec des variations fortes selon le type de bien et la ville.
| Type de bien / zone | Fourchette observée |
|---|---|
| Studio, T1 (petites surfaces) | 5 % à 8 % |
| T2 / T3 | 4 % à 6 % |
| Grande surface, maison | 3 % à 5 % |
| Paris intra-muros | souvent sous 3-4 % |
| Grandes métropoles régionales (Lyon, Bordeaux, Nantes) | 4 % à 6 % |
| Villes moyennes dynamiques | 6 % à 9 %, parfois plus |
Un rendement élevé rémunère un risque plus élevé : turnover locatif plus fréquent, vacance plus longue, marché moins liquide à la revente. Un rendement faible s’accompagne généralement d’une meilleure valorisation à long terme et d’un risque locatif réduit. Aucun des deux profils n’est mauvais en soi — tout dépend de l’objectif de l’investisseur.
Les autres facteurs qui font varier la rentabilité
Le calcul théorique suppose un logement loué toute l’année, sans imprévu. La réalité corrige souvent ce chiffre à la baisse.
La vacance locative. Le temps où le logement reste vide entre deux locataires réduit directement les loyers encaissés. Comptez en moyenne deux mois de vacance tous les trois ans, soit un taux d’environ 5,5 %, à intégrer dans une projection réaliste.
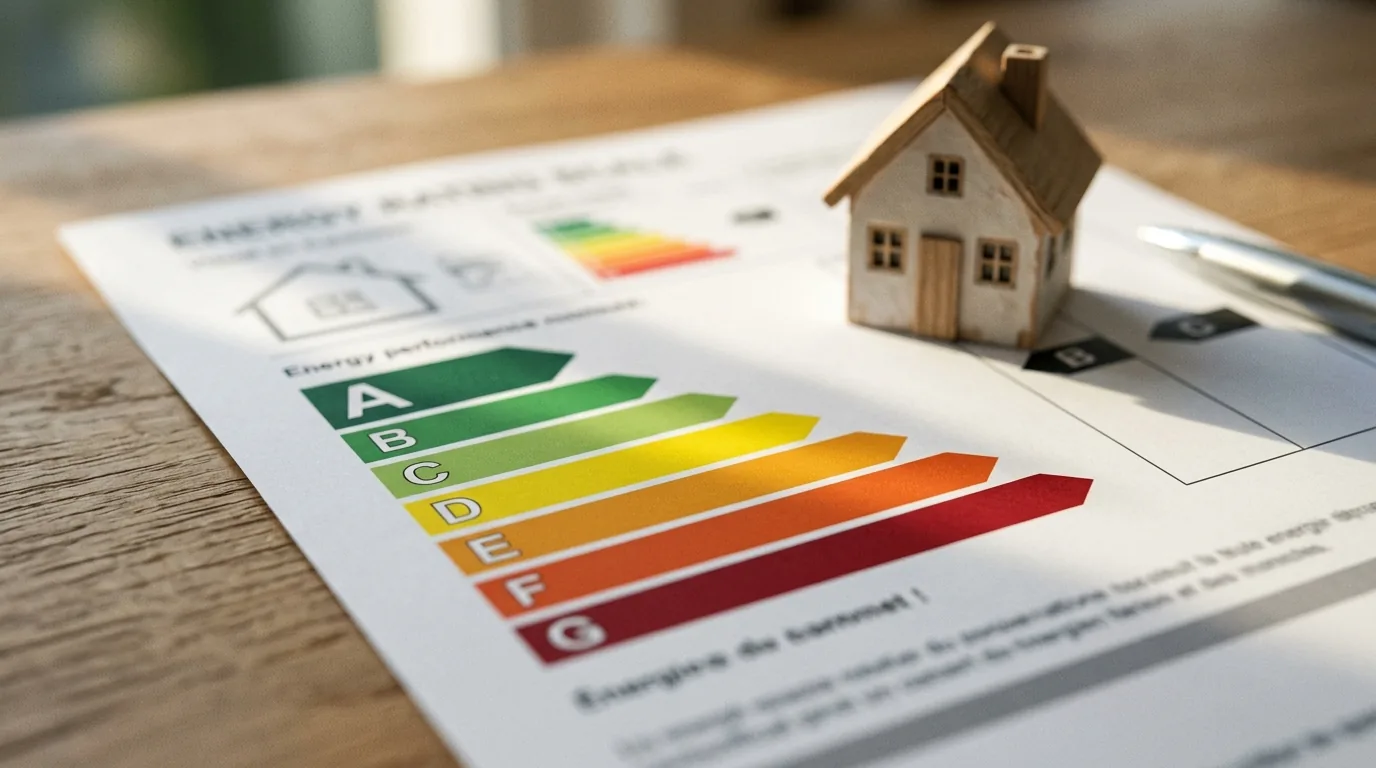
Le DPE et la loi Climat et Résilience. Depuis 2025, les logements classés G ne peuvent plus être mis en location. L’interdiction s’étendra aux logements F en 2028, puis aux logements E en 2034. Un bien mal classé peut donc voir sa rentabilité chuter brutalement s’il devient interdit à la location sans travaux de rénovation énergétique. Avant d’acheter, il est utile de vérifier si le logement est concerné par un audit énergétique obligatoire et d’anticiper le coût des travaux nécessaires.
Les travaux. Une rénovation de salle de bain, une mise aux normes électriques ou une réfection de toiture pèsent lourd sur la rentabilité nette-nette l’année où ils sont réalisés, même s’ils sont en partie déductibles. Mieux vaut les budgétiser avant l’achat plutôt qu’après la signature.
Aller plus loin : le TRI et la VAN, pour les investisseurs aguerris
Le taux de rentabilité interne (TRI) mesure la performance globale d’un investissement locatif sur toute sa durée de détention, en intégrant les loyers perçus année après année, le remboursement du crédit et la revente finale. Contrairement au rendement locatif annuel, il tient compte du moment où l’argent entre et sort — un euro perçu aujourd’hui vaut plus qu’un euro perçu dans dix ans.
La valeur actuelle nette (VAN) répond à une autre question : combien vaut aujourd’hui l’ensemble des flux financiers futurs générés par le bien, une fois ramenés à leur valeur présente ? Une VAN positive signale un projet rentable par rapport à un placement de référence choisi comme point de comparaison.
Ces deux indicateurs demandent un tableau de projection sur plusieurs années. Ils ne remplacent pas le calcul de rentabilité nette-nette, mais ils permettent d’arbitrer entre deux projets qui affichent un taux de rendement locatif proche la première année.
FAQ — Vos questions sur le calcul de rentabilité
Quelle est la différence entre rendement locatif et rentabilité locative ?
Le rendement locatif mesure uniquement les revenus de location rapportés au prix d’achat. La rentabilité locative intègre en plus la revente et l’ensemble des flux financiers sur la durée totale du placement.
Comment calculer le rendement net d’un investissement locatif ?
En retranchant du loyer annuel les charges non récupérables — taxe foncière, charges de copropriété, frais de gestion — puis en divisant le résultat par le prix d’achat, multiplié par 100.
Qu’est-ce qu’un bon rendement locatif en 2026 ?
Une fourchette de 2 % à 7 % net est généralement observée en France, avec des taux plus élevés sur les petites surfaces et les villes moyennes, et plus faibles à Paris et dans les zones les plus recherchées.
Qu’est-ce que la méthode Larcher ?
Une formule simplifiée qui calcule la rentabilité brute sur 9 mois de loyer au lieu de 12, pour estimer rapidement la rentabilité nette-nette sans faire un calcul complet.