Cumuler MaPrimeRénov’, Éco-PTZ et CEE

Oui, MaPrimeRénov’, l’éco-PTZ et la prime CEE se cumulent, et c’est même l’association la plus efficace pour financer une rénovation énergétique sans s’endetter lourdement. Ces trois dispositifs ne jouent pas le même rôle : MaPrimeRénov’ est une subvention versée par l’Anah selon vos revenus, la prime CEE est payée par les fournisseurs d’énergie, et l’éco-PTZ est un prêt à taux zéro qui vient couvrir ce qu’il reste à payer une fois les deux premières aides déduites. Une seule règle limite réellement ce cumul : l’écrêtement, qui plafonne le total des aides directes selon vos revenus. Le reste de cet article détaille ce mécanisme, les montants concrets et l’ordre des démarches à respecter.
Les trois aides en un coup d’œil
Avant de parler de cumul, il faut comprendre que MaPrimeRénov’, l’éco-PTZ et la CEE reposent sur trois logiques différentes.
MaPrimeRénov’ : une subvention selon vos revenus
MaPrimeRénov’ est versée par l’Anah aux propriétaires occupants et bailleurs qui rénovent un logement de plus de 15 ans. Le montant dépend de votre catégorie de revenus (Bleu, Jaune, Violet ou Rose) et du parcours choisi : par geste, avec un plafond de 20 000 € sur cinq ans, ou accompagné, plafonné à 40 000 € HT pour une rénovation globale. Les conditions et montants détaillés de MaPrimeRénov’ en 2026 varient chaque année selon le barème publié par l’Anah.
La prime CEE : versée par les fournisseurs d’énergie
Les certificats d’économies d’énergie (CEE) ne viennent pas de l’État mais des fournisseurs d’énergie, appelés « obligés », qui doivent financer des travaux d’économie d’énergie chez leurs clients pour respecter leurs quotas légaux. Contrairement à MaPrimeRénov’, la prime CEE n’a pas de plafond individuel fixe : son montant varie selon la zone climatique du logement (H1, H2 ou H3) et le type de travaux.
L’éco-PTZ : un prêt à taux zéro, pas une aide directe
L’éco-PTZ finance jusqu’à 50 000 € sur 20 ans maximum, sans intérêts et sans condition de ressources. Ce n’est pas une subvention : c’est un crédit que vous remboursez, mais sans payer d’intérêts. Son rôle naturel dans un plan de financement est de couvrir le reste à charge une fois MaPrimeRénov’ et la CEE déduites.
Le principe de l’écrêtement : le vrai plafond du cumul
L’écrêtement est la seule limite réelle quand on cumule MaPrimeRénov’, CEE et aides locales. Il fixe un pourcentage maximal du montant total des travaux que ces trois aides directes peuvent couvrir ensemble. Au-delà de ce seuil, le surplus n’est tout simplement pas versé.
Ce qui compte dans le calcul de l’écrêtement : MaPrimeRénov’, la prime CEE et les aides des collectivités locales.
Ce qui n’entre pas dans ce plafond : l’éco-PTZ et la TVA à 5,5 %. C’est un point que beaucoup de guides passent sous silence, alors qu’il change complètement la façon de planifier son financement. Un ménage peut donc atteindre son plafond d’écrêtement avec MaPrimeRénov’ et la CEE, puis financer tout le reste avec un éco-PTZ, sans que cela réduise les aides déjà obtenues.
Plafonds selon les revenus : les taux d’écrêtement
Le taux d’écrêtement dépend de votre catégorie de ressources, définie par l’Anah.
| Catégorie | Niveau de ressources | Taux d’écrêtement maximal |
|---|---|---|
| Bleu | Très modeste | 100 % du montant des travaux |
| Jaune | Modeste | 90 % du montant des travaux |
| Violet | Intermédiaire | 80 % du montant des travaux |
| Rose | Supérieur | 50 % du montant des travaux |
À titre d’exemple, pour une personne seule vivant hors Île-de-France, les plafonds de ressources annuelles 2026 sont d’environ 17 363 € pour la catégorie Bleu, 22 259 € pour la catégorie Jaune et 31 185 € pour la catégorie Violet. Au-delà, le ménage relève de la catégorie Rose.
Conditions communes à respecter pour cumuler
Trois conditions reviennent systématiquement, quel que soit le dispositif :
Le logement doit avoir plus de deux ans et constituer votre résidence principale, occupée au moins huit mois par an. Les travaux doivent être réalisés par une entreprise certifiée RGE (Reconnu Garant de l’Environnement), sans quoi aucune des trois aides n’est versée. Enfin, aucun devis ne doit être signé avant l’accord formel des aides : la demande MaPrimeRénov’ et l’offre CEE doivent être validées avant le début du chantier, sous peine de perdre le bénéfice du cumul.
Deux évolutions réglementaires à anticiper : depuis le 1er janvier 2026, les forfaits pour les chaudières biomasse et l’isolation des murs ont été supprimés du parcours MaPrimeRénov’ par geste. À partir du 1er janvier 2027, le DPE (diagnostic de performance énergétique) deviendra obligatoire pour toute demande dans ce même parcours. Si votre projet inclut un diagnostic préalable, notre guide sur l’audit énergétique obligatoire détaille les cas où il est déjà exigé.
Exemple chiffré : cumul complet pour une isolation et une pompe à chaleur
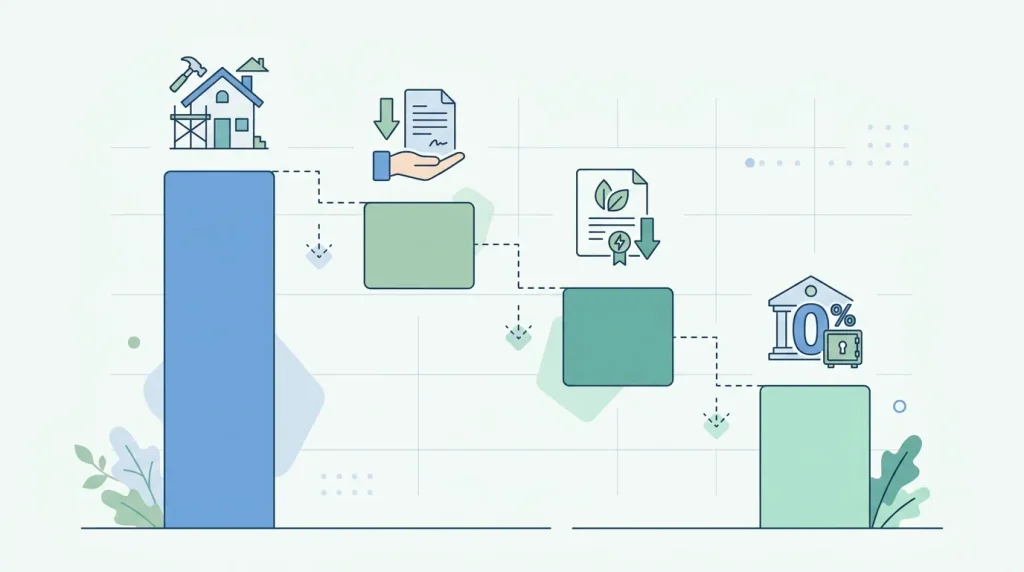
Prenons un ménage classé Jaune (modeste) qui réalise une isolation des combles et installe une pompe à chaleur air/eau, pour un devis total de 26 000 € TTC, TVA à 5,5 % déjà appliquée.
| Poste | Montant |
|---|---|
| Devis TTC | 26 000 € |
| MaPrimeRénov’ (catégorie Jaune) | − 7 500 € |
| Prime CEE (zone climatique H2) | − 3 200 € |
| Total aides directes | 10 700 € |
| Reste à charge | 15 300 € |
| Éco-PTZ (bouquet de 2 travaux, plafond 25 000 €) | 15 300 € sur 15 ans à 0 % |
| Mensualité éco-PTZ (hors assurance) | environ 85 €/mois |
Dans cet exemple, le total des aides directes (10 700 €) reste largement sous le plafond d’écrêtement de 90 % applicable à ce ménage : aucune réduction n’est donc appliquée. L’éco-PTZ finance l’intégralité du solde restant, sans intérêts. À noter : ce type de montage ne s’applique pas de la même façon à des travaux de confort pur, comme une rénovation de salle de bain sans amélioration énergétique. Si c’est votre projet, notre guide sur le budget et les aides pour rénover une salle de bain explique quelles dépenses restent éligibles.
Dans quel ordre demander les aides ?
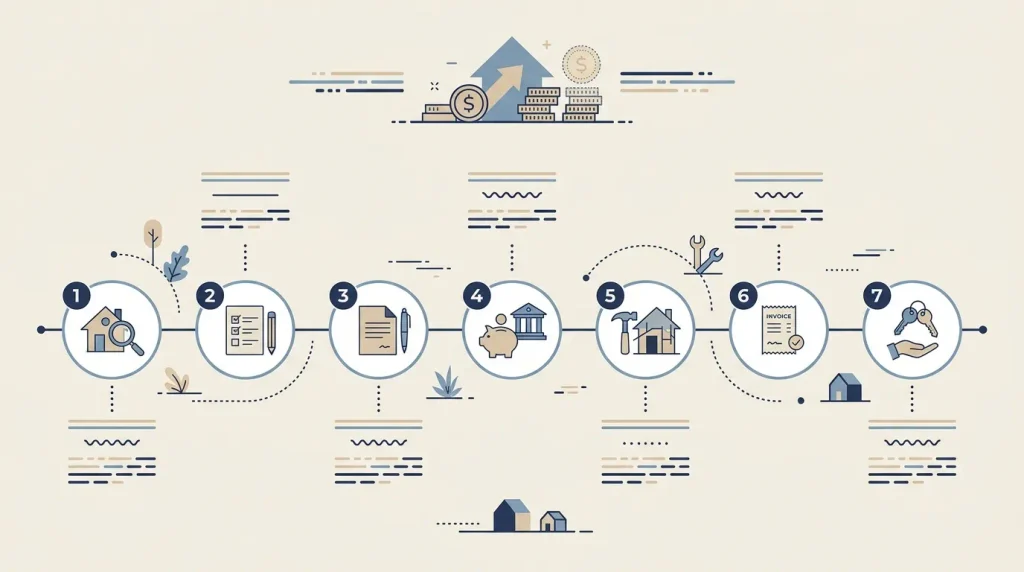
L’ordre des démarches détermine si vous conservez le droit au cumul. Voici la séquence à suivre :
- Faites réaliser un diagnostic ou un audit énergétique par un professionnel pour cibler les travaux prioritaires.
- Simulez vos droits sur le site officiel mesimulations.anah.gouv.fr ou via France Rénov’.
- Déposez votre demande MaPrimeRénov’ avant de signer le moindre devis.
- Obtenez une offre CEE signée par un fournisseur d’énergie, également avant le début des travaux.
- Faites réaliser les travaux par une entreprise certifiée RGE.
- Une fois les deux dossiers validés, sollicitez l’éco-PTZ auprès d’une banque partenaire pour financer le solde.
- Transmettez les factures acquittées pour déclencher le versement final de MaPrimeRénov’ et de la prime CEE.
Cas particuliers : bailleurs, SCI et copropriétés
Les propriétaires bailleurs peuvent cumuler les trois aides, sous réserve de s’engager à louer le logement comme résidence principale du locataire pendant une durée minimale, généralement cinq ans. L’éco-PTZ leur reste accessible dans les mêmes conditions que pour un propriétaire occupant.
Les SCI non soumises à l’impôt sur les sociétés peuvent également solliciter un éco-PTZ pour un logement mis en location par un associé à titre de résidence principale.
Pour les copropriétés, un dispositif spécifique, MaPrimeRénov’ Copropriétés, finance les travaux sur les parties communes, et un éco-PTZ copropriétés existe en parallèle pour couvrir le reste à charge du syndicat.
Un point de vigilance à ne pas négliger : ces trois aides ne concernent que la résidence principale. Une résidence secondaire n’y est pas éligible, sauf dans le cas particulier d’un bailleur qui la loue ensuite comme résidence principale à un tiers. Si vous envisagez de transformer un bien locatif en résidence secondaire ou de le revendre après travaux, notre article sur la plus-value et la fiscalité applicable à une résidence secondaire apporte des précisions utiles avant de s’engager.
Erreurs fréquentes qui font perdre le bénéfice du cumul
Certaines erreurs reviennent souvent et coûtent cher :
- Signer un devis avant d’avoir reçu l’accord de MaPrimeRénov’ ou l’offre CEE signée : les aides sont alors définitivement perdues pour ce chantier.
- Choisir une entreprise non certifiée RGE, ce qui invalide les trois aides simultanément.
- Demander MaPrimeRénov’ sans solliciter la CEE en parallèle, alors que les deux dossiers peuvent être montés en même temps.
- Ne pas signaler un changement de situation de ressources en cours d’instruction, ce qui peut modifier la catégorie de revenus et donc le montant final.
- Dépasser sans le savoir le plafond de dépenses éligibles à l’éco-PTZ pour le type de geste réalisé, ce qui réduit le montant du prêt accordé.
FAQ
Le cumul de MaPrimeRénov’, de l’éco-PTZ et de la CEE est-il automatique ? Non. Chaque aide fait l’objet d’une demande séparée, avec ses propres justificatifs et son propre calendrier de validation.
Faut-il monter un seul dossier ou trois dossiers distincts ? Trois démarches distinctes sont nécessaires : une demande MaPrimeRénov’ auprès de l’Anah, une offre CEE auprès d’un fournisseur d’énergie, et une demande d’éco-PTZ auprès d’une banque partenaire.
L’éco-PTZ réduit-il le montant de MaPrimeRénov’ ? Non. L’éco-PTZ n’entre pas dans le calcul de l’écrêtement et ne diminue jamais le montant de MaPrimeRénov’ ou de la CEE. Il sert uniquement à financer ce qui reste à payer après ces deux aides.
Que se passe-t-il si mes ressources changent en cours de dossier ? La catégorie de revenus retenue est généralement celle de l’avis d’imposition le plus récent disponible au moment du dépôt. Un changement de situation en cours d’année n’est pas automatiquement pris en compte : il faut le signaler à l’Anah pour vérifier son impact sur le dossier.
Ce cumul est-il valable pour une résidence secondaire ? Non, sauf exception pour un bailleur qui loue le bien comme résidence principale à un locataire. MaPrimeRénov’ et l’éco-PTZ classique sont réservés à la résidence principale de l’occupant ou du locataire.
Simuler son cumul d’aides
Avant tout engagement, simulez le montant exact auquel vous avez droit sur mesimulations.anah.gouv.fr ou via l’espace France Rénov’. Ces outils officiels tiennent compte de votre catégorie de revenus, de la localisation de votre logement et du type de travaux envisagé. D’autres guides pratiques sur le financement de vos travaux sont disponibles sur habitatclair.fr.