Plus-Value sur Résidence Secondaire : Taux d’Imposition 2026

Vendre une résidence secondaire déclenche presque toujours un impôt sur la plus-value. Le taux global est de 36,2 %, réparti entre 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Ce taux s’applique sur la plus-value nette, avant les abattements liés à la durée de détention du bien. Plus vous gardez le logement longtemps, moins vous payez, jusqu’à l’exonération totale au bout de 30 ans.
La suite de cet article détaille le calcul exact, les abattements, la surtaxe sur les grosses plus-values, et les cas où vous ne payez rien du tout.
Résidence secondaire vs résidence principale : pourquoi cette différence ?
La résidence principale bénéficie d’une exonération totale et automatique de plus-value, quel que soit le montant du gain ou la durée de détention. La résidence secondaire, elle, n’a droit à aucun avantage de ce type : elle entre pleinement dans le régime des plus-values immobilières des particuliers, au même titre qu’un bien locatif ou un terrain.
| Résidence principale | Résidence secondaire | |
|---|---|---|
| Exonération de plus-value | Totale et automatique | Non, sauf cas particuliers |
| Condition de durée | Aucune | Abattements progressifs dès 6 ans |
| Taux applicable | 0 % | 36,2 % (avant abattements) |
| Déclaration | Aucune | Faite par le notaire lors de la vente |
Cette différence explique pourquoi l’administration fiscale est attentive à la qualification d’un bien. Un logement occupé « de temps en temps » ne suffit pas à le faire passer pour une résidence principale : voir plus bas la section sur les erreurs à éviter.
Le taux d’imposition sur la plus-value en 2026
19 % au titre de l’impôt sur le revenu
La part impôt sur le revenu est un taux forfaitaire de 19 %, prévu par l’article 150 U du Code général des impôts. Il s’applique quel que soit votre taux marginal d’imposition personnel : un retraité non imposable et un cadre en tranche à 41 % paient le même taux de 19 % sur ce volet.
17,2 % de prélèvements sociaux
S’ajoutent 17,2 % de prélèvements sociaux (CSG, CRDS et prélèvement de solidarité), en vigueur depuis le 1er janvier 2018. Contrairement à une idée reçue, ce taux concerne les plus-values immobilières des particuliers et n’a pas été modifié par les récentes hausses de CSG, qui visent les revenus du capital mobilier (dividendes, intérêts).
Un total de 36,2 %, avant abattements
Additionnés, ces deux prélèvements donnent 36,2 % de la plus-value nette. C’est ce chiffre qui sert de référence, mais il ne représente presque jamais la somme réellement due : les abattements pour durée de détention (voir plus bas) réduisent la base taxable dès la sixième année.
Une clarification s’impose ici, car une confusion circule en ligne : un amendement proposant de relever ces taux dans la loi de finances 2026 a été évoqué, mais n’a pas été retenu. Le barème 19 % + 17,2 % reste donc celui en vigueur.
La surtaxe pour les plus-values élevées
Une troisième couche s’ajoute pour les plus-values nettes imposables supérieures à 50 000 € : la surtaxe prévue par l’article 1609 nonies G du CGI, détaillée dans une section dédiée plus bas.
Comment se calcule la plus-value imposable
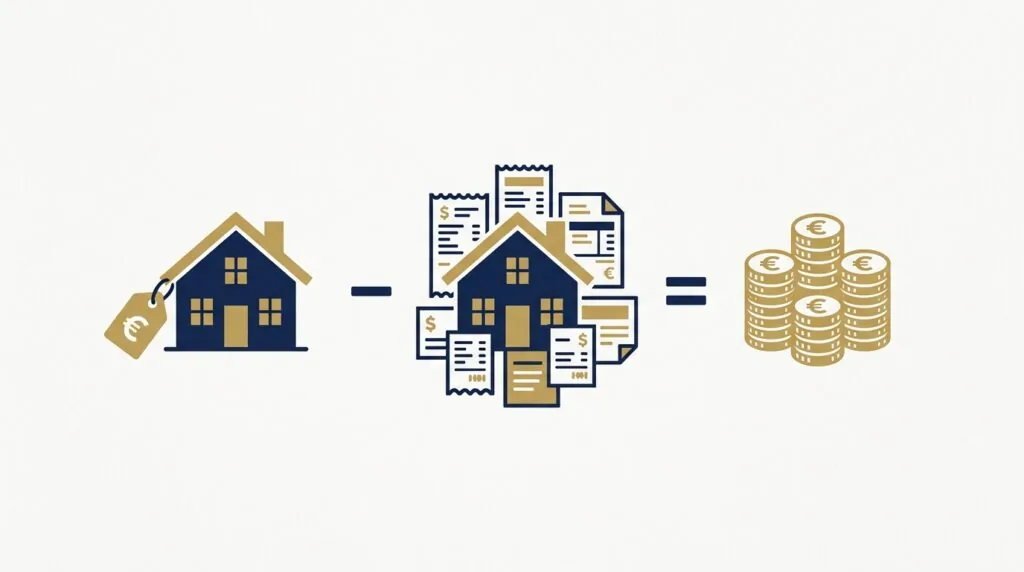
La plus-value brute se calcule ainsi :
Plus-value brute = Prix de vente − Prix d’acquisition corrigé
- Le prix de vente retenu est celui inscrit dans l’acte notarié, diminué des frais de cession justifiés (diagnostics techniques obligatoires, mainlevée d’hypothèque).
- Le prix d’acquisition est majoré des frais réels d’achat (notaire, agence) ou, à défaut de justificatifs, d’un forfait de 7,5 % du prix d’achat.
- Les travaux viennent aussi majorer ce prix d’acquisition : soit sur factures réelles d’entreprises (le travail réalisé soi-même n’est jamais déductible), soit via un forfait de 15 % si le bien est détenu depuis plus de 5 ans, sans justificatif à produire.
C’est cette plus-value brute, une fois réduite par les abattements pour durée de détention, qui devient la plus-value nette imposable.
Les abattements pour durée de détention
Aucun abattement n’existe avant la sixième année de détention. Ensuite, deux barèmes distincts coexistent, l’un pour l’impôt sur le revenu, l’autre pour les prélèvements sociaux.
| Durée de détention | Abattement IR (19 %) | Abattement PS (17,2 %) | Taux effectif global restant |
|---|---|---|---|
| Moins de 6 ans | 0 % | 0 % | 36,2 % |
| 10 ans | 30 % | 8,25 % | 29,08 % |
| 15 ans | 60 % | 16,50 % | 21,96 % |
| 20 ans | 90 % | 24,75 % | 14,84 % |
| 22 ans | 100 % | 28 % | 12,38 % |
| 25 ans | 100 % | 55 % | 7,74 % |
| 30 ans | 100 % | 100 % | 0 % |
Concrètement : après 22 ans, vous ne payez plus d’impôt sur le revenu, mais les prélèvements sociaux restent dus, eux-mêmes réduits. Il faut attendre 30 ans de détention pour une exonération totale, IR et PS compris.
L’année de détention se compte de date à date, du jour de l’acte d’achat au jour de l’acte de vente. Un bien acheté le 15 mars 2004 atteint sa 22e année complète le 15 mars 2026 : décaler une vente de quelques semaines peut donc changer sensiblement la facture.
La surtaxe sur les plus-values supérieures à 50 000 €
Quand la plus-value nette imposable (après abattements) dépasse 50 000 € par vendeur, une surtaxe progressive s’ajoute, prévue par l’article 1609 nonies G du CGI.
| Plus-value nette imposable | Taux de la surtaxe |
|---|---|
| 50 001 € à 60 000 € | 2 %, avec lissage |
| 60 001 € à 100 000 € | 2 % |
| 100 001 € à 150 000 € | 3 %, avec lissage sur la 1ère tranche |
| 150 001 € à 200 000 € | 4 %, avec lissage sur la 1ère tranche |
| 200 001 € à 250 000 € | 5 %, avec lissage sur la 1ère tranche |
| 250 001 € et au-delà | 6 %, avec lissage sur la 1ère tranche |
Le mécanisme de lissage évite un effet de seuil brutal juste au-dessus de chaque palier : le montant de la surtaxe est légèrement réduit sur la première tranche de chaque niveau, avant de s’appliquer pleinement. Sur une plus-value nette de 80 000 €, la surtaxe se calcule simplement à 2 % × 80 000 €, soit 1 600 €.
Point important pour les couples : le seuil de 50 000 € s’apprécie par vendeur, pas sur la plus-value totale. Un couple marié qui réalise 90 000 € de plus-value sur un bien commun se répartit 45 000 € chacun, en dessous du seuil : aucun des deux ne paie la surtaxe. Cette règle change parfois le calcul entre détention directe et détention via une SCI.
Exemple de calcul complet
Prenons un couple qui achète une maison secondaire 180 000 € en 2010 et la revend 290 000 € en 2026, après 16 ans de détention.
- Prix d’acquisition corrigé : 180 000 € + 13 500 € (forfait frais d’acquisition à 7,5 %) + 27 000 € (forfait travaux à 15 %) = 220 500 €.
- Plus-value brute : 290 000 € − 220 500 € = 69 500 €.
- Abattement à 16 ans (11 années au-delà de la 5e) : 66 % pour l’IR (11 × 6 %), 18,15 % pour les PS (11 × 1,65 %).
- Plus-value nette IR : 69 500 € × 34 % = 23 630 €. Impôt IR : 23 630 € × 19 % = 4 489 €.
- Plus-value nette PS : 69 500 € × 81,85 % = 56 886 €. Prélèvements sociaux : 56 886 € × 17,2 % = 9 784 €.
- Surtaxe : la plus-value nette la plus élevée (56 886 €) dépasse 50 000 €, mais divisée entre les deux époux (28 443 € chacun), elle repasse sous le seuil : pas de surtaxe due.
Total à payer : environ 14 273 €, prélevés directement par le notaire le jour de la signature. Sans la détention à deux et le partage du seuil, la surtaxe aurait ajouté plusieurs centaines d’euros supplémentaires.
Cas particuliers à connaître
Couples, indivision et SCI
Le régime des plus-values des particuliers s’applique aussi aux cessions réalisées par une SCI translucide. Le seuil de surtaxe de 50 000 € s’apprécie à hauteur de la quote-part détenue par chaque associé ou indivisaire, et non sur le montant global de la vente.
LMNP : un changement récent à connaître
Depuis la loi de finances pour 2025 (n° 2025-127 du 14 février 2025, article 84), les loueurs en meublé non professionnels (LMNP) imposés au régime réel voient leurs amortissements déduits des loyers réintégrés dans le calcul de la plus-value lors de la revente, pour les cessions réalisées à partir du 15 février 2025. Avant cette date, ces amortissements n’entraient pas dans le calcul. Certains biens en résidences-services (étudiantes, seniors, personnes handicapées) échappent à cette nouvelle règle.
Non-résidents
Les non-résidents fiscaux restent soumis au même barème de 19 % + 17,2 %, avec quelques particularités déclaratives selon leur pays de résidence. Un prélèvement spécifique de 75 % peut s’appliquer, en application de l’article 244 bis A du CGI, pour les cessions réalisées par des résidents d’États ou territoires non coopératifs — un cas rare mais à connaître avant toute vente transfrontalière.
Les cas d’exonération totale
Certaines ventes de résidence secondaire échappent totalement à l’impôt sur la plus-value, sans condition de durée de détention :
- Vente inférieure à 15 000 € par quote-part de propriétaire.
- Première cession d’un bien autre que la résidence principale, sous trois conditions cumulatives : ne pas avoir été propriétaire de sa résidence principale au cours des 4 dernières années, réinvestir le prix de vente dans l’achat d’une résidence principale sous 24 mois, et ne jamais avoir utilisé cette exonération auparavant.
- Cession à un organisme de logement social (HLM) ou à un opérateur qui s’engage à construire du logement social dans les 4 ans.
- Expropriation, à condition de réemployer l’indemnité dans l’achat d’un bien similaire sous 12 mois.
- Vendeurs retraités ou en situation de handicap, sous conditions de ressources et si le bien vendu n’est pas leur résidence principale (celle-ci étant déjà exonérée d’office).
Qui paie l’impôt, et quand ?
C’est le notaire qui calcule la plus-value, prélève l’impôt directement sur le prix de vente le jour de la signature de l’acte, et le reverse au Trésor public. Vous n’avez, en tant que vendeur, aucune démarche de paiement à effectuer vous-même : vous recevez le solde net, impôt déjà déduit.
Cette plus-value doit néanmoins être reportée dans votre déclaration de revenus l’année suivante, même si l’impôt a déjà été payé au moment de la vente. C’est une formalité fréquemment oubliée, qui peut fausser le calcul de votre revenu fiscal de référence.
Comment réduire légalement l’impôt
- Rassembler les factures de travaux réels. Isolation, toiture, cuisine équipée : chaque facture d’entreprise conservée augmente le prix d’acquisition et réduit la plus-value taxable, souvent plus efficacement que le forfait de 15 %.
- Décaler la vente pour franchir un palier d’abattement. Attendre quelques mois pour atteindre 22 ans ou 30 ans de détention peut représenter plusieurs milliers d’euros d’économie.
- La donation avant cession. Transmettre le bien à ses enfants avant la vente permet de recalculer la plus-value à partir de la valeur retenue lors de la donation, et non du prix d’achat initial. Cette opération doit être réalisée bien en amont de la vente pour ne pas être requalifiée en abus de droit par l’administration.
Erreurs et pièges à éviter
- Faire passer une résidence secondaire pour une résidence principale. L’administration croise plusieurs indices : adresse de la déclaration de revenus, consommations d’énergie, inscription électorale. Une requalification entraîne la taxation à 36,2 % rétroactive, plus une pénalité de 40 % en cas de manquement délibéré.
- Oublier de reporter une moins-value. En cas de perte, il n’existe pas de report d’imposition pour compenser une future plus-value, contrairement aux valeurs mobilières. Beaucoup de vendeurs pensent à tort pouvoir la déduire plus tard.
- Déduire des travaux sans facture d’entreprise. La main-d’œuvre personnelle n’est jamais acceptée, même avec des justificatifs d’achat de matériaux.
Foire aux questions
Quel est le taux d’imposition sur la plus-value d’une résidence secondaire en 2026 ? Le taux global est de 36,2 %, soit 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, avant application des abattements pour durée de détention.
Au bout de combien de temps la plus-value est-elle exonérée ? L’exonération d’impôt sur le revenu est acquise après 22 ans de détention. Celle des prélèvements sociaux nécessite 30 ans.
Comment sont taxées les plus-values supérieures à 50 000 € ? Une surtaxe progressive de 2 % à 6 % s’ajoute au-delà de ce seuil, apprécié par vendeur et non sur le montant total de la vente.
Qui calcule et prélève l’impôt sur la plus-value ? Le notaire s’en charge intégralement, au moment de la signature de l’acte de vente. Le vendeur reçoit un prix net, impôt déjà déduit.
Peut-on éviter l’impôt en rachetant une résidence principale ? Oui, sous conditions : ne pas avoir été propriétaire de sa résidence principale durant les 4 années précédentes, et réinvestir le prix de vente dans l’achat d’une résidence principale sous 24 mois.
Cet article a une visée informative et ne remplace pas les conseils personnalisés d’un notaire ou d’un conseiller fiscal, notamment pour les situations complexes (SCI, succession, LMNP). Voir notre clause de non-responsabilité.