Éco-PTZ : prêt à taux zéro pour la rénovation énergétique

L’éco-PTZ est un prêt bancaire sans intérêt, réservé aux travaux de rénovation énergétique. L’État prend en charge le coût du crédit à la place de l’emprunteur, qui rembourse uniquement le capital emprunté. Il peut atteindre 50 000 €, sans condition de ressources, et le dispositif est prolongé jusqu’au 31 décembre 2027.
Ce guide répond à une question simple : pouvez-vous en bénéficier, pour quel montant, et comment monter le dossier sans le voir refusé.
Qu’est-ce que l’éco-PTZ ?
Un prêt à 0 %, pas une subvention
L’éco-PTZ fonctionne comme n’importe quel crédit, sauf sur un point : le taux d’intérêt est nul. La banque prête l’argent, l’État compense l’absence d’intérêts, et vous remboursez exactement la somme empruntée, en plusieurs mensualités.
C’est une différence importante avec MaPrimeRénov’. La prime est versée et ne se rembourse pas. L’éco-PTZ, lui, reste une dette : il engage votre capacité de remboursement, même à taux zéro.
Pourquoi les banques restent prudentes
Le taux à 0 % ne dispense pas d’analyse de solvabilité. Une banque conventionnée examine votre endettement et votre capacité de remboursement avant d’accorder le prêt, exactement comme pour un crédit classique. Le plafond réglementaire fixe une limite maximale ; l’accord final dépend de votre dossier.
Qui peut bénéficier de l’éco-PTZ ?
Pour être éligible, vous devez remplir ces conditions :
- Être propriétaire occupant, propriétaire bailleur, ou copropriété (via le syndicat des copropriétaires).
- Le logement doit être achevé depuis plus de 2 ans à la date de début des travaux.
- Le logement doit être utilisé, ou destiné à être utilisé, comme résidence principale. Une résidence secondaire n’est pas éligible.
- En cas de mise en location, le logement doit être loué dans les 6 mois suivant la fin des travaux.
- Les travaux doivent être réalisés par une entreprise certifiée RGE (Reconnu Garant de l’Environnement), sauf pour l’assainissement non collectif où ce n’est pas obligatoire.
- Aucune condition de ressources ne s’applique : l’éco-PTZ est ouvert à tous les niveaux de revenus.
C’est ce dernier point qui distingue le plus nettement l’éco-PTZ de MaPrimeRénov’, dont le montant varie selon les revenus du foyer.
Quels travaux sont éligibles, et pour quel montant ?
Le montant du prêt dépend directement de la nature des travaux. Trois catégories existent, avec des plafonds et des durées de remboursement distincts.
Travaux ponctuels — jusqu’à 30 000 €
Sept catégories de travaux sont éligibles à l’éco-PTZ ponctuel :
- Isolation thermique de la toiture
- Isolation thermique des murs donnant sur l’extérieur
- Isolation thermique des parois vitrées et portes donnant sur l’extérieur
- Isolation des planchers bas
- Installation, régulation ou remplacement d’un système de chauffage
- Installation d’un équipement de chauffage utilisant une énergie renouvelable
- Installation d’un équipement de production d’eau chaude sanitaire utilisant une énergie renouvelable
Le montant accordé dépend du nombre d’actions réalisées : 7 000 € pour une seule action sur les parois vitrées, 15 000 € pour une seule action d’un autre type, 25 000 € pour un bouquet de 2 travaux, et 30 000 € pour un bouquet de 3 travaux ou plus.
Rénovation énergétique globale — jusqu’à 50 000 €
Ce plafond s’adresse aux projets ambitieux. Il exige un audit énergétique préalable, réalisé par un professionnel qualifié, démontrant un gain d’au moins 2 classes sur le diagnostic de performance énergétique (DPE), ou une amélioration d’au moins 35 % de la performance énergétique globale du logement. Si vous n’avez pas encore fait réaliser cet audit, il constitue la première étape obligatoire avant tout devis. Vous trouverez le détail de cette obligation dans notre guide sur l’audit énergétique obligatoire.
Assainissement non collectif — jusqu’à 10 000 €
Ce montant finance la réhabilitation d’un système d’assainissement individuel par un dispositif qui ne consomme pas d’énergie. Contrairement aux deux autres catégories, le recours à une entreprise RGE n’est pas obligatoire ici.
Tableau comparatif des plafonds
| Type de travaux | Montant maximal | Durée de remboursement | Condition clé |
|---|---|---|---|
| 1 action (parois vitrées) | 7 000 € | 15 ans max | 1 geste éligible |
| 1 action (autre nature) | 15 000 € | 15 ans max | 1 geste éligible |
| Bouquet de 2 travaux | 25 000 € | 15 ans max | 2 gestes éligibles |
| Bouquet de 3 travaux ou plus | 30 000 € | 15 ans max | 3 gestes éligibles |
| Rénovation globale | 50 000 € | 20 ans max | Audit énergétique préalable, gain de 2 classes DPE ou -35 % |
| Assainissement non collectif | 10 000 € | 15 ans max | Dispositif sans consommation d’énergie |
Éco-PTZ et MaPrimeRénov’ : comment cumuler les deux aides ?
Oui, l’éco-PTZ se cumule avec MaPrimeRénov’. C’est même l’usage le plus courant du dispositif : la prime réduit le coût des travaux, et l’éco-PTZ finance ce qu’il reste à payer.
Concrètement, une fois votre dossier MaPrimeRénov’ accepté par l’Anah (Agence nationale de l’habitat), vous transmettez la notification d’accord à votre banque. Celle-ci analyse votre capacité de remboursement et vous accorde l’éco-PTZ pour couvrir le reste à charge. La démarche est simplifiée : vous n’avez pas à reconstituer un dossier technique complet, puisque l’Anah a déjà validé les travaux. Pour connaître les montants et conditions de la prime elle-même, consultez notre guide MaPrimeRénov’ 2026.
L’éco-PTZ complémentaire
Si un premier éco-PTZ ne couvre pas l’ensemble du projet, un éco-PTZ complémentaire peut être demandé dans un délai de 5 ans après l’émission du premier prêt, quelle que soit la nature des travaux déjà financés. La somme des deux prêts ne peut pas dépasser le plafond global autorisé, soit 50 000 € (ou 30 000 € selon la nature des travaux retenus pour le second prêt). Cette option existe jusqu’au 31 décembre 2027.
L’éco-PTZ se cumule également avec les Certificats d’Économies d’Énergie (CEE), les aides locales, et le PTZ accession à la propriété pour un achat immobilier distinct.
Le cas particulier de l’éco-PTZ copropriété
Un syndicat des copropriétaires peut demander un éco-PTZ Copropriété, distinct de l’éco-PTZ individuel. Il finance les travaux d’économie d’énergie réalisés sur les parties communes, ou des travaux d’intérêt collectif menés sur les parties privatives.
Deux règles à retenir :
- Un seul éco-PTZ copropriété par bâtiment peut être mobilisé.
- Seuls les copropriétaires occupant leur logement à titre de résidence principale (ou destiné à l’être) peuvent y participer.
Chaque copropriétaire garde par ailleurs la possibilité de solliciter, en plus, un éco-PTZ individuel pour ses propres travaux privatifs. Les deux dispositifs ne s’excluent pas.
Comment obtenir un éco-PTZ ? Les étapes à suivre
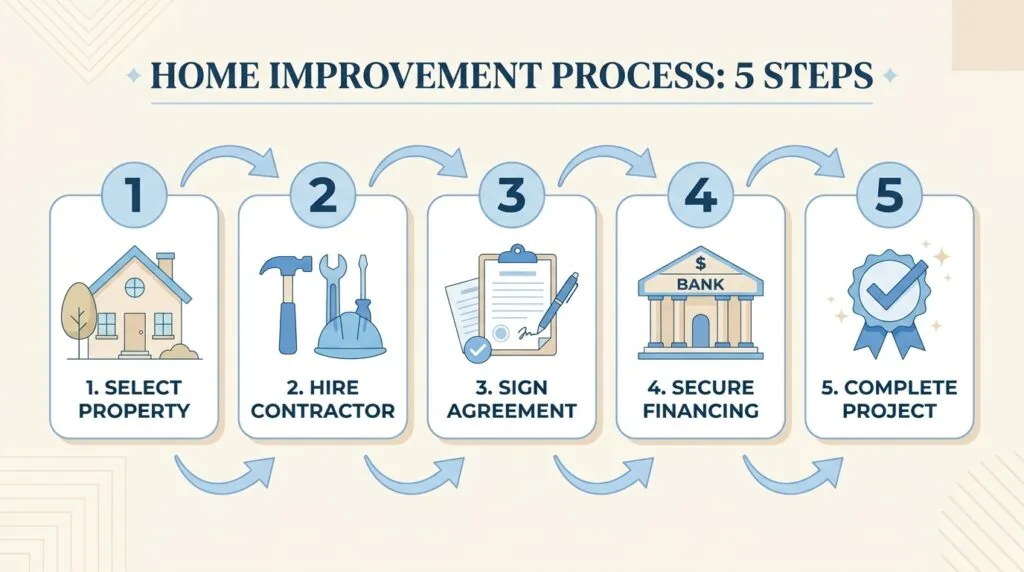
- Choisissez vos travaux avec un artisan RGE. Sans certification RGE de l’entreprise, aucun dossier éco-PTZ n’est recevable (hors assainissement non collectif).
- Vérifiez les conditions d’éligibilité de votre logement et de votre situation (ancienneté, résidence principale, statut d’occupation).
- Constituez votre dossier : formulaire « Emprunteur », formulaire « Entreprise » rempli avec l’artisan, description détaillée et devis des travaux.
- Contactez une banque conventionnée. Toutes les banques ne distribuent pas l’éco-PTZ ; la liste officielle des établissements affiliés est disponible sur le site du FGAS.
- Recevez la décision de la banque. L’accord dépend de votre endettement et de votre capacité de remboursement, comme pour tout crédit.
- Réalisez les travaux dans un délai de 3 ans après l’octroi du prêt. Un report est possible, sur justificatif, en cas de force majeure, maladie, litige avec l’entreprise, ou catastrophe naturelle reconnue.
- Transmettez les justificatifs de réalisation des travaux à votre banque, dans les 3 ans suivant l’octroi.
Le versement du prêt peut se faire en une seule fois, sur la base des devis, ou en plusieurs fois, au fur et à mesure des factures.
Durée de remboursement et exemple de mensualité
La durée de remboursement dépend du type de travaux : 15 ans maximum pour les travaux ponctuels et l’assainissement non collectif, 20 ans maximum pour la rénovation globale.
Comme le taux est nul, le calcul de la mensualité est simple : c’est le montant emprunté divisé par le nombre de mois.
- Un prêt de 30 000 € sur 15 ans (180 mois) représente environ 167 € par mois, hors assurance emprunteur facultative.
- Un prêt de 50 000 € sur 20 ans (240 mois) représente environ 208 € par mois, hors assurance.
L’assurance emprunteur, quand elle est souscrite, s’ajoute à cette mensualité et varie selon l’âge et le profil de l’emprunteur.
Tant que le prêt n’est pas intégralement remboursé, le logement ne peut pas être transformé en local commercial, mis en location saisonnière, ou utilisé comme résidence secondaire. En cas de revente du bien avant la fin du remboursement, le capital restant dû doit être remboursé en totalité au moment de la vente. Si vous envisagez de revendre un bien qui ne sera plus votre résidence principale, notre article sur la plus-value immobilière et la fiscalité d’une résidence secondaire complète utilement ce point.
Quelles banques proposent l’éco-PTZ ?
L’éco-PTZ n’est pas distribué par toutes les banques. Seuls les établissements ayant signé une convention avec l’État peuvent l’accorder — parmi eux, plusieurs grands réseaux bancaires nationaux et régionaux, dont Crédit Agricole et La Banque Postale. La liste complète et à jour des établissements affiliés est publiée par le FGAS (Société de gestion des financements et de la garantie de l’accession sociale à la propriété), l’organisme qui garantit une partie du dispositif pour le compte de l’État.
Le prêt peut prendre la forme d’un crédit à la consommation ou d’un crédit immobilier, selon la garantie exigée par la banque. Cela influence le délai de rétractation (14 jours pour un crédit conso, 10 jours de réflexion pour un crédit immobilier).
Les erreurs qui font échouer un dossier éco-PTZ
Certaines erreurs reviennent souvent et retardent, voire bloquent, l’obtention du prêt.
- Démarrer les travaux avant l’accord de la banque. Un chantier commencé plus de 3 mois avant la demande peut rendre le dossier irrecevable.
- Choisir une entreprise non certifiée RGE, ou dont la certification ne correspond pas exactement au type de travaux réalisés.
- Oublier l’audit énergétique préalable pour une demande de rénovation globale : sans lui, le plafond de 50 000 € n’est pas accessible.
- Confier l’audit à un opérateur non indépendant des entreprises de travaux, ce qui peut fragiliser le dossier en cas de contrôle.
- Sous-estimer l’analyse de solvabilité. Le taux à 0 % ne garantit pas l’accord : la banque reste libre d’évaluer votre capacité de remboursement.
- Manquer le délai de report en cas d’imprévu : la demande d’extension doit être déposée au plus tard 3 mois avant l’expiration du délai de 3 ans.
À noter également : les travaux d’amélioration énergétique éligibles à l’éco-PTZ bénéficient souvent d’une TVA réduite à 5,5 %, à vérifier directement avec l’entreprise RGE au moment du devis.
Si votre projet dépasse le strict cadre énergétique — par exemple une rénovation de salle de bain intégrée aux travaux —, sachez que ces postes ne sont pas couverts par l’éco-PTZ. Notre guide pour budgéter la rénovation d’une salle de bain peut aider à séparer les deux enveloppes de financement.
Foire aux questions
L’éco-PTZ est-il vraiment sans aucun intérêt ? Oui. Le taux est fixé à 0 % par la réglementation, et l’État compense la banque pour l’absence d’intérêts perçus. Vous ne remboursez que le capital emprunté, sans frais de dossier dans la majorité des cas.
Peut-on cumuler l’éco-PTZ avec le PTZ accession à la propriété ? Oui, les deux prêts peuvent coexister, car ils financent des objets différents : le PTZ accession finance l’achat d’un logement, l’éco-PTZ finance des travaux de rénovation énergétique sur ce même logement ou un autre.
Que se passe-t-il si je revends mon logement avant la fin du remboursement ? La vente entraîne le remboursement immédiat du capital restant dû, au plus tard lors de la signature de l’acte authentique. La vente doit être déclarée à la banque dès que l’acte est signé.
Jusqu’à quand peut-on demander un éco-PTZ ? Le dispositif, ainsi que la possibilité de demander un éco-PTZ complémentaire, est prolongé jusqu’au 31 décembre 2027. Les plafonds et conditions actuels restent applicables jusqu’à cette échéance, sauf nouvelle réforme.
Une résidence secondaire est-elle éligible ? Non. Seuls les logements utilisés ou destinés à être utilisés comme résidence principale sont éligibles à l’éco-PTZ, sans exception.
Faut-il un audit énergétique pour un éco-PTZ mono-geste ? Non. L’audit énergétique préalable n’est obligatoire que pour la catégorie « rénovation globale », qui vise le plafond de 50 000 €. Pour un ou plusieurs gestes ponctuels, un devis détaillé suffit.