Plus-value résidence secondaire : taux d’imposition 2026, calcul et exonérations

Vendre une résidence secondaire en 2026 déclenche une taxation de 36,2 % sur le gain réalisé. C’est le taux facial. Dans les faits, la grande majorité des vendeurs paie bien moins — parfois rien du tout. Tout dépend de la durée de détention, des travaux réalisés et de votre situation personnelle.
Voici ce que vous devez savoir avant de signer chez le notaire.
36,2 % : le taux de base à comprendre
La plus-value immobilière sur une résidence secondaire est soumise à deux prélèvements distincts :
- 19 % au titre de l’impôt sur le revenu (taux forfaitaire)
- 17,2 % au titre des prélèvements sociaux (CSG, CRDS et prélèvement de solidarité)
Soit un total de 36,2 %. Ce taux s’applique sur la plus-value nette, c’est-à-dire après application des abattements pour durée de détention. Deux mécanismes distincts régissent l’un et l’autre — avec des rythmes de décroissance différents.
À noter : si votre plus-value nette imposable dépasse 50 000 €, une surtaxe progressive s’ajoute par-dessus (voir plus bas).
La résidence principale, elle, reste totalement exonérée — sans condition de durée.
Calculer votre plus-value imposable
La base de calcul n’est jamais le simple écart entre prix d’achat et prix de vente. Deux correctifs fiscaux la réduisent mécaniquement.
Le prix de cession
C’est le prix stipulé dans l’acte authentique, diminué des frais réels à votre charge : diagnostics techniques obligatoires (DPE, amiante, plomb…), commission d’agence si elle est contractuellement supportée par le vendeur.
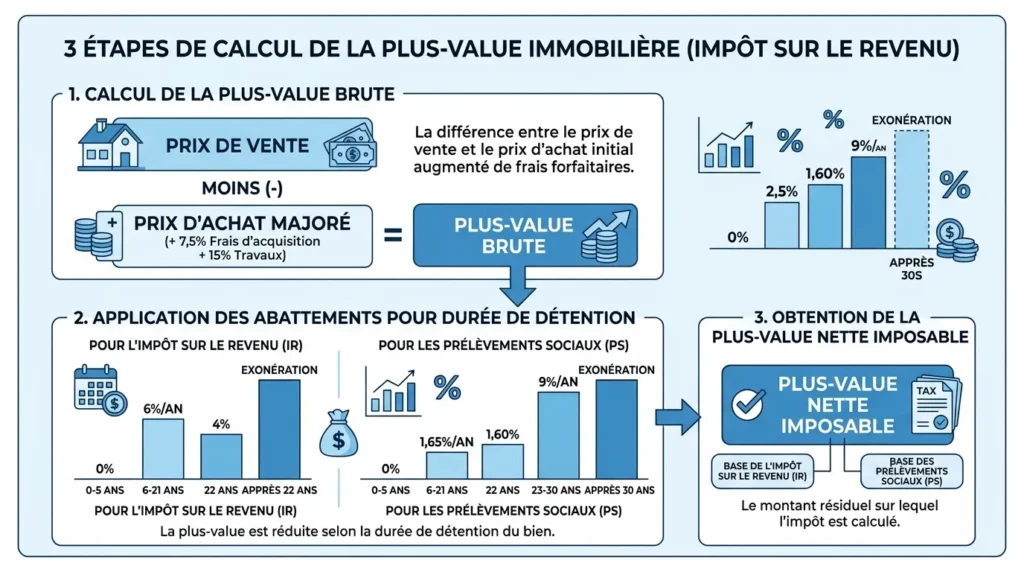
Le prix d’acquisition majoré
Le prix que vous avez payé à l’origine peut être augmenté de deux forfaits sans justificatif :
- 7,5 % du prix d’achat pour frais d’acquisition (droits de mutation, honoraires notariaux)
- 15 % du prix d’achat pour travaux, si vous détenez le bien depuis plus de 5 ans
Si vous avez des factures réelles de travaux (construction, agrandissement, rénovation lourde), vous pouvez les déduire au réel à la place du forfait — ce qui est souvent plus avantageux.
Plus-value brute = Prix de cession − Prix d’acquisition majoré
C’est sur cette base que s’appliquent ensuite les abattements.
Abattements pour durée de détention
Les abattements ne démarrent qu’à partir de la 6e année révolue de détention. Aucun avantage avant 5 ans pleins.
| Durée de détention | Abattement IR | Abattement PS | Taux effectif total |
|---|---|---|---|
| ≤ 5 ans | 0 % | 0 % | 36,2 % |
| 10 ans | 30 % | 8 % | ~29 % |
| 15 ans | 60 % | 17 % | ~22 % |
| 20 ans | 90 % | 25 % | ~15 % |
| 22 ans | 100 % | 28 % | ~12 % |
| 30 ans | 100 % | 100 % | 0 % |
Taux effectifs calculés sur la plus-value brute.
Le rythme d’abattement est plus rapide pour l’IR que pour les PS :
- IR : 6 % par an de la 6e à la 21e année, puis 4 % la 22e → exonération totale
- PS : 1,65 % par an de la 6e à la 21e, 1,60 % la 22e, puis 9 % par an de la 23e à la 30e
Entre la 22e et la 30e année, vous n’êtes plus imposable à l’IR mais restez redevable des prélèvements sociaux. Une zone de taxation partielle souvent méconnue.
La surtaxe au-delà de 50 000 €
Quand la plus-value nette imposable à l’IR dépasse 50 000 € par cédant, une taxe supplémentaire s’applique :
| Plus-value nette imposable (par cédant) | Surtaxe |
|---|---|
| 0 à 50 000 € | 0 % |
| 50 001 à 100 000 € | 2 % |
| 100 001 à 150 000 € | 3 % |
| 150 001 à 200 000 € | 4 % |
| 200 001 à 250 000 € | 5 % |
| Au-delà de 250 000 € | 6 % |
Le calcul se fait par cédant. Un couple qui vend un bien en indivision calcule le seuil sur la part de chacun — ce qui peut faire passer la vente sous la barre des 50 000 € et supprimer la surtaxe.
Un mécanisme de lissage atténue les effets de seuil à l’entrée de chaque tranche.
Réforme 2026 : ce qui est voté, ce qui ne l’est pas
C’est le point qui génère le plus de confusion sur internet en 2026. Voici la situation exacte.
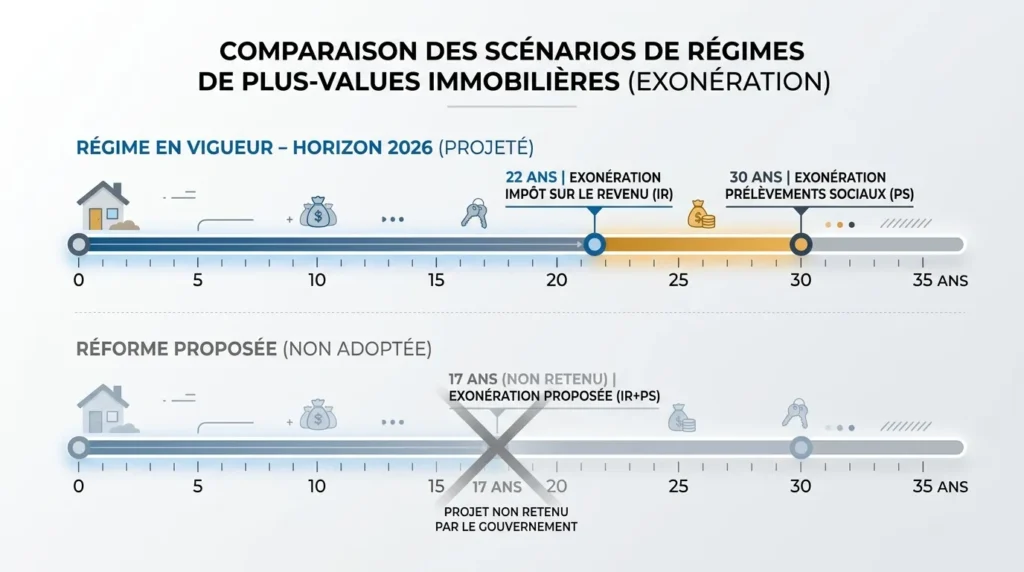
En novembre 2025, l’Assemblée nationale a adopté un amendement porté par le député Corentin Le Fur (Droite Républicaine) visant à ramener le délai d’exonération totale d’IR de 22 à 17 ans. L’objectif affiché : libérer des résidences secondaires bloquées par l’attente du seuil fiscal.
Cet amendement n’est pas dans la loi de finances définitive pour 2026. La mesure n’a pas survécu à la navette parlementaire. Les règles actuelles — 22 ans pour l’IR, 30 ans pour les PS — restent donc pleinement applicables au 1er janvier 2026.
Un projet de loi Relance du logement, présenté en Conseil des ministres le 24 juin 2026, relance le débat. Mais aucune modification n’est entrée en vigueur à ce jour.
Ce que vous appliquez en 2026 : le barème à 22/30 ans, sans changement.
Les exonérations totales sans condition de durée
Cinq situations permettent d’échapper à l’impôt même si vous n’avez pas atteint les seuils de détention.
1. Remploi dans l’achat d’une résidence principale Vous n’êtes pas propriétaire de votre résidence principale depuis au moins 4 ans ? La vente de votre résidence secondaire est exonérée d’IR à condition de réinvestir le produit de la vente dans l’achat de votre RP dans les 24 mois. Cette exonération n’est utilisable qu’une seule fois dans une vie.
2. Prix de vente inférieur à 15 000 € (par quote-part) Si votre part dans la vente est inférieure à 15 000 €, aucune taxation.
3. Expropriation avec remploi Le produit de l’indemnisation doit être réinvesti dans un bien immobilier dans les 12 mois.
4. Cession à un organisme HLM ou assimilé Vente directe à un bailleur social → exonération totale.
5. Retraité ou invalide sous plafond de revenus Pour une cession en 2026, le revenu fiscal de référence 2024 ne doit pas dépasser 12 793 € pour la 1re part. Vous ne devez pas être assujetti à l’IFI l’avant-dernière année précédant la cession.
Cas LMNP : la réforme 2025 qui alourdit la facture
Si votre résidence secondaire a été louée en meublé non professionnel (LMNP) au régime réel, la loi de finances 2025 (art. 84) a modifié les règles depuis le 15 février 2025.
Les amortissements déduits pendant la période de location doivent désormais être réintégrés dans le calcul de la plus-value imposable. Concrètement, cela augmente mécaniquement la base taxable. L’impact varie selon la durée de location et le niveau des amortissements pratiqués.
Ce point mérite une vérification avec votre notaire ou un conseiller fiscal avant toute décision de vente.
Ce que fait le notaire
Le notaire est l’acteur central de la procédure. Il calcule lui-même la plus-value imposable, remplit le formulaire 2048-IMM et prélève l’impôt directement sur le prix de vente avant de vous remettre le solde.
Aucune démarche fiscale supplémentaire n’est à faire de votre côté pour la taxation de la plus-value — sauf à mentionner sur votre déclaration de revenus le montant déclaré par le notaire dans les cases prévues.
Stratégies légales pour réduire la plus-value
Maximiser le prix d’acquisition avec les factures réelles Conservez toutes les factures de travaux de construction, d’agrandissement ou de rénovation lourde. Dès lors que leur montant dépasse 15 % du prix d’achat d’origine, le décompte au réel est plus avantageux que le forfait.
Décaler la vente pour franchir un palier d’abattement Approchez-vous d’une date clé (22 ans pour l’IR, 30 ans pour les PS) ? Attendre quelques mois peut faire chuter significativement l’impôt — parfois de plusieurs milliers d’euros.
La donation avant cession Donner le bien à un héritier purge la plus-value latente : le donataire repart d’une valeur vénale au jour de la donation. Cette stratégie implique des frais de donation et un délai à respecter — à valider avec un notaire.
Vendre en couple Le seuil de surtaxe à 50 000 € s’apprécie par cédant. Pour un couple en indivision, chaque vendeur calcule sa quote-part séparément, ce qui peut éviter l’entrée dans la surtaxe.
Deux simulations chiffrées
Simulation 1 — 16 ans de détention (achat 2010, vente 2026)
- Prix d’achat : 180 000 €
- Prix de vente : 290 000 €
- Prix d’acq. majoré : 180 000 + 7,5 % (13 500) + 15 % (27 000) = 220 500 €
- Plus-value brute : 69 500 €
Abattements à 16 ans (11 années d’abattement actives) :
- IR : 11 × 6 % = 66 % → PV imposable IR = 69 500 × 34 % = 23 630 € → IR dû = 4 490 €
- PS : 11 × 1,65 % = 18,15 % → PV imposable PS = 69 500 × 81,85 % = 56 885 € → PS dus = 9 784 €
PV imposable à l’IR = 23 630 € < 50 000 € → pas de surtaxe.
Total impôt : 14 274 € — taux effectif réel : 20,5 % sur la plus-value brute.
Simulation 2 — 23 ans de détention (achat 2003, vente 2026)
- Prix d’achat : 120 000 €
- Prix de vente : 200 000 €
- Prix d’acq. majoré : 120 000 + 7,5 % (9 000) + 15 % (18 000) = 147 000 €
- Plus-value brute : 53 000 €
À 23 ans :
- IR : 100 % d’abattement → IR dû = 0 €
- PS : 16 × 1,65 % + 1,60 % + 1 × 9 % = 37 % → PV imposable PS = 53 000 × 63 % = 33 390 € → PS dus = 5 743 €
Total impôt : 5 743 € — taux effectif réel : 10,8 % sur la plus-value brute.
Questions fréquentes
La réforme 2026 réduit-elle le délai à 17 ans ? Non. L’amendement a été voté par l’Assemblée nationale en novembre 2025 mais n’est pas intégré dans la loi de finances définitive pour 2026. Le délai reste de 22 ans pour l’IR.
Quelle est la différence entre le taux facial (36,2 %) et le taux effectif ? Le taux de 36,2 % s’applique sur la plus-value nette après abattements. Avec des forfaits travaux et plusieurs années de détention, le taux effectif réel — calculé sur la plus-value brute — est systématiquement inférieur. Il peut descendre sous les 10 %.
Le notaire s’occupe-t-il de tout ? Oui, pour la taxation de la plus-value. Il calcule, remplit le formulaire 2048-IMM et prélève l’impôt sur le prix de vente. Vous reportez simplement le montant sur votre déclaration de revenus annuelle.
Un couple paie-t-il moins de surtaxe ? Potentiellement oui. Le seuil de 50 000 € pour la surtaxe se calcule par cédant. Sur un bien en indivision à 50/50, chaque vendeur ne dépasse le seuil que si sa quote-part de plus-value imposable excède 50 000 €.
L’exonération de remploi dans la RP est-elle cumulable avec d’autres ? Non. Elle n’est utilisable qu’une seule fois dans une vie. Et vous ne devez pas avoir été propriétaire de votre résidence principale dans les 4 années précédant la vente.
Ce qu’il faut retenir
En 2026, la plus-value sur résidence secondaire est taxée à 36,2 % — mais le taux réel que vous paierez dépend entièrement de la durée de détention, des majorations de prix d’acquisition et de votre situation personnelle.
La réforme qui devait ramener le délai d’exonération à 17 ans n’a pas été adoptée. Le régime reste inchangé : exonération d’IR à 22 ans, exonération totale à 30 ans.
Avant toute vente, un calcul précis avec votre notaire — en intégrant les forfaits, les factures réelles et les paliers d’abattement — peut faire varier la facture fiscale de plusieurs milliers d’euros. Les chiffres présentés dans cet article sont vérifiés selon notre processus éditorial et reflètent les règles en vigueur au 1er janvier 2026.
Sources : impots.gouv.fr (mis à jour avril 2026), service-public.fr (mis à jour avril 2026), Code général des impôts (art. 150 U et suivants, art. 1609 nonies G), Loi de finances 2025 n° 2025-127 (art. 84 — réforme LMNP).